
Carta # 30
La Fed subió las tasas por primera vez en 3 años. Hace 25, una tasa alta le costó muy caro a un cliente mío. Las 2 historias responden la misma pregunta.
Buenos Aires, jueves 17 de septiembre de 2026
Por Fede Tessore
Pocos días después del ataque a las Torres Gemelas me llamó un cliente. Tenía buena parte de su patrimonio en bonos del Tesoro norteamericano, lo más conservador que existe. Esa mañana quería venderlos.
Su razonamiento tenía lógica. Estados Unidos acababa de ser atacado en su propio territorio y nadie sabía qué venía después. Mientras tanto, Argentina pagaba por sus bonos unos 15 puntos anuales más que Estados Unidos. ¿Para qué quedarse cobrando poco en un país en guerra?
Traté de convencerlo de que no lo hiciera. Insistí. Pero estaba decidido: vendió sus bonos norteamericanos y compró bonos argentinos.
El 23 de diciembre de 2001, Argentina declaró el default más grande de la historia moderna.
Me acordé mucho de él esta semana, por 2 motivos. El jueves pasado se cumplieron 25 años de aquel ataque. Y ayer la Reserva Federal subió la tasa de interés por primera vez desde 2023, a un rango de 3,75% a 4%. Lo hizo por unanimidad, 12 votos a 0, contra el pedido público del presidente que nombró a su titular.
A principios de año el mercado esperaba lo contrario. En marzo, la propia Fed proyectaba una baja para 2026. Después llegaron la guerra con Irán, un petróleo que subió más de 75% en el año y una inflación que no cedió. Hoy medio mundo se hace otra pregunta: con lo que debe Estados Unidos, ¿puede sostener tasas más altas? ¿Y qué le pasa al dólar si no puede?
Te aviso antes de seguir: el tema de hoy es árido. Tasas, deuda, bancos centrales. Pero pocas decisiones mueven tanto el valor de tus ahorros como la que se tomó ayer en Washington, estés en Buenos Aires, en Bogotá o en Madrid. Así que voy a contarlo con 4 historias y ningún tecnicismo que no te sirva para decidir mejor.
I — Una tasa alta no es un premio, es un precio
Lo que mi cliente vio como una oportunidad era, en realidad, un aviso.
Una tasa de interés es el precio que alguien paga por usar tu plata. Y como todo precio, dice algo. Si un país paga poco, es porque los inversores confían en que va a devolverla. Si paga muchísimo, es porque le cuesta convencer a alguien de que lo va a hacer.
A principios de septiembre de 2001, esa diferencia entre lo que pagaba Argentina y lo que pagaba Estados Unidos, lo que conocemos como riesgo país, rondaba los 1.400 puntos. El 1 de octubre ya estaba en 1.661. A mediados de diciembre superaba los 4.000. Los 15 puntos extra que sedujeron a mi cliente no eran un regalo. Eran lo que el mercado cobraba por el riesgo de no recuperar la plata.
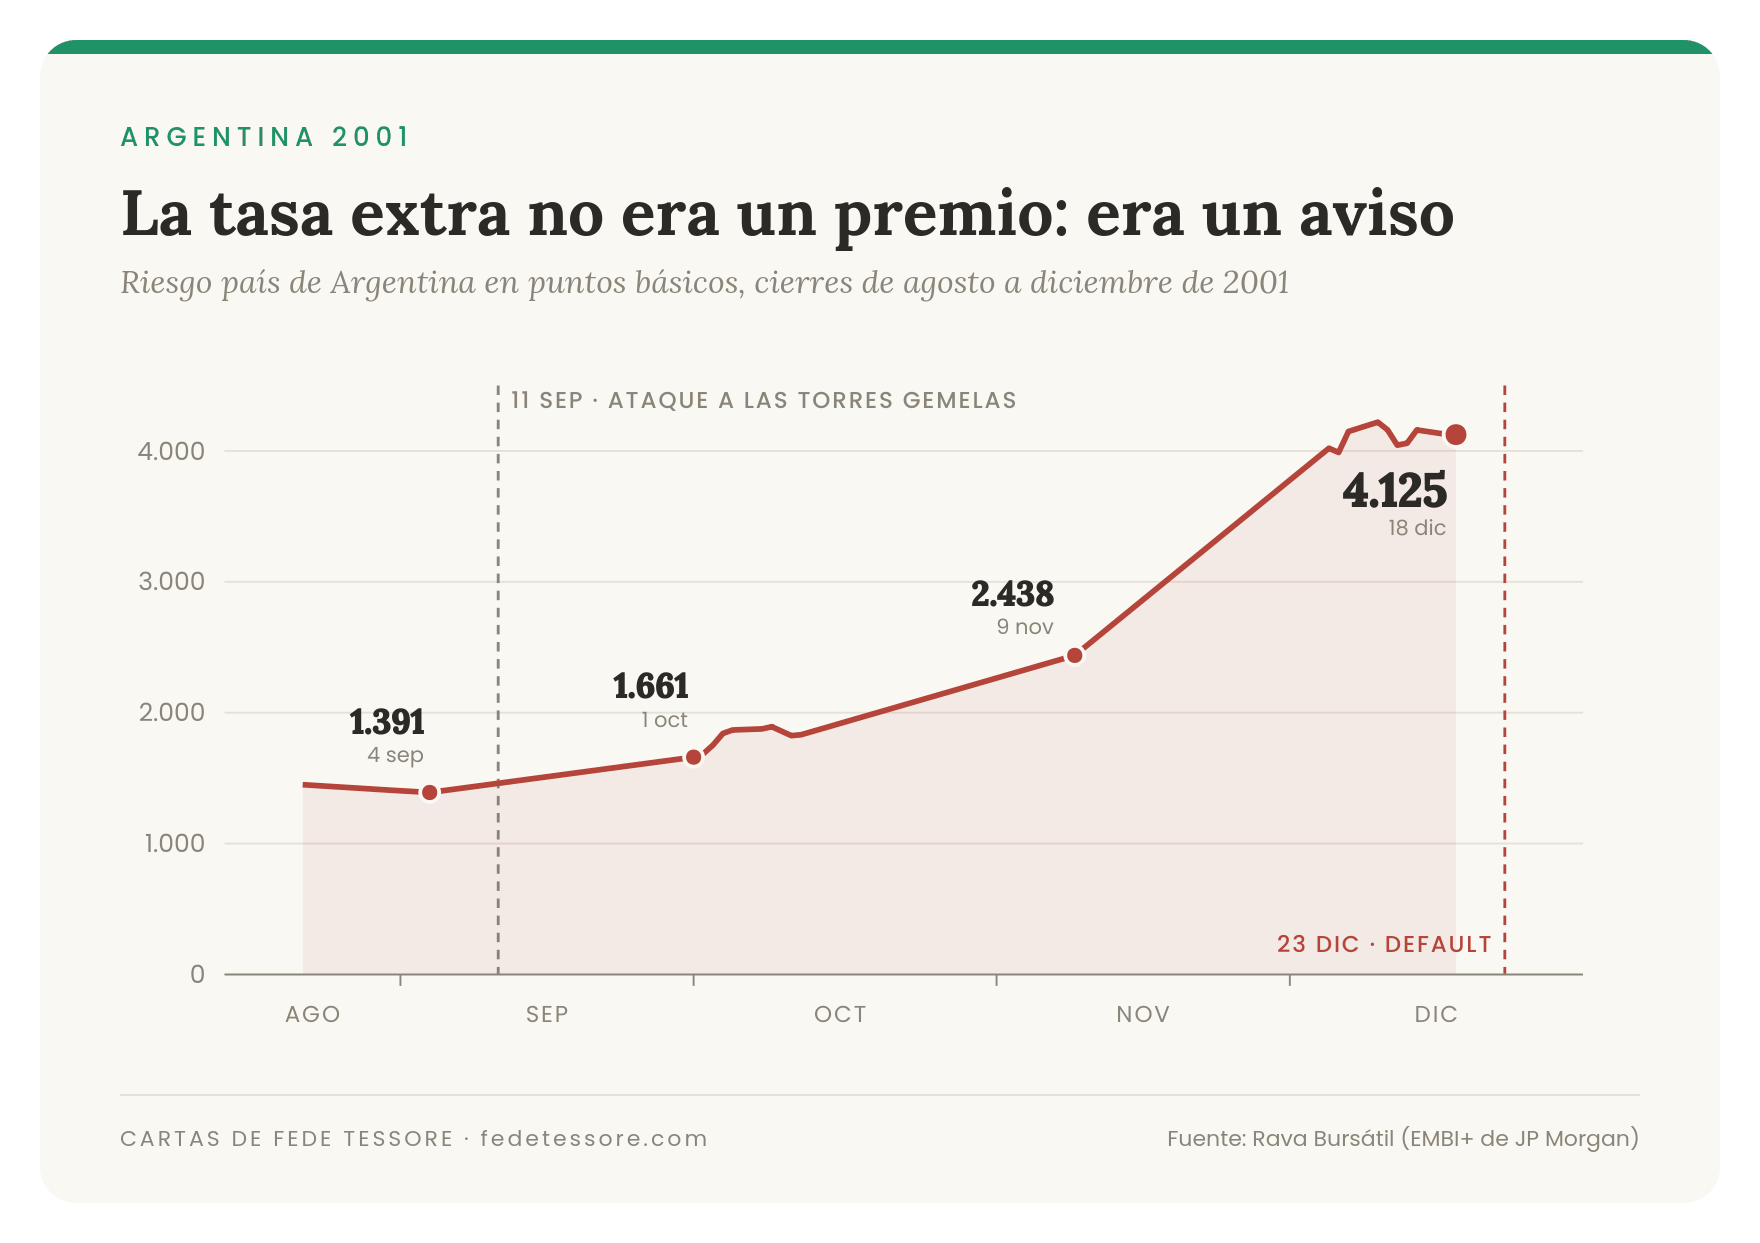
Y ese riesgo se cumplió. Argentina dejó de pagar bonos por 102.000 millones de dólares, y en el canje de 2005 los acreedores recibieron una quita del 66%.
Hay un detalle más. Después del ataque, la Fed bajó las tasas y los inversores de todo el mundo corrieron a comprar bonos del Tesoro. Mi cliente vendió el refugio justo en el momento en que estaba funcionando como refugio.
La lección sirve para cualquier inversión: cuando alguien te paga mucho más que el resto, la primera pregunta no es cuánto ganás. Es por qué necesita pagarte tanto.
II — Las 2 recetas para salir de la inflación
Estados Unidos no es Argentina, y hay una diferencia que conviene tener clara. Argentina debía en dólares, una moneda que no podía imprimir. Cuando no pudo pagar, no tuvo otra salida que el default. Estados Unidos debe en su propia moneda, así que nunca necesita dejar de pagar. Pero eso no significa que quienes le prestan no puedan perder.
Cuando un país tiene inflación alta, hay 2 recetas para salir. Y para entender la diferencia alcanza con mirar una sola comparación: la tasa de interés contra la inflación.
La receta Volcker: la tasa por encima de la inflación
A fines de los años 70 la inflación en Estados Unidos superaba el 13%. En 1979 asumió Paul Volcker al frente de la Fed y llevó la tasa cerca del 20%, muy por encima de la inflación.
Pensalo desde el lugar del ahorrista. Si tu bono paga más que la inflación, cada año tu plata compra más cosas. Guardar dólares vuelve a ser negocio. La gente ahorra en lugar de gastar, el crédito se encarece, la economía se enfría y la inflación cae.
La cuenta la pagaron los que debían y la economía entera: Estados Unidos atravesó una recesión muy dura y el desempleo superó el 10% en 1982. Pero el dólar recuperó su credibilidad.
Y hay una condición clave. Volcker pudo hacerlo porque el Estado casi no debía. En 1981, la deuda federal en manos de inversores apenas llegaba al 26% del PBI. Subir la tasa le costaba poco al propio gobierno.
La receta de 1946: la tasa por debajo de la inflación
Al terminar la Segunda Guerra Mundial, Estados Unidos debía más de lo que producía en un año entero: 106% del PBI. Con esa deuda, subir la tasa hubiera sido carísimo para el propio Estado.
Así que hizo lo contrario. La Fed le puso un techo de 2,5% a la tasa de los bonos largos, mientras la inflación promediaba alrededor de 7% por año entre 1947 y 1951.
Pensalo otra vez desde el lugar del ahorrista. Tu bono paga 2,5% y los precios suben 7%. Nadie deja de pagarte, cobrás cada dólar prometido. Pero con esos números, en 5 años perdés casi 20% de tu poder de compra. Sin default, sin corralito y sin titulares.
Para el Estado, en cambio, fue un éxito. Lo que debía seguía siendo lo mismo en dólares, pero los precios y la economía crecían. Combinado con años de disciplina en el gasto, la deuda bajó de 106% a 23% del PBI en 1974.
Las 2 recetas, lado a lado
Con Volcker, la tasa le gana a la inflación: gana el ahorrista, pierde el deudor y el dólar se fortalece.
En 1946, la inflación le gana a la tasa: pierde el ahorrista y gana el deudor. Y el deudor más grande de todos es el propio Estado.
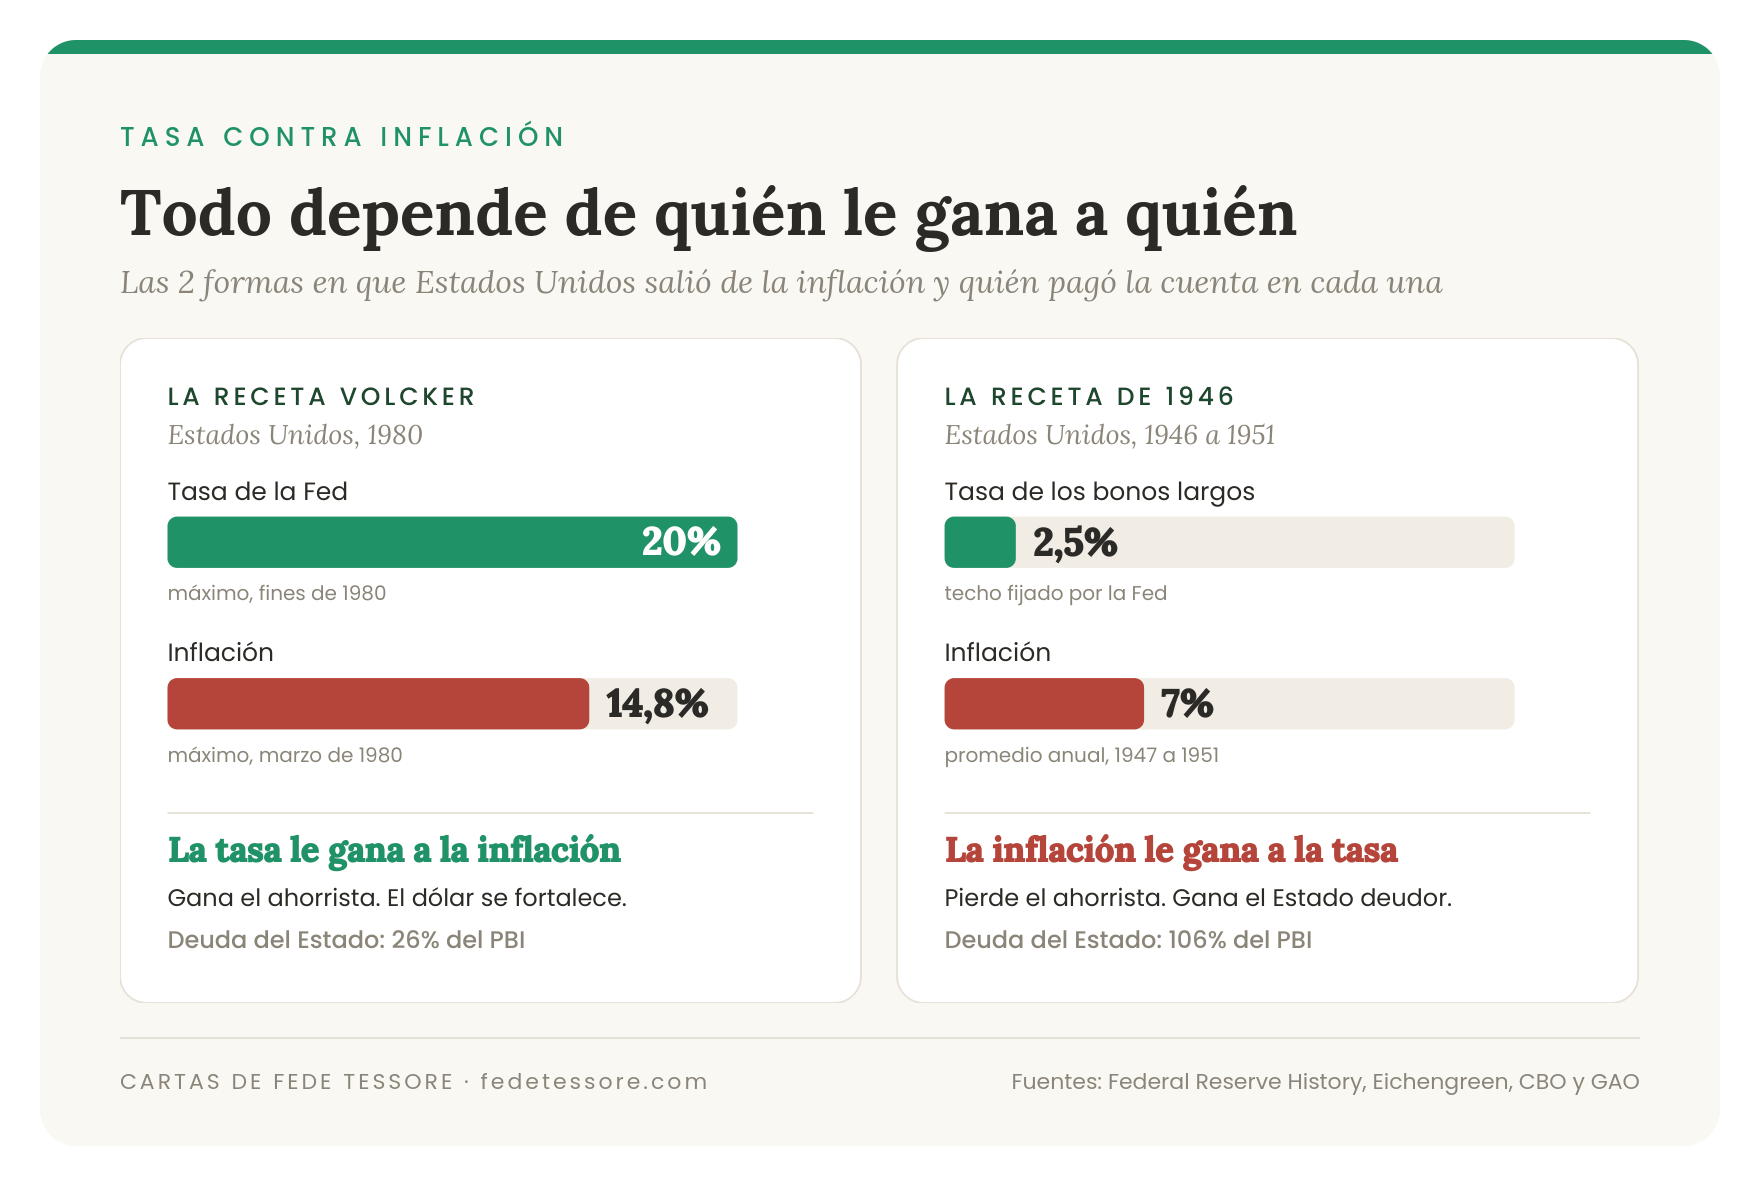
Esa segunda receta es lo que hoy se discute en el mundo con la palabra inglesa debasement: no dejar de pagar, sino pagar con dólares que valen menos.
III — Qué se parece a hoy y qué es distinto
Ayer la Fed eligió públicamente la receta Volcker. Su comunicado terminó con una frase que podría haber firmado él: el Comité va a garantizar la estabilidad de precios. Y 12 de sus 18 miembros esperan otra suba antes de fin de año.
Pero hay 3 cosas de hoy que se parecen mucho más a 1946 que a 1980.
La primera es la deuda. La que está en manos de inversores ronda el 100% del PBI, apenas por debajo del récord de 1946. Si le sumás lo que el Estado se debe a sí mismo, supera los 40 billones de dólares.
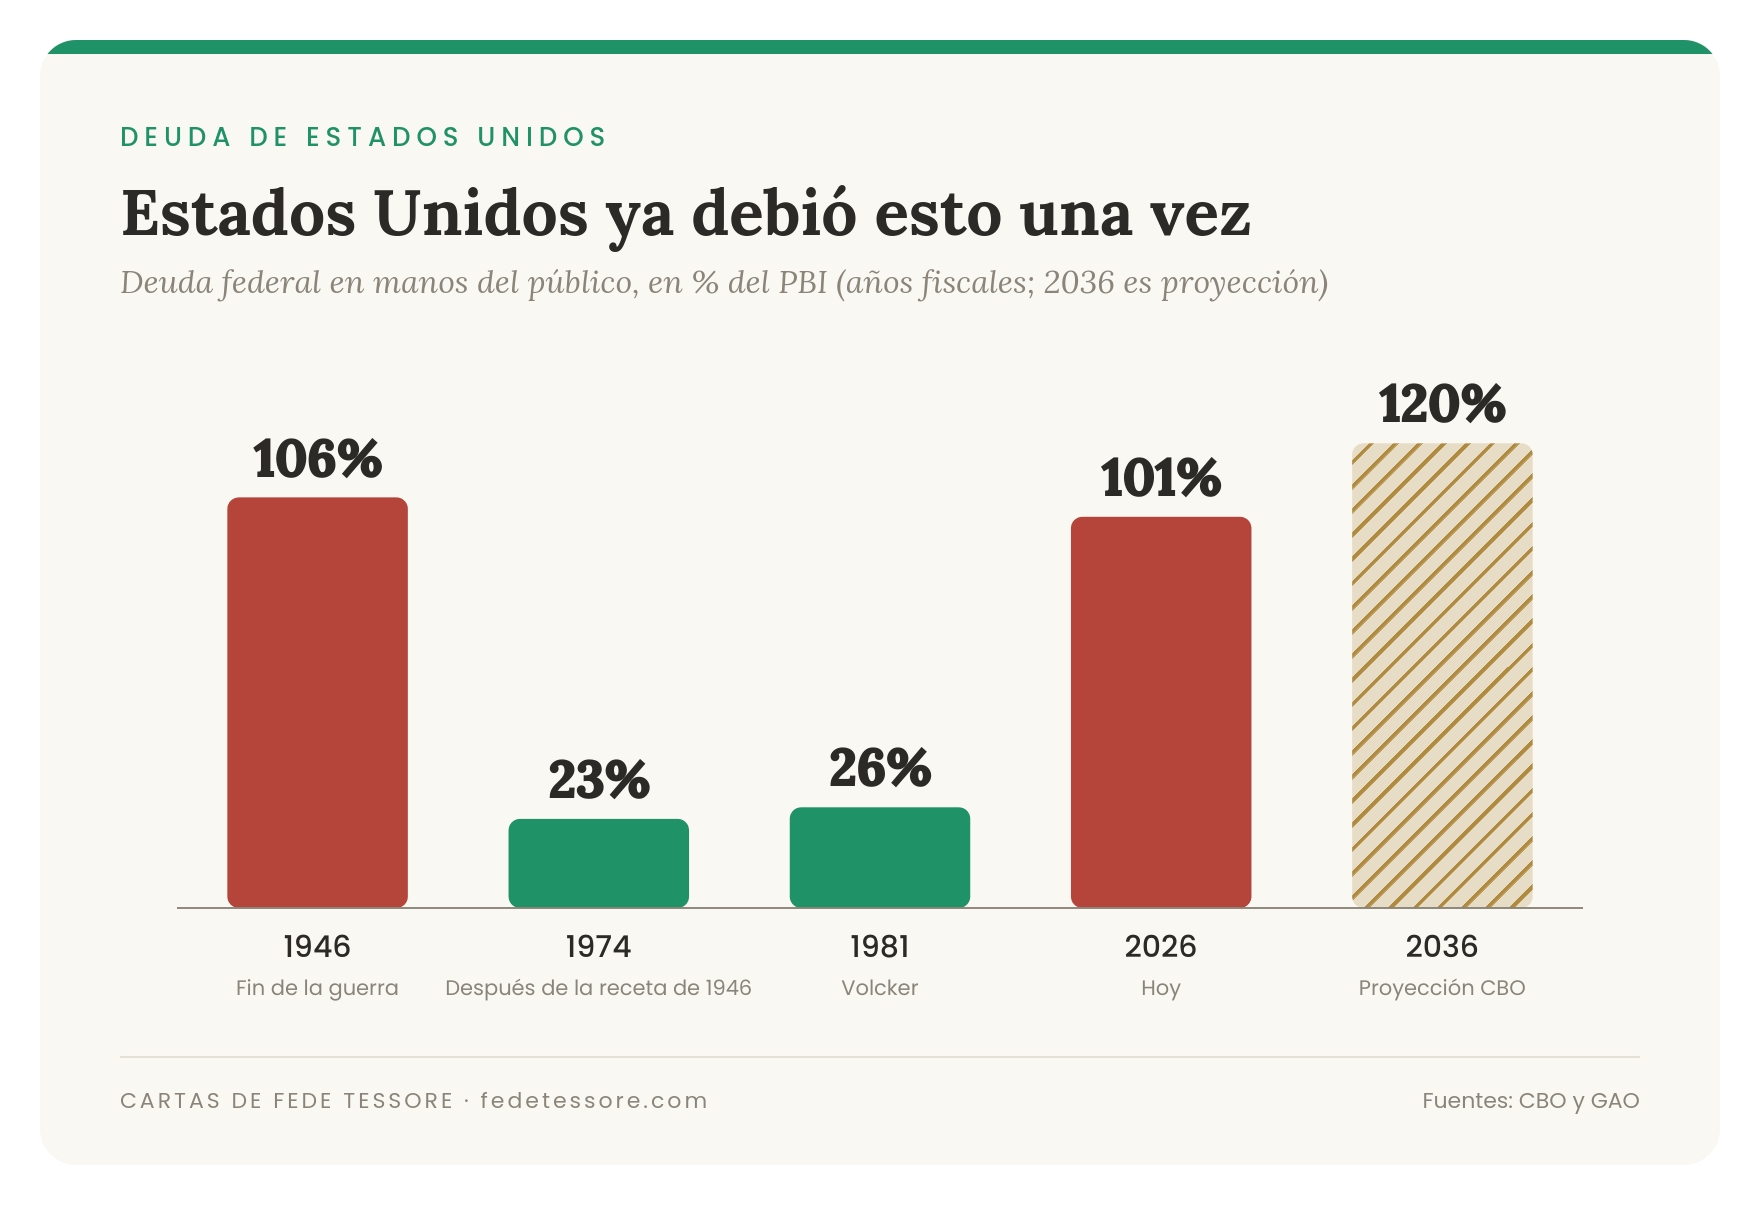
La segunda es su costo. Este año Estados Unidos va a pagar más de 1 billón de dólares en intereses, más de lo que gasta en defensa. Y acá aparece la trampa: cada vez que la Fed sube la tasa para defender el dólar, esa cuenta crece. Si el gobierno no gasta menos para pagarla, se endeuda más. Y cuanto más debe, más tentador se vuelve el camino de 1946.
La tercera es la presión política. En enero de 1951, el presidente Truman convocó a todo el comité de la Fed a la Casa Blanca para exigir tasas bajas. En febrero de este año, Trump dijo públicamente que Warsh no habría llegado a la Fed si no quería bajar las tasas. Mismo conflicto, 75 años después.
Pero hay una diferencia con 1946 que cambia mucho las cosas. Después de la guerra, las regulaciones obligaban a bancos y ahorristas a quedarse con los bonos del gobierno aunque perdieran contra la inflación. Estaban atrapados. Hoy no. El que desconfía, vende. Y cuando muchos venden, el Estado tiene que ofrecer una tasa más alta para conseguir quien le preste. Es lo que pasó esta semana: la tasa del bono a 10 años superó el 5%, la más alta desde 2007.
Dicho simple: la receta de 1946 funcionaba porque el ahorrista no tenía salida. Hoy la tiene. Y ese podría ser el límite para cualquiera que intente pagar la deuda con dólares que valen menos.
Mientras tanto, el norteamericano promedio ya siente la versión cotidiana de todo esto. En agosto la inflación fue de 3,4% y los salarios subieron 3,1%. Y la propia Fed proyecta que la inflación recién vuelve a su meta del 2% en 2029.
IV — Qué hacer cuando no sabés qué receta va a ganar
Nadie sabe hoy cuál de las 2 recetas va a imponerse. Warsh apuesta por Volcker y la deuda empuja hacia 1946. Y cada receta tiene ganadores y perdedores muy distintos.
Si gana Volcker, ganan el efectivo y los bonos cortos, que pagan más que la inflación, y sufren los activos que se compran para protegerse del dólar. El oro es el mejor ejemplo: tocó un máximo en enero de 1980, cuando Volcker empezaba su batalla, y tardó 28 años en volver a ese precio, y 45 si se descuenta la inflación.
Si gana 1946, pierden los que tienen efectivo y bonos, porque cobran en dólares que valen menos, y ganan los activos reales y las empresas capaces de subir sus precios.
Esta semana leí a un analista con muchísimos seguidores que decía que nadie tiene suficiente oro para lo que viene. Es el error de mi cliente, dado vuelta. Él apostó todo a una lectura de la tasa. Ese analista apuesta todo a la lectura contraria.
La salida, me parece, no es adivinar. Es tener una cartera que no dependa de adivinar. En la práctica, eso se traduce en algunas ideas concretas.
La parte defensiva de corto plazo vuelve a rendir algo por encima de la inflación. Es poco, pero suma.
Los bonos largos son la pieza más expuesta, porque pierden en los 2 escenarios: con más subas cae su precio, y con más inflación cae su valor real.
El oro funciona como un seguro. Puede pasar un buen tiempo débil si la Fed sostiene tasas altas, y eso no es motivo para cancelarlo. Un seguro no se da de baja porque este mes no hubo incendio.
En acciones, la deuda y la capacidad de subir precios pesan más que nunca. Las empresas muy endeudadas sufren con tasas altas. Las que deben poco y tienen clientes que aceptan aumentos pueden atravesar cualquiera de las 2 recetas.
Así está pensada Capital Antifrágil: no para acertar el escenario, sino para funcionar en los 2. Las proporciones concretas de cada pieza, y si esta decisión cambia algo en ellas, son lo que trabajamos con los miembros.
V — Lo que me dejó ese llamado
Mi cliente perdió mucha plata. Nunca me reclamó nada.
Pienso seguido en esa conversación. La tasa que tanto lo sedujo no le jugó una mala pasada. Le avisó con total claridad lo que podía pasar. Él la leyó como una oferta.
25 años después, la pregunta vuelve con otro emisor y en otra escala. Ya no se trata de si te van a pagar, sino de con qué dólares.
¿Alguna vez una tasa alta te tentó a hacer una inversión que después lamentaste? Escribime a cartas@fedetessore.com, te leo.
Fede Tessore
¿Te sirvió esta nota?
Cada semana escribo una carta como esta sobre cómo invertir mejor a largo plazo. Es gratis y llega directo a tu correo.