
Carta # 36
Las elecciones mueven los titulares, pero casi nunca las inversiones de largo plazo. Hay una sola cosa que conviene revisar, y se hace con calma.
Buenos Aires, 29 de octubre de 2026
Por Fede Tessore
En octubre de 2013 vivía en Key Biscayne, una isla chica pegada a Miami. El 1 de octubre, el gobierno de Estados Unidos cerró porque el Congreso no se ponía de acuerdo con el presupuesto. En los noticieros se hablaba de algo todavía peor: si en dos semanas no se subía el límite legal de la deuda, el país podía dejar de pagar.
En la isla no se notaba nada. Los chicos iban al colegio, los negocios abrían y el puente a Miami funcionaba como siempre. Lo único raro era que el parque nacional que empieza al sur de la isla, que es casi todo mar, estaba cerrado. Dieciséis días después hubo acuerdo, el gobierno volvió a abrir y nadie perdió un dólar.
Me acordé de esas semanas porque el martes 3 de noviembre Estados Unidos vuelve a votar, esta vez para renovar el Congreso. Y cada vez que se acerca una elección aparece la misma pregunta: ¿hay que hacer algo con la cartera?
Creo que no. Pero hay un rincón de la cartera que sí conviene revisar, uno que casi nadie mira, y para llegar ahí quiero empezar por lo que pasa cuando un inversor reacciona a una elección en tiempo real.
I — La noche en que todos se equivocaron
El mejor ejemplo que conozco es la noche del 8 de noviembre de 2016. Wall Street se había ido a dormir convencido de que Hillary Clinton iba a ganar, y los precios lo reflejaban. A medida que Trump se quedaba con Florida, Ohio y otros estados clave, el mercado empezó a corregir esa apuesta en vivo. Los futuros del Dow Jones, que se operan de noche, llegaron a caer más de 800 puntos, y los del S&P 500 bajaron cerca de 5%, el máximo que permitían las reglas en una sola noche.
Un administrador de fondos canadiense que operó esa noche contó después que hacía 30 años que no pasaba una vergüenza así. Vendió en medio del pánico y a la mañana siguiente estaba del lado equivocado.
Porque a la mañana siguiente el Dow abrió apenas 15 puntos abajo. Esa misma tarde estaba en positivo, y en los 12 meses siguientes el S&P 500 subió más de 20%.
Cuento esta historia porque muestra algo que se repite en casi todas las elecciones. Lo que se mueve esa noche es la sorpresa, no el valor de las empresas. Apple, Coca-Cola o Microsoft no venden más ni menos porque gane un candidato u otro, y el mercado suele darse cuenta en cuestión de horas. Los que perdieron plata en 2016 no fueron los que eligieron mal sus inversiones, fueron los que hicieron algo esa noche.
II — Lo que dicen los datos
Las elecciones de medio término, como la del martes, tienen un historial todavía más tranquilizador. En las 20 que hubo desde 1946, el S&P 500 nunca terminó en negativo los 12 meses siguientes, gane quien gane. En promedio subió 14,8%.
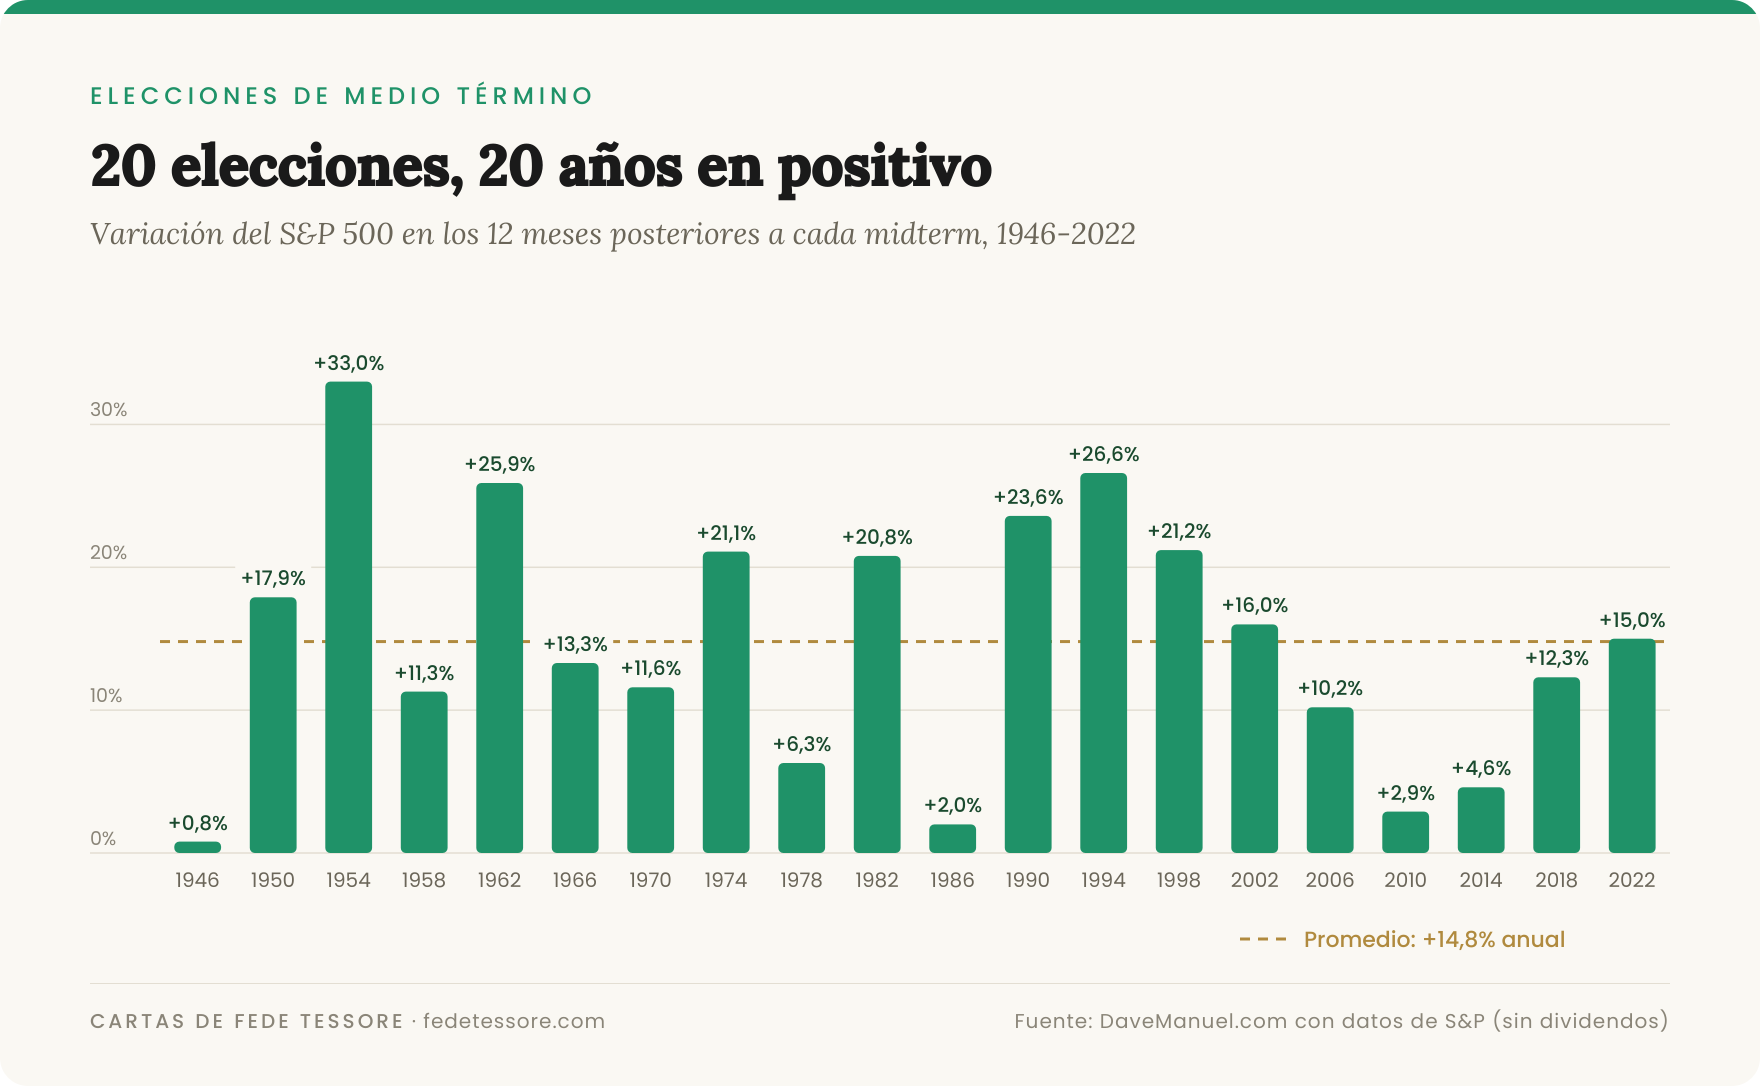
La explicación es bastante simple. Antes de una elección, el mercado no sabe qué va a pasar, y eso lo pone nervioso. Después, aunque el resultado no le guste, por lo menos sabe a qué atenerse. Y cuando el Congreso queda dividido, como indican hoy casi todos los pronósticos, se aprueban menos leyes y hay menos sorpresas. Con un presidente republicano y un Congreso dividido, el S&P 500 subió en promedio 23% el año siguiente, contra 12% en el promedio de todos los escenarios.
No lo cuento para que compres el martes. Un patrón histórico no es una ley, y comprar por una elección es tan mala idea como vender por una. Lo cuento para que, si al día siguiente los titulares hablan de terremoto político, sepas que la historia dice otra cosa. Y si pasan unos días sin un ganador claro, también es normal: en 2022 tardaron más de una semana en saber quién controlaba la Cámara de Representantes.
III — Lo único que sí conviene mirar
Vuelvo a octubre de 2013. Mientras en la isla no pasaba nada, en un rincón del mercado que casi nadie mira sí pasaba algo.
Fidelity, el mayor administrador de fondos money market de Estados Unidos, vendió todas las letras del Tesoro que vencían alrededor de la fecha límite del techo de la deuda. Muchos inversores profesionales hicieron lo mismo, y la tasa de las letras a un mes saltó a su nivel más alto desde la crisis de 2008.
Conviene recordar cómo funciona esto: cuando la tasa de un bono sube, su precio baja. Si alguien exige más rendimiento por la misma letra, es porque está dispuesto a pagar menos por ella. Las letras que vencían esas semanas pasaron a valer menos. Las que vencían varios meses después, en cambio, casi no se movieron, y la tasa del bono a 10 años hasta bajó.
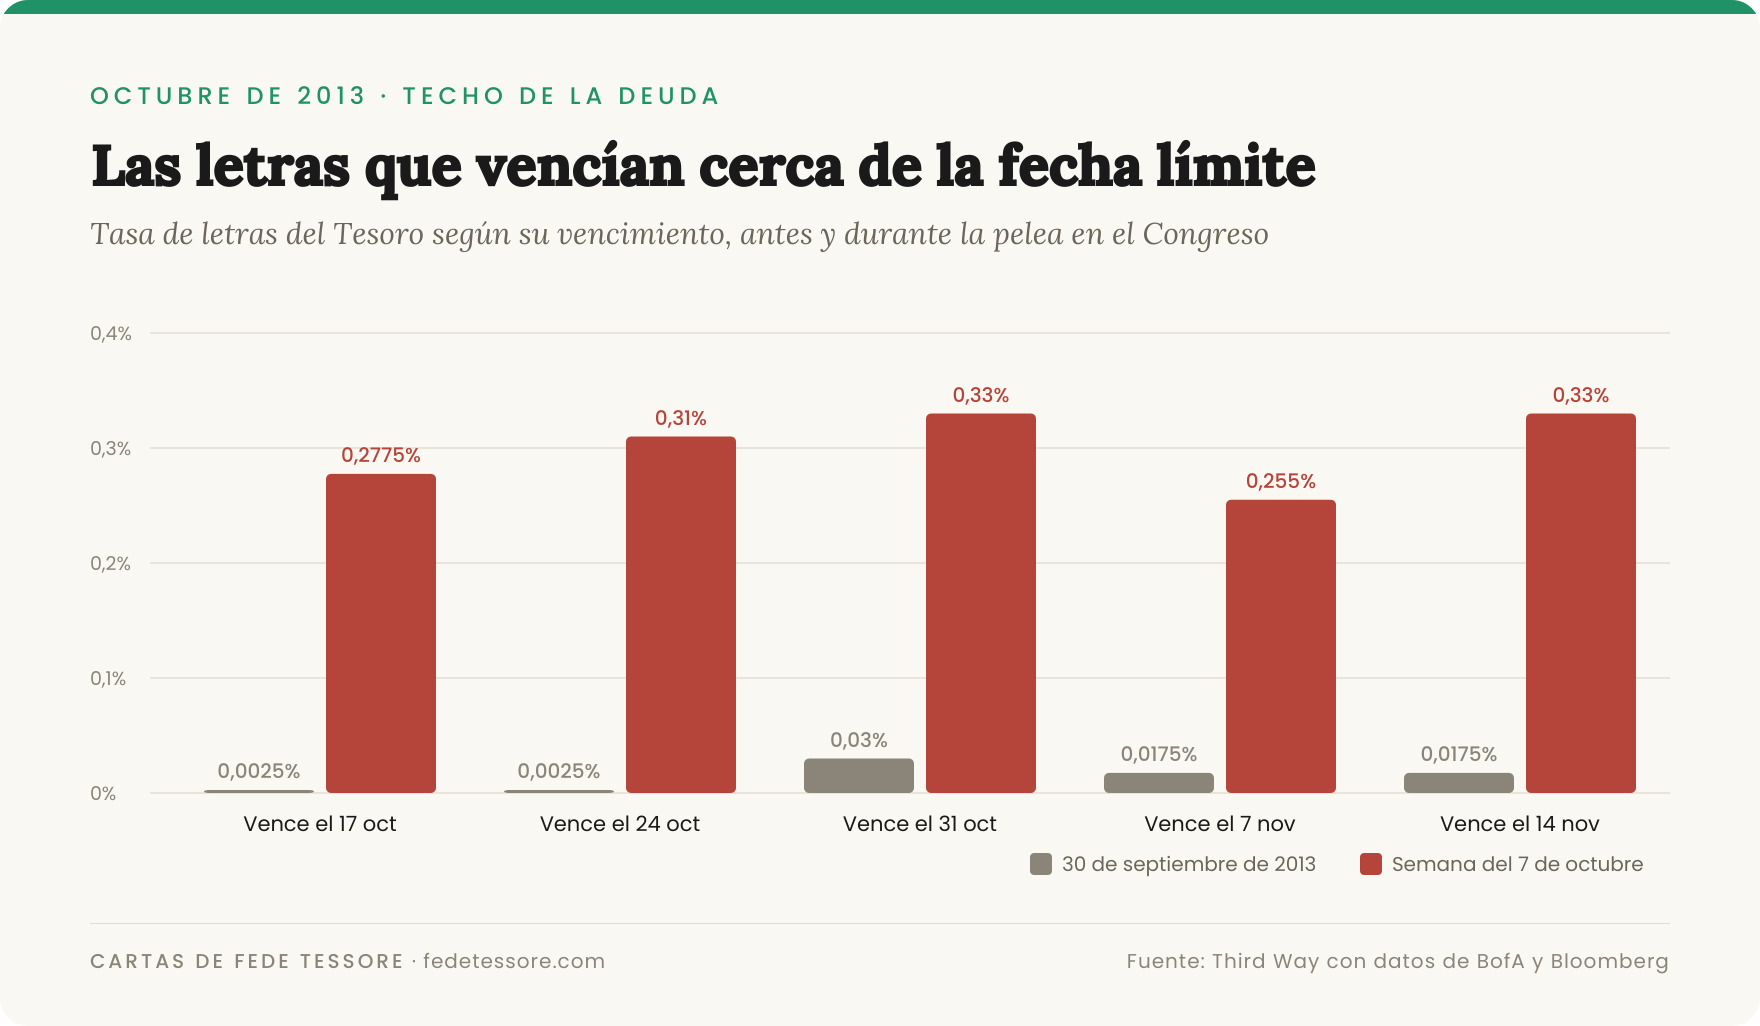
El mercado no dudaba de que Estados Unidos fuera a pagar. Dudaba de que pagara a tiempo. Y el miedo apareció justo en lo que todos consideramos más seguro: las letras del Tesoro y los fondos money market, el lugar donde la mayoría de los inversores deja los dólares que no quiere arriesgar.
Yo tenía una parte de mi liquidez en un money market y no me enteré de nada, porque los administradores del fondo hicieron el trabajo con anticipación. Pero esa es la parte de la cartera que una pelea en Washington puede tocar. Las acciones, no.
¿Por qué importa ahora? Porque es probable que de esta elección salga un Congreso dividido, y la próxima pelea por el techo ya tiene fechas estimadas. El límite está fijado en US$41,104 billones, y lo más probable es que Estados Unidos lo alcance en mayo de 2027. Desde ahí, el Tesoro puede seguir pagando unos meses con medidas extraordinarias, y el día en que ya no podría cumplir con todo, lo que en Washington llaman el X-date, se estima para febrero de 2028.
IV — Qué hacer
1. No vender ni comprar por la elección. Ni el martes ni los días siguientes. Si tu cartera está bien armada para el largo plazo, sigue bien armada gane quien gane.
2. Cuando se acerque la fecha límite, hacer lo que hizo Fidelity. Falta más de un año, así que no hay nada que hacer hoy. Pero cuando el Tesoro anuncie cuándo se queda sin margen, conviene mirar qué parte de tu reserva vence esas semanas. Si tenés letras del Tesoro, lo más prudente es que venzan antes o bastante después.
3. No tener toda la reserva en un solo instrumento ni con un solo vencimiento. Repartir los vencimientos de las letras en distintos meses y saber qué tiene adentro tu money market es algo que conviene hacer siempre, no solo cuando hay ruido en Washington. En Capital Antifrágil, esa es la función de la parte de reserva: que ningún evento puntual te obligue a tomar una decisión apurada.
Si tu reserva está fuera de Estados Unidos, en un plazo fijo en dólares o en un fondo de tu país, la elección te toca todavía menos, pero la lógica es la misma: saber qué hay adentro y cuándo vence, porque algunos fondos en dólares de la región invierten parte de su cartera en letras del Tesoro americano. Para la mayoría alcanza con una revisión tranquila una vez por año.
Aquella vez, en la isla, lo único que se veía era el mar cerrado. Desde entonces, cada vez que se acerca una elección, me fijo menos en quién gana y más en qué vence y cuándo.
Quién manda en Washington cambia cada dos años. Un buen plan no debería cambiar con él.
Te dejo una pregunta: ¿Alguna vez vendiste o compraste algo por una elección? ¿Cómo te fue? Escribime a cartas@fedetessore.com.
Un abrazo y buenas inversiones,
Fede Tessore
¿Te sirvió esta nota?
Cada jueves te mando una carta como esta, gratis, a tu email.