
Carta # 31
El número no empieza en el mercado. Empieza en tu vida.
Buenos Aires, jueves 24 de septiembre de 2026
Por Fede Tessore
En 2008 yo tenía una empresa joven, con buenas perspectivas y poca plata. Buscaba inversores, y había un nombre que se me venía a la cabeza: un amigo de mi papá que había hecho una fortuna con un fondo de compra y venta de empresas. Era la estrella del momento. Aparecía en los diarios, en las revistas, en todas las conversaciones del ambiente.
Lo llamé para ver si le interesaba invertir. Fui preparado para encontrarme con alguien avasallante, de esos que te hacen sentir chico en una reunión.
Me encontré con un hombre abatido.
Había puesto gran parte de sus ahorros en acciones y bonos de alto riesgo, y la crisis financiera de 2008 se los había llevado. No estaba pensando en invertir en empresas nuevas. Estaba pensando en cómo seguir.
Lo que más me impresionó no fue la plata. Fue ver a alguien que había ganado todo lo que se puede ganar en una carrera, que ya tenía su retiro resuelto, y que por una decisión de inversión no solo perdió eso. Perdió también el ánimo y la confianza en sí mismo.
Tardé años en entender la lección. No se equivocó por falta de talento. Se equivocó porque arriesgó plata que no necesitaba arriesgar.
Y para saber qué plata no podés arriesgar, primero tenés que saber cuánto necesitás para vivir.
I. La pregunta que todos hacen mal
Cuando alguien se pregunta si le alcanza para dejar de trabajar, la pregunta suele venir de dos formas: “¿cuánto tengo que juntar?” o “¿cuánto me va a rendir?”.
Las dos empiezan en el mercado. Y el mercado es justo la parte que no controlás. Nadie sabe si las acciones van a rendir 10% o 4% en los próximos 20 años, ni cuánta inflación va a haber, ni qué va a hacer la Fed.
Lo que sí podés saber es cuánto cuesta la vida que querés vivir. Ese es el punto de partida, y todo lo demás sale de ahí.
Pero hay un error que se comete incluso cuando se empieza por el lugar correcto: pensar que ese costo es un número fijo. No lo es. Tu gasto cambia según la etapa de la vida en la que estás.
Te cuento mi caso. Tengo 50 años y 4 hijos en el colegio. Es probablemente la etapa de mayor gasto de toda mi vida: cuotas, uniformes, actividades, vacaciones para 6, un auto donde entremos todos. Dentro de 10 años, con los chicos terminando la facultad o ya trabajando, calculo gastar bastante menos.
Si hoy calculara cuánto capital necesito para vivir de mis inversiones usando lo que gasto ahora, llegaría a un número exagerado. Y un número exagerado es peligroso de dos maneras. O te desanima, porque sentís que nunca vas a llegar. O te empuja a asumir más riesgo del que deberías para alcanzarlo.
Lo mismo pasa al revés. Alguien de 32 años, soltero, que alquila un monoambiente, puede calcular con su gasto de hoy y quedarse corto por mucho cuando lleguen la familia, la casa y los colegios.
Y la etapa del retiro tampoco es lineal. Un estudio de David Blanchett, investigador de Morningstar, encontró que el gasto real de los jubilados tiende a bajar con los años, porque se viaja menos y se sale menos, y vuelve a subir al final por motivos de salud.
Por eso no alcanza con un número. Necesitás dos: cuánto gastás hoy y cuánto vas a gastar en la etapa en la que quieras vivir de tus inversiones. El primero es una foto. El segundo es una proyección.
II. Tus dos números: la foto y la proyección
La foto. ¿Cuánto gastaste el mes pasado? No aproximado. Exacto.
Para sacarlo hace falta una tarde y los resúmenes de los últimos 3 meses: tarjetas, cuenta bancaria, débitos automáticos. Sumás todo y lo dividís en dos columnas.
Gastos esenciales: lo que necesitás para vivir bien aunque el mundo se complique. Casa, comida, salud, la educación de tus hijos.
Gastos elegidos: lo que hacés porque querés. Viajes, el auto nuevo, salidas, el club, los gustos.
No hay nada malo en los gastos elegidos. Muchos son la razón por la que trabajás. Pero conviene saber cuáles son, porque en tu plan cumplen un papel distinto, y lo vas a ver en la sección V.
Los gastos que no son mensuales (seguros, impuestos, vacaciones) hay que anualizarlos. Y en el camino vas a encontrar una tercera columna, la de los gastos que no son ni necesidad ni elección, sino costumbre. Esos se van solos cuando los ves.
La proyección. Con la foto armada, pensá en la etapa en la que querés vivir de tus inversiones. Tachá lo que va a terminar: el colegio, la hipoteca, la cuota del auto. Sumá lo que va a aparecer: más gastos de salud, quizás más viajes en los primeros años, ayudar a un hijo con su primer departamento.
En mi caso, el colegio de los chicos es uno de los gastos que más pesan en la foto. En la proyección, dentro de 10 años, ya no va a estar.
Lo que queda después de tachar y sumar es tu número. Es el que vamos a usar para todo lo que sigue.
III. Cuánto capital necesitás
Con tu número proyectado en la mano, la siguiente pregunta es cuánto capital hace falta para generarlo. La respuesta depende de dos cosas: cuánto rinde tu plata y si estás dispuesto a ir consumiendo parte del capital.
Tomemos un ejemplo: USD 3.000 al mes, o sea, USD 36.000 al año. Hay tres formas de hacer la cuenta.
La primera: vivir de los intereses. Hoy, el bono del Tesoro norteamericano a 10 años paga 5,12%, el nivel más alto desde 2007. Al 5%, con USD 720.000 cobrás USD 36.000 al año sin tocar el capital. Parece fácil.
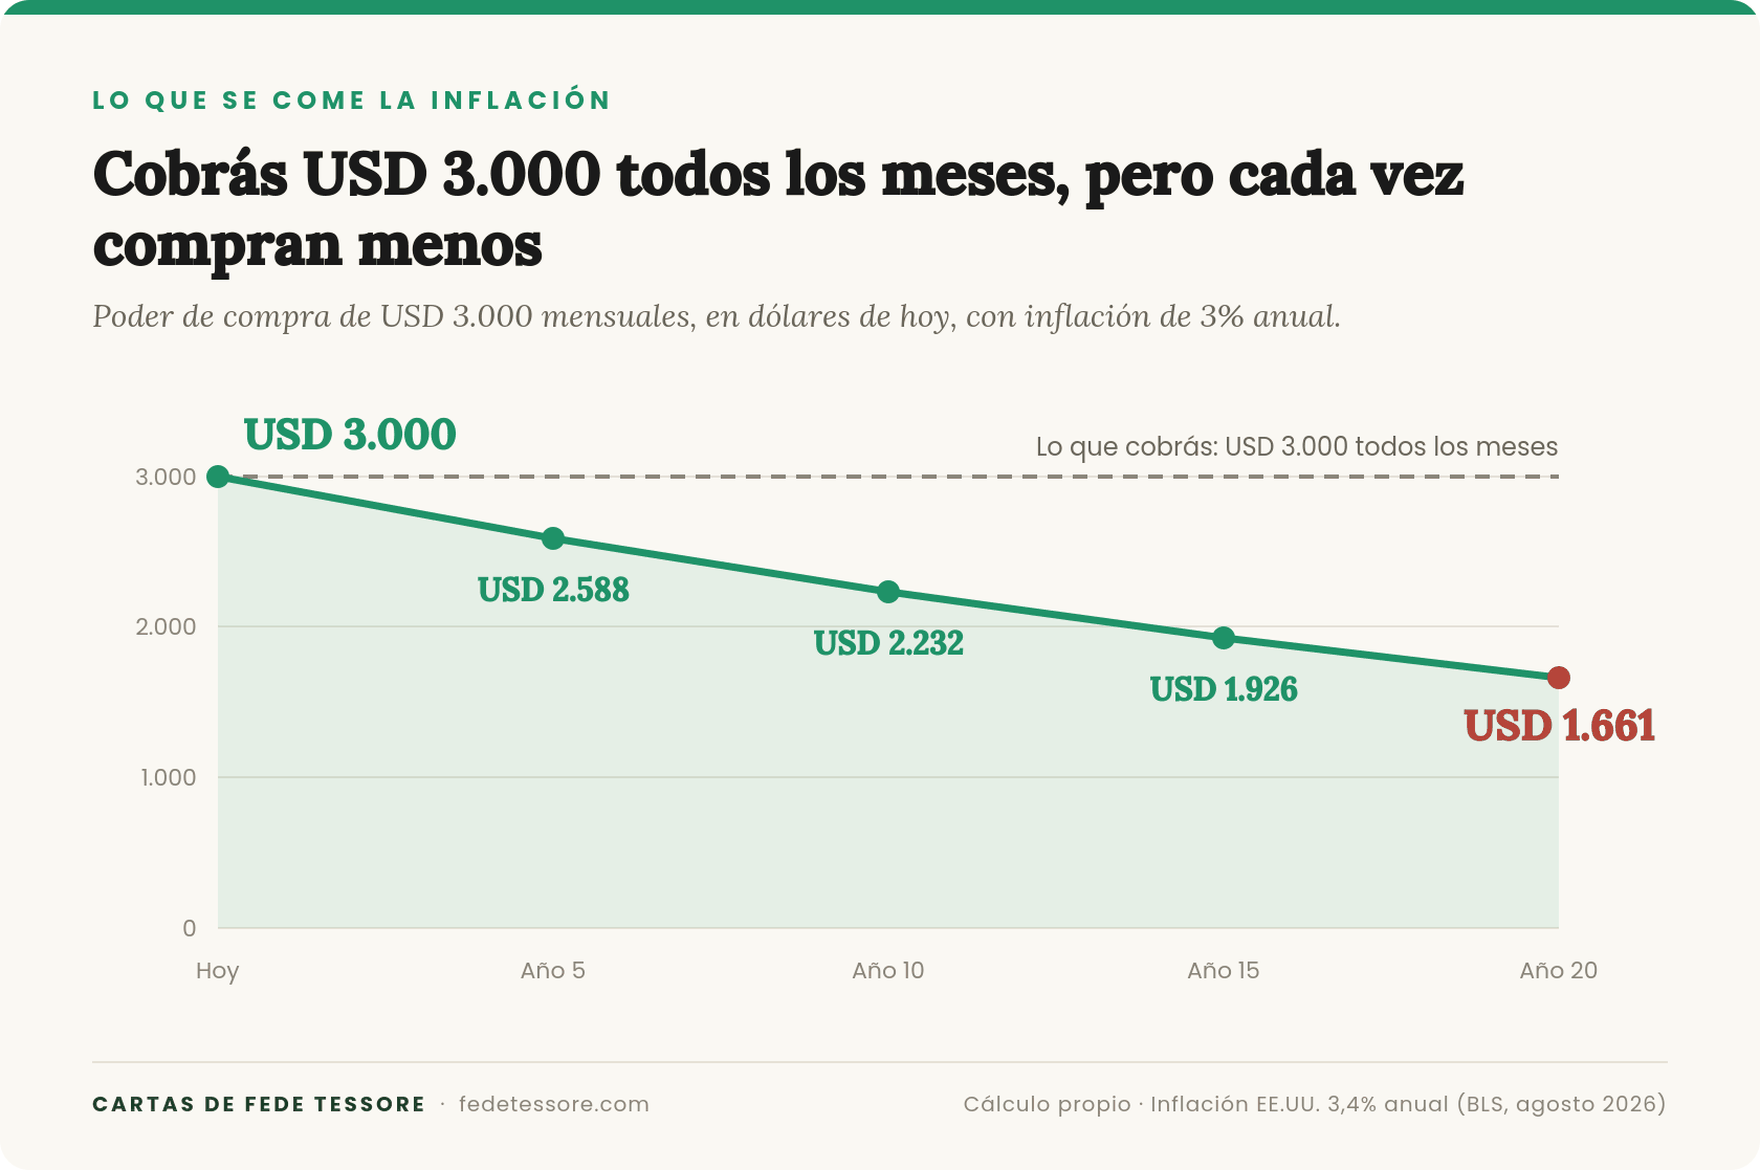
El problema es la inflación, que en Estados Unidos está en 3,4%. Tu capital sigue siendo de USD 720.000, pero cada año compras menos. Con una inflación anual del 3%, en 20 años esos USD 3.000 al mes compran lo que hoy compran unos USD 1.660. Cobraste cada dólar prometido y perdiste casi la mitad de tu poder de compra. Es el ahorrista de 1946 del que te hablé la semana pasada.
La segunda: vivir de los intereses, pero protegiendo el poder de compra. Del 5% que cobrás, reinvertís la parte que se come la inflación, unos 3 puntos, y gastás solo el resto: 2%. Así tu capital crece al mismo ritmo que los precios. Pero para sacar USD 36.000 al 2% necesitás USD 1.800.000. Dos veces y media más que en la primera cuenta.
La tercera: comer capital de forma planificada. En 1994 un planificador financiero norteamericano, William Bengen, tomó una cartera mitad acciones del S&P 500 y mitad bonos del Tesoro de mediano plazo, y la probó con los datos reales del mercado desde 1926. En ese período, las acciones rindieron en promedio cerca de 10% anual y los bonos cerca de 5%, con una inflación de alrededor de 3%. En promedio, la cartera le ganaba a la inflación en unos 4 o 5 puntos porcentuales al año.
Pero Bengen no buscaba el promedio. Buscaba cuánto podía retirar un jubilado por año para que la plata le durara 30 años aun si le tocaba el peor momento: retirarse a fines de los 60, justo antes de una década de mercado en baja e inflación alta.
La respuesta fue 4%. El capital sigue invertido y rindiendo. Vos retirás el 4% el primer año y después ajustás ese monto por la inflación. Algunos años el capital crece, otros se achica, y en el peor escenario de la historia se termina justo a los 30 años. Para retirar USD 36.000 al 4% necesitás USD 900.000.
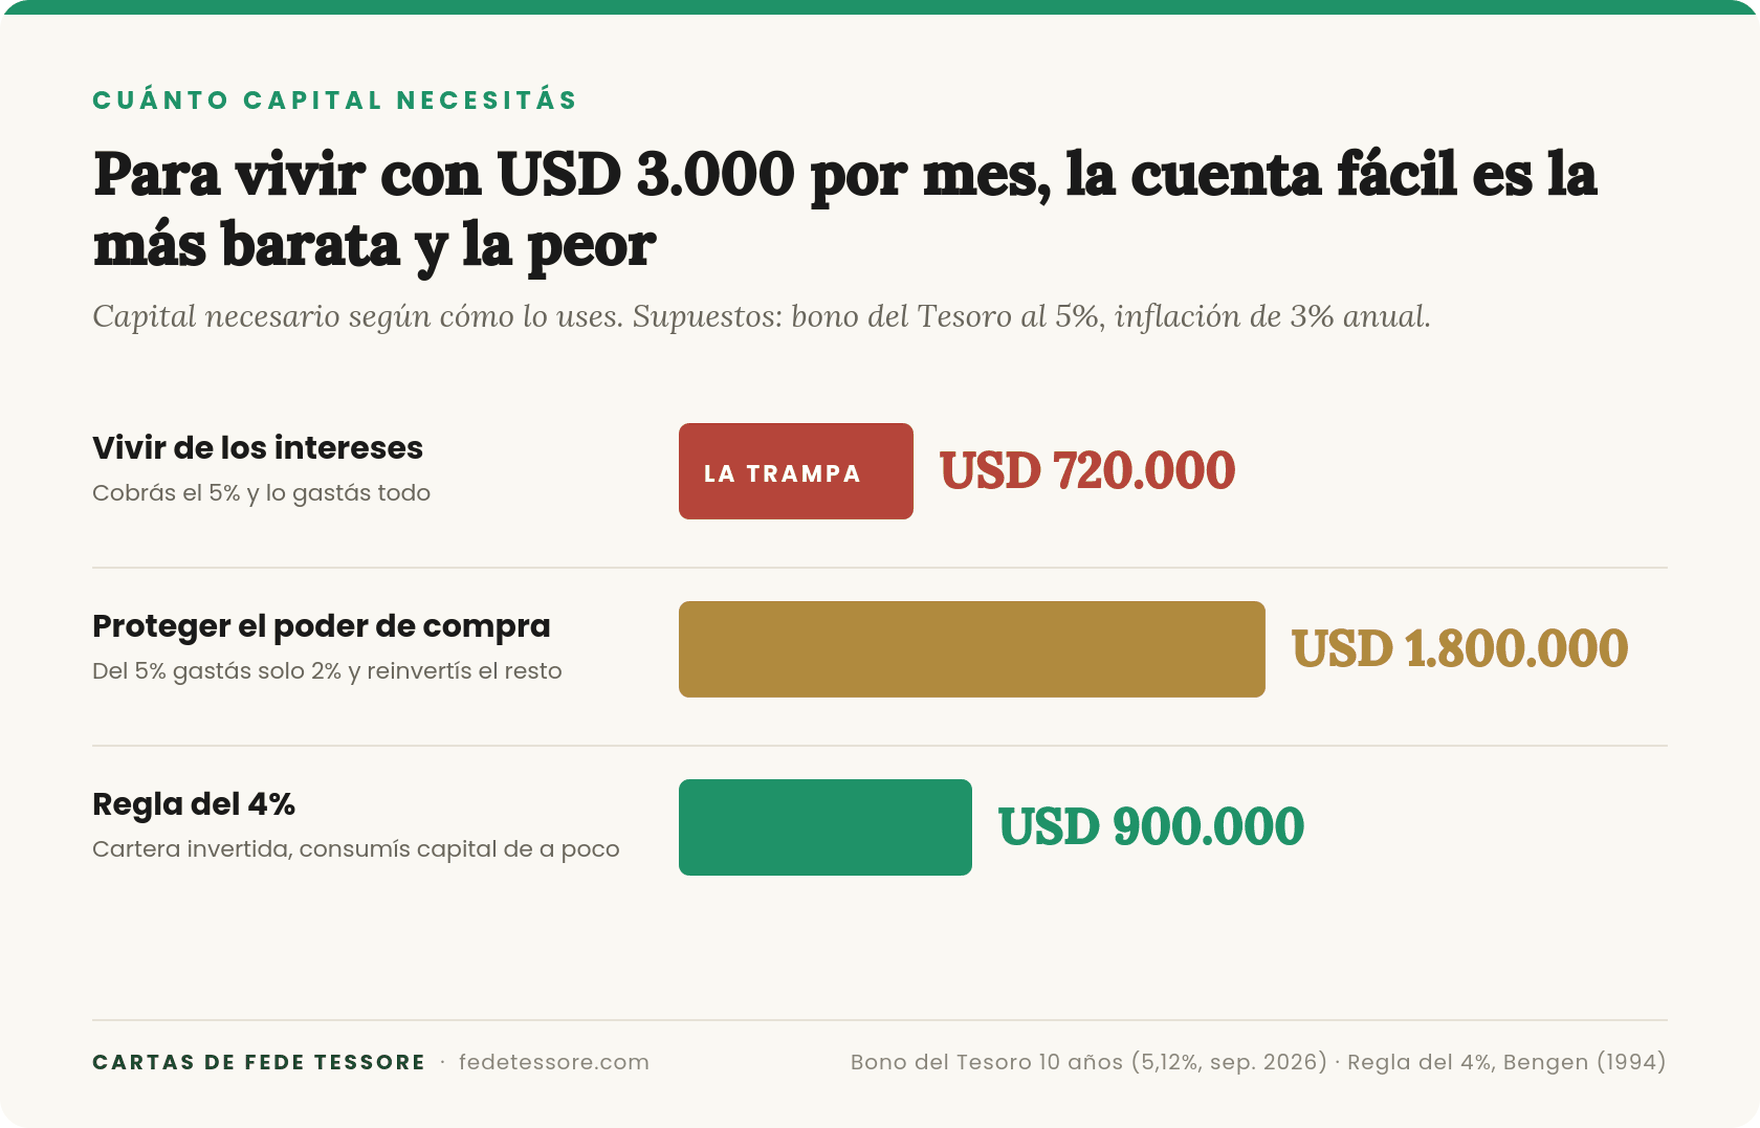
Necesitás la mitad que en la segunda cuenta por dos razones: la cartera tiene acciones, que a largo plazo rinden más que un bono, y aceptás consumir parte del capital. Y como la regla se calcula sobre el peor período, en la mayoría de los escenarios históricos el jubilado terminaba con más plata de la que había empezado.
No hace falta morirte con todo tu capital intacto. Lo que sí tenés que cuidar es no quedarte sin plata antes de tiempo. Por eso el plan se piensa a 30 años o más, no a 15.
De la regla del 4% se obtiene una cuenta rápida: retirar el 4% equivale a decir que tu capital debe ser 25 veces tu gasto anual. Tu número proyectado por 25 es el capital que necesitás. Y cada USD 1.000 por mes que sumás o sacás de tu número mueve unos USD 300.000 del capital. Por eso vale tanto el trabajo de la sección II.
IV. ¿Y los departamentos?
En Argentina, “vivir de rentas” casi siempre se refiere a departamentos. Y hoy los números acompañan: la renta bruta promedio en la Ciudad de Buenos Aires superó el 6% por primera vez en varios años.
Pero el número que te dicen es bruto. Expensas, ABL, arreglos, meses vacíos entre inquilinos e impuestos se comen entre el 15% y el 25%. El neto queda entre 4,5% y 5%, similar a lo que hoy paga un bono del Tesoro norteamericano. A eso le podés sumar la valorización, aunque los precios también bajan: en la Ciudad cayeron cerca de 38% entre 2018 y 2023.
Entonces, ¿conviene tener inmuebles para vivir de rentas? Para mí la respuesta depende de dos preguntas, en este orden.
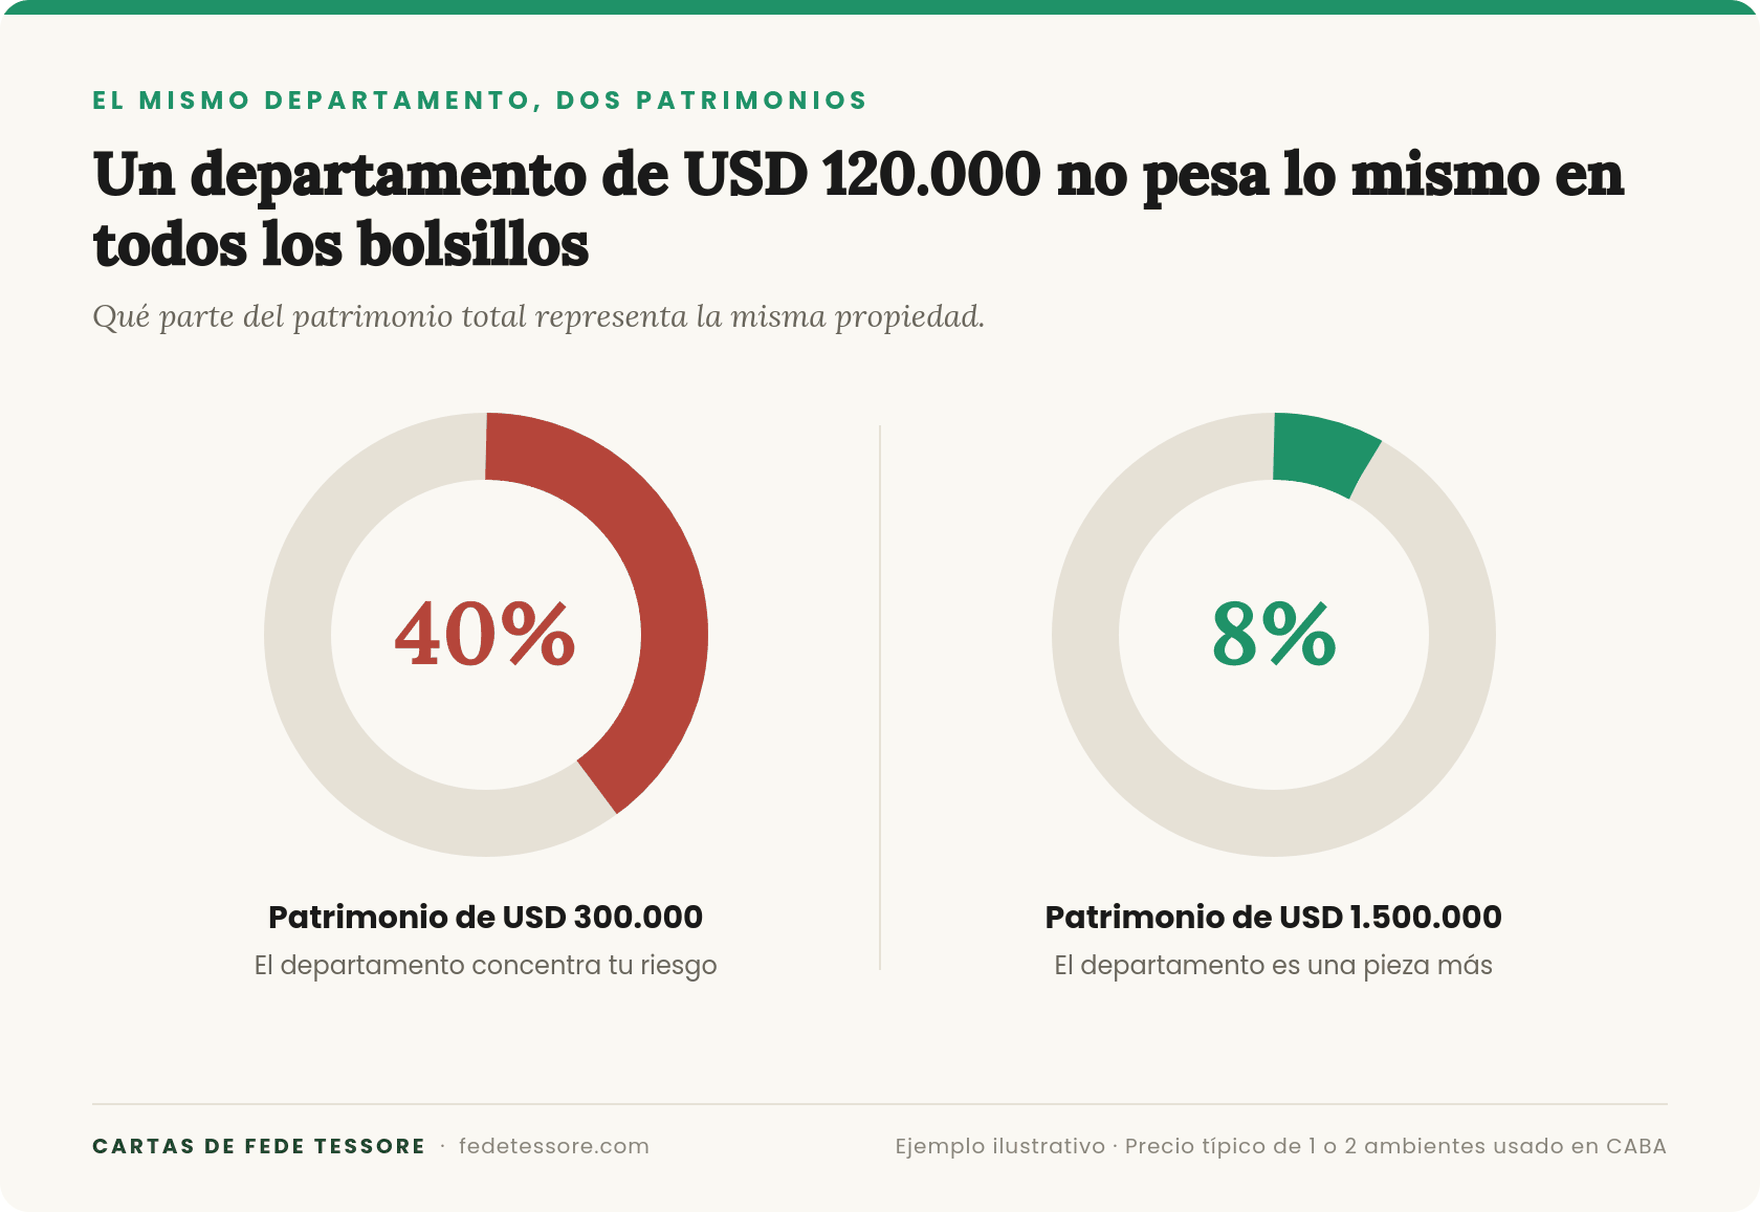
La primera es el tamaño de tu patrimonio. Un departamento de uno o dos ambientes en Buenos Aires cuesta entre USD 90.000 y USD 130.000. Si tu patrimonio es de USD 300.000, un departamento de USD 120.000 representa el 40% de todo lo que tenés, concentrado en un solo inquilino, un solo edificio y un solo país. Y no lo podés vender por partes: no podés vender el baño cuando necesitás plata. Si tu patrimonio es de USD 1.500.000, ese mismo departamento representa el 8%. Ahí deja de ser una apuesta y pasa a ser una pieza.
La segunda es de qué lado del plan lo ponés. Un inmueble no va del lado que busca crecer. Va del lado que protege. Su trabajo es darte una renta estable y cuidar tu poder de compra, porque es un activo real: si el dólar pierde valor, como vimos la semana pasada, los ladrillos suelen acompañar a la inflación. El bono, en cambio, te paga en dólares que valen cada vez menos.
Por eso no los veo como rivales sino como complementos. El bono te da liquidez: lo vendés en un minuto si necesitás plata. El inmueble te protege de la inflación del dólar. Del lado que protege, conviene tener ambos.
Lo que el inmueble no puede ser es tu colchón a corto plazo. Los 2 o 3 años de gastos que vas a ver en la próxima sección tienen que estar en algo que puedas usar mañana, y un departamento no se vende en una semana.
La conclusión es simple: con un patrimonio pequeño, el departamento concentra tu riesgo. Con uno más grande, es una muy buena pieza del lado que protege, junto a los activos financieros y no en lugar de ellos.
V. Cómo se arma: la reserva, el motor y la flexibilidad
Una vez que sabés tu número, el capital se divide solo en dos extremos.
1. La reserva. Entre 2 y 3 años de gastos esenciales en liquidez o en bonos de corto plazo. Es la parte más importante, y la razón es el orden en que llegan los años malos. Si el mercado cae un 30% en el primer año de tu retiro y tenés que vender para pagar el supermercado, esa pérdida se vuelve permanente. Con la reserva, vivís de ahí mientras el mercado se recupera, y no vendés nunca en el piso.
2. El motor. El resto sigue invertido en empresas de calidad, que componen su valor durante décadas. Sin esta parte, la inflación se come la reserva en pocos años. Tu retiro dura 30 años, y en 30 años la vida cuesta más del doble.
3. La flexibilidad. En los años malos recortás los gastos elegidos, no los esenciales. Acá es donde la división de la sección II te salva: sabés exactamente qué podés postergar sin que tu vida cambie.
Fijate que esto no es lo mismo que la cartera de Bengen. La suya era mitad acciones y mitad bonos, todo mezclado. Cuando el mercado cae, cae todo junto, y si no tenés una regla clara, para retirar tu 4% terminás vendiendo un poco de todo, incluidas acciones que están en el piso.
Yo prefiero separar. De un lado, una reserva que no depende del mercado. Del otro, un motor que puede ser más exigente, justamente porque sabe que nadie lo va a obligar a vender en una crisis. Nada en el medio. Es la idea de la barra con pesas de Nassim Taleb: dos extremos bien definidos en lugar de todo a mitad de camino.
Creo que es una forma más robusta de armar un retiro que la cartera mixta clásica, y así está pensado Capital Antifrágil.
El amigo de mi papá tenía mucho más de lo que necesitaba para vivir tranquilo. Lo que no tenía era una parte de esa plata que no se tocara. Todo estaba en el mismo extremo, y cuando ese extremo se rompió, no quedó nada abajo.
Un pueblo en la montaña
Esta semana pasé 4 días en Purmamarca.
En la pared del hotel había un mural con una frase firmada por Cortázar. No pude confirmar que fuera suya, pero me quedó dando vueltas. Decía que no hay sonido más reconfortante ni más ignorado que el de la vida cotidiana.
Me hizo pensar que tu número, en el fondo, es eso: el precio de tu vida cotidiana. Lo primero que tenés que proteger no es ni el viaje ni el auto nuevo. Es la casa, la rutina, la tranquilidad de levantarte sin mirar la pantalla del mercado.
El amigo de mi papá tenía todo eso cubierto de sobra, y lo puso en juego.
No hace falta tanto para estar bien. Hace falta saber cuánto es, y cuidarlo.
¿Cuánto gastaste el mes pasado? ¿Y cuánto vas a necesitar cuando dejes de trabajar?
Un abrazo y buenas inversiones,
Fede Tessore
¿Te sirvió esta nota?
Cada semana escribo una carta como esta sobre cómo invertir mejor a largo plazo. Es gratis y llega directo a tu correo.