
Carta # 33
La fortuna más grande de América desapareció en menos de 100 años. Lo que la destruyó también amenaza un patrimonio de USD 100.000.
Montevideo, Uruguay, 8 de octubre de 2026
Por Fede Tessore
A principios de 2008, un norteamericano llamado Will Bonner llamó por teléfono a Juan, que en ese momento estaba a cargo de las ventas de Inversor Global. Will vivía en Buenos Aires y quería arrancar acá un negocio de newsletters financieros por suscripción. O sea, algo muy parecido a lo que hacíamos nosotros. Y para eso quería llevarse a Juan.
Juan le dijo que no. Pero le dio un consejo: si le interesaba este mercado, que se juntara conmigo.
Siempre le voy a agradecer esa lealtad. Juan podía haber escuchado la oferta pensando solo en él, y terminó abriéndome la puerta a la sociedad más importante de mi carrera.
Will ya conocía nuestra revista, que en ese momento se vendía en los kioscos de diarios. Nos juntamos, y ahí me enteré de que su familia tenía ese mismo negocio funcionando en casi todo el mundo, menos en América Latina. Me fui de esa reunión sin terminar de entender el tamaño de lo que me había contado. Quedamos en que unos meses después su papá, Bill, iba a venir a Buenos Aires con su socio, Mark Ford, y que valía la pena juntarnos.
La reunión se hizo en nuestra oficina de Las Heras y Callao, en pleno centro de Buenos Aires. Teníamos dos pisos: uno de oficinas y otro de aulas, donde dábamos cursos. Ahí empezamos a hablar de una posible sociedad para crecer en Argentina y en el resto del mundo de habla hispana. Después fui yo a verlos a Baltimore.
Y entonces llegó la crisis de 2008, la que casi se lleva puesto al sistema financiero entero, y todo quedó congelado. Recién pudimos asociarnos en 2012.
Bill es mi socio desde entonces. Apostó por mí cuando pocos lo hacían con esa convicción, y esa sociedad me abrió una proyección internacional que yo no había imaginado. Él también encontró en Inversor Global lo que había ido a buscar ese día a Las Heras y Callao: una puerta al mundo hispano. Fue una apuesta que salió bien para los dos.
Con los años, Bill se convirtió en un enamorado de Argentina. Tiene una estancia en Salta, y también propiedades en otras partes del mundo, entre ellas un resort en Nicaragua y un castillo en Normandía, el Château de Courtoumer. Ahí, entre buenos vinos y quesos, tuvimos muchas de nuestras mejores charlas. Y había un tema que siempre volvía a la mesa: cómo hacer para que una fortuna no desaparezca.
Bill le dedicó un libro entero a esa pregunta. Lo escribió con Will, el mismo que llamó a Juan en 2008, y se llama Family Fortunes. Lo tengo sobre el escritorio mientras te escribo.
I. La fortuna más grande de América
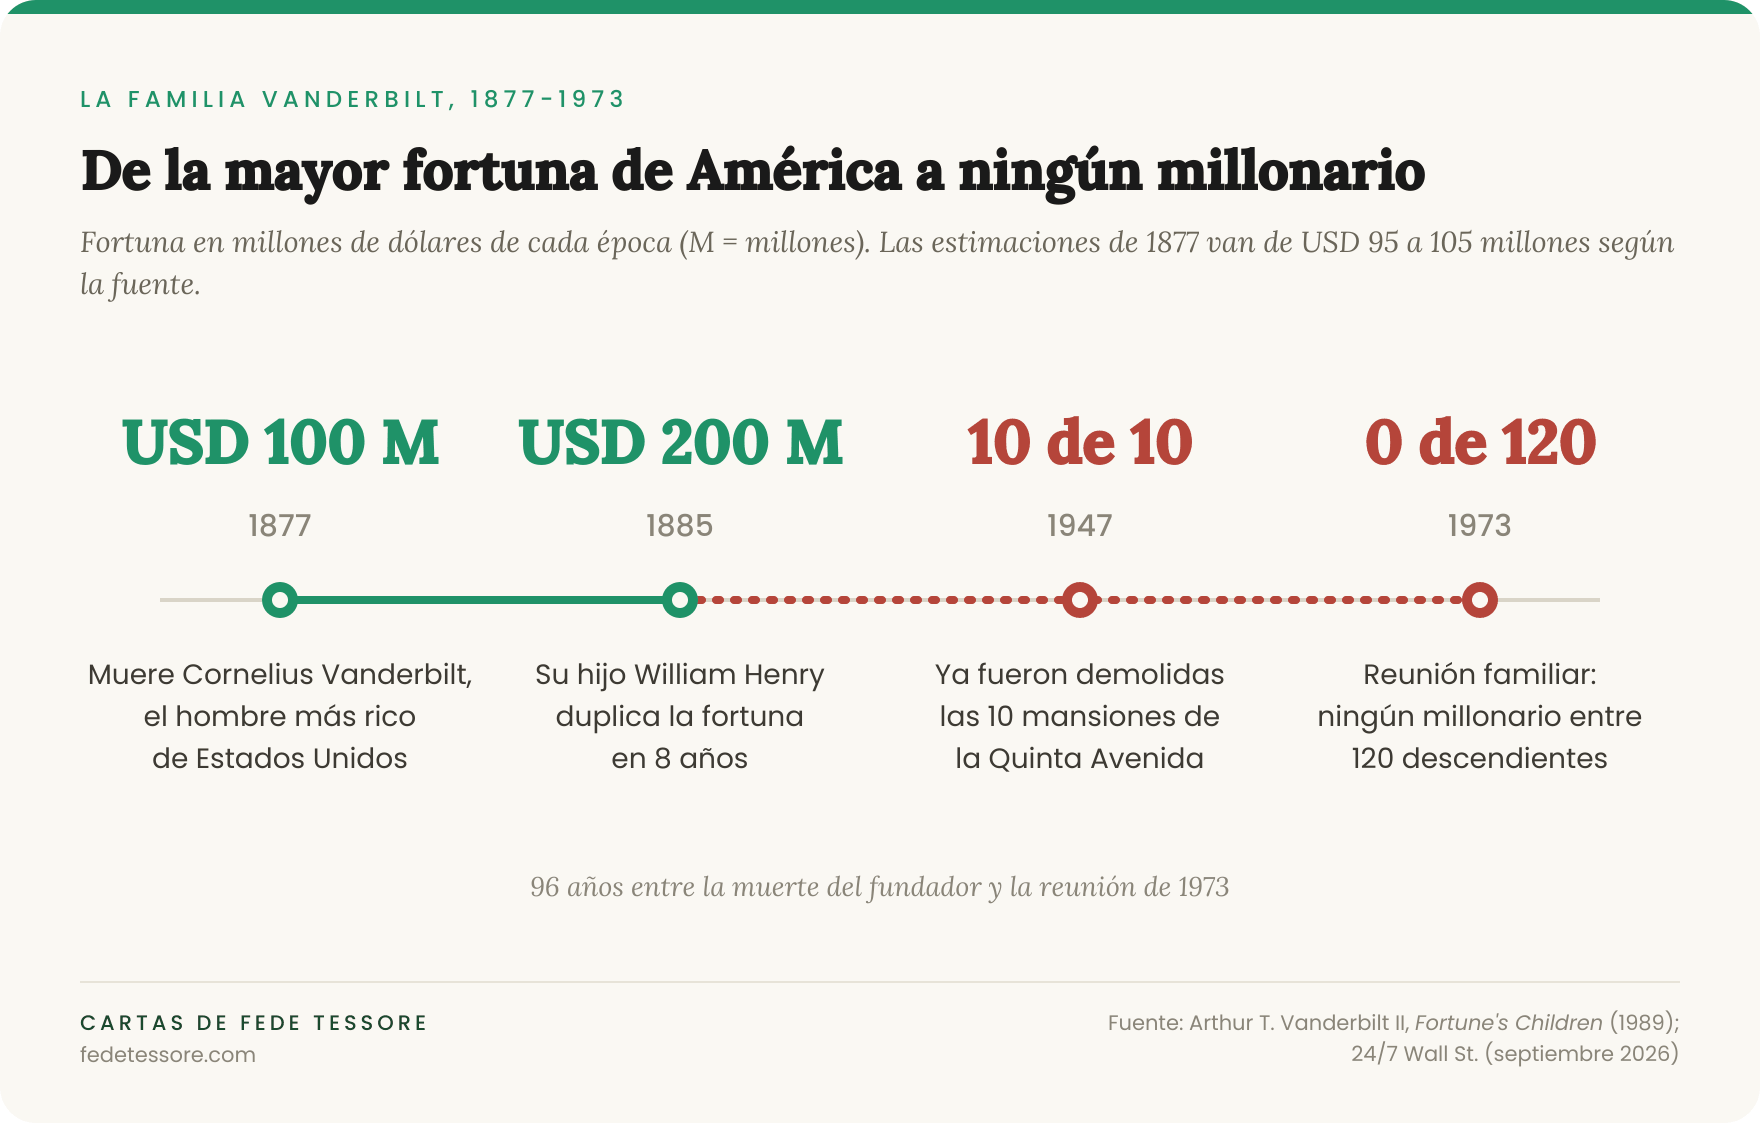
Cuando Cornelius Vanderbilt murió en 1877, era el hombre más rico de Estados Unidos. Había construido un imperio de barcos a vapor y ferrocarriles, y dejó una fortuna de alrededor de USD 100 millones. Para tener una idea de la escala: era más plata de la que había en ese momento en el Tesoro norteamericano.
Le dejó casi todo a un solo hijo, William Henry, con instrucciones claras de cuidarlo. Y William Henry lo cuidó: en 8 años duplicó la fortuna, hasta más de USD 200 millones.
El problema empezó en la generación siguiente. Los nietos construyeron 10 mansiones sobre la Quinta Avenida de Nueva York, casas de verano en Newport que todavía hoy se visitan como museos, yates y colecciones de arte. Todo lo que se gastaba en mantener ese mundo salía del capital, y casi nada volvía a entrar.
Para 1947, las 10 mansiones de la Quinta Avenida ya habían sido demolidas.
En 1973, la familia organizó su primera reunión en la Universidad de Vanderbilt, la que el viejo Cornelius había fundado con una donación. Llegaron 120 descendientes. Según cuenta Arthur Vanderbilt II, historiador de la familia, en su libro Fortune’s Children, entre los 120 no había un solo millonario.
La fortuna más grande de Estados Unidos había tardado menos de 100 años en evaporarse.
Es probable que a esta altura pienses que esto es un problema de multimillonarios, y que vos no tenés mansiones en la Quinta Avenida. Yo lo miraría al revés.
Las fuerzas que destruyeron la fortuna de los Vanderbilt son las mismas que destruyen un patrimonio de USD 100.000. La única diferencia es la velocidad. A la fortuna más grande de América le llevó un siglo desaparecer. A una familia con USD 100.000 le puede alcanzar con una generación, con un divorcio mal resuelto o con una sucesión mal hecha.
Y vos tenés una ventaja que los Vanderbilt no tenían: las herramientas que protegen un patrimonio chico son mucho más simples y más baratas que las que necesita uno grande. Pero para entender cuáles son, primero hay que ver cómo se achica una herencia.
II. La herencia se achica antes de llegar
Casi todos conocemos una historia así. La casa de los abuelos que queda cerrada años porque los hermanos no se ponen de acuerdo en qué hacer con ella. La sucesión que tarda tanto que, cuando por fin termina, lo heredado vale bastante menos. El tío que tenía plata “afuera” y nadie sabía bien dónde.
En nuestros países casi nadie mide cuánto patrimonio se pierde en ese camino. En Estados Unidos sí, y los números sirven para dimensionarlo.
La generación de los baby boomers, los nacidos entre 1946 y 1964, tiene hoy unos USD 93 billones, es decir, 93 millones de millones de dólares. En las próximas dos décadas, ese patrimonio va a pasar a sus hijos. Este año, Visa hizo la cuenta de cuánto llega de verdad: unos USD 36 billones. De cada 10 dólares, a los herederos les van a llegar menos de 4.
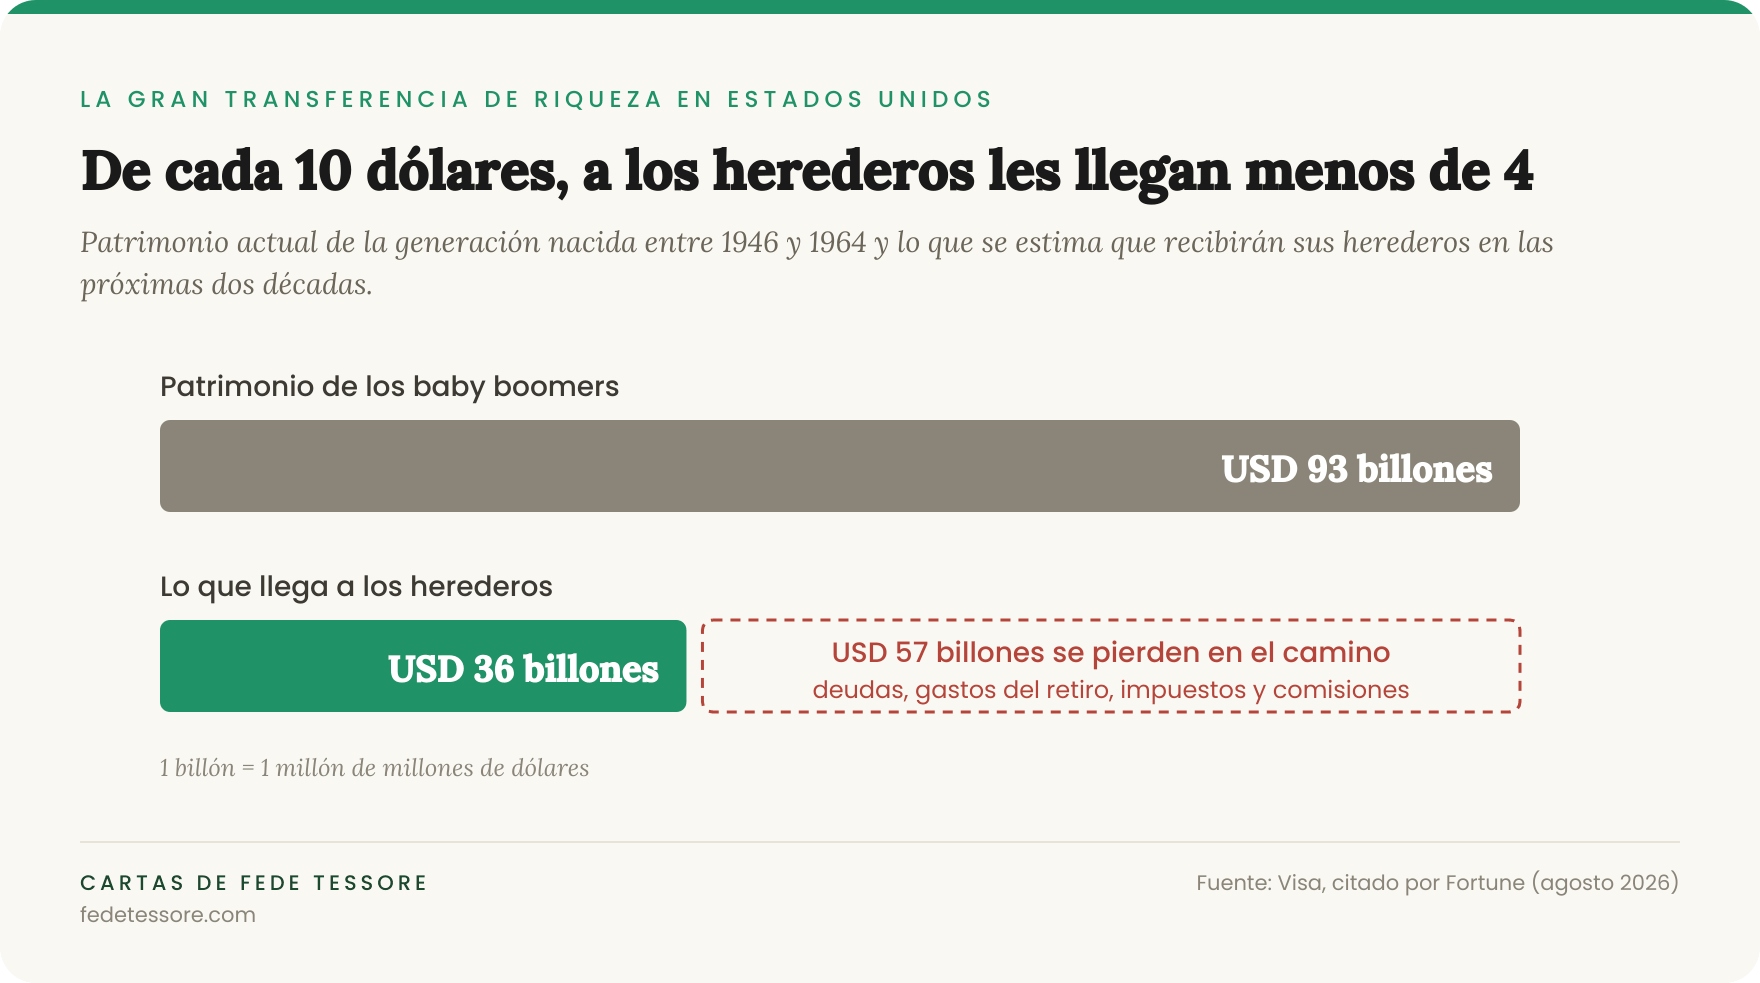
¿Dónde queda el resto? En deudas, porque el 41% de los propietarios de entre 65 y 79 años todavía tiene una hipoteca. En los gastos de los años de retiro, sobre todo salud y cuidados. Y en impuestos, honorarios y comisiones. Lo que llega ni siquiera se reparte parejo: cerca del 75% va a familias que ya están entre el 2% y el 10% de mayores ingresos.
Más allá de Estados Unidos, lo que me interesa es cómo pasa. Entre lo que una persona tiene y lo que sus hijos reciben hay un camino largo, y en ese camino la plata se pierde por goteo, con muchos errores chicos más que con uno grande.
Y si eso pasa en el país con el sistema financiero más ordenado del mundo, en los nuestros el goteo es peor. Hay trámites que duran años mientras la moneda pierde valor. Y hay patrimonios repartidos entre una caja de seguridad, una cuenta en el exterior que conoce uno solo de los dos padres y una billetera de cripto cuya clave está en la cabeza de una sola persona.
III. No se pierde por dividirse, se pierde por consumirse
Hay una creencia muy extendida sobre las herencias: que las fortunas se pierden porque se dividen. Un padre deja todo a 3 hijos, cada hijo deja lo suyo a otros 3, y en 3 generaciones el patrimonio original quedó partido en 27 pedazos.
La cuenta está bien, pero lleva a una conclusión equivocada. Hagamos el ejercicio con números.
Supongamos una familia con USD 500.000 y 3 hijos. Y supongamos que esa plata está invertida y rinde 5% por año por encima de la inflación, y que entre una generación y la siguiente pasan 30 años.
Escenario 1: nadie toca el capital. En 30 años, esos USD 500.000 se convierten en unos USD 2.160.000, medidos en dólares de hoy. Dividido entre 3 hijos, cada uno recibe unos USD 720.000, más de lo que tenía su padre. Y si los hijos repiten la historia, cada nieto termina con algo más de USD 1 millón, el doble de lo que tenía el abuelo. El interés compuesto le gana a la división con comodidad.
Escenario 2: la familia vive del capital. Mismos USD 500.000, mismo 5%, pero la familia retira 4% por año para vivir. El capital crece apenas 1% por año, y en 30 años llega a unos USD 674.000. Dividido entre 3, cada hijo recibe unos USD 225.000, menos de la mitad de lo que tenía su padre. Y si los hijos hacen lo mismo, a cada nieto le quedan unos USD 100.000, la quinta parte de lo que tenía el abuelo.
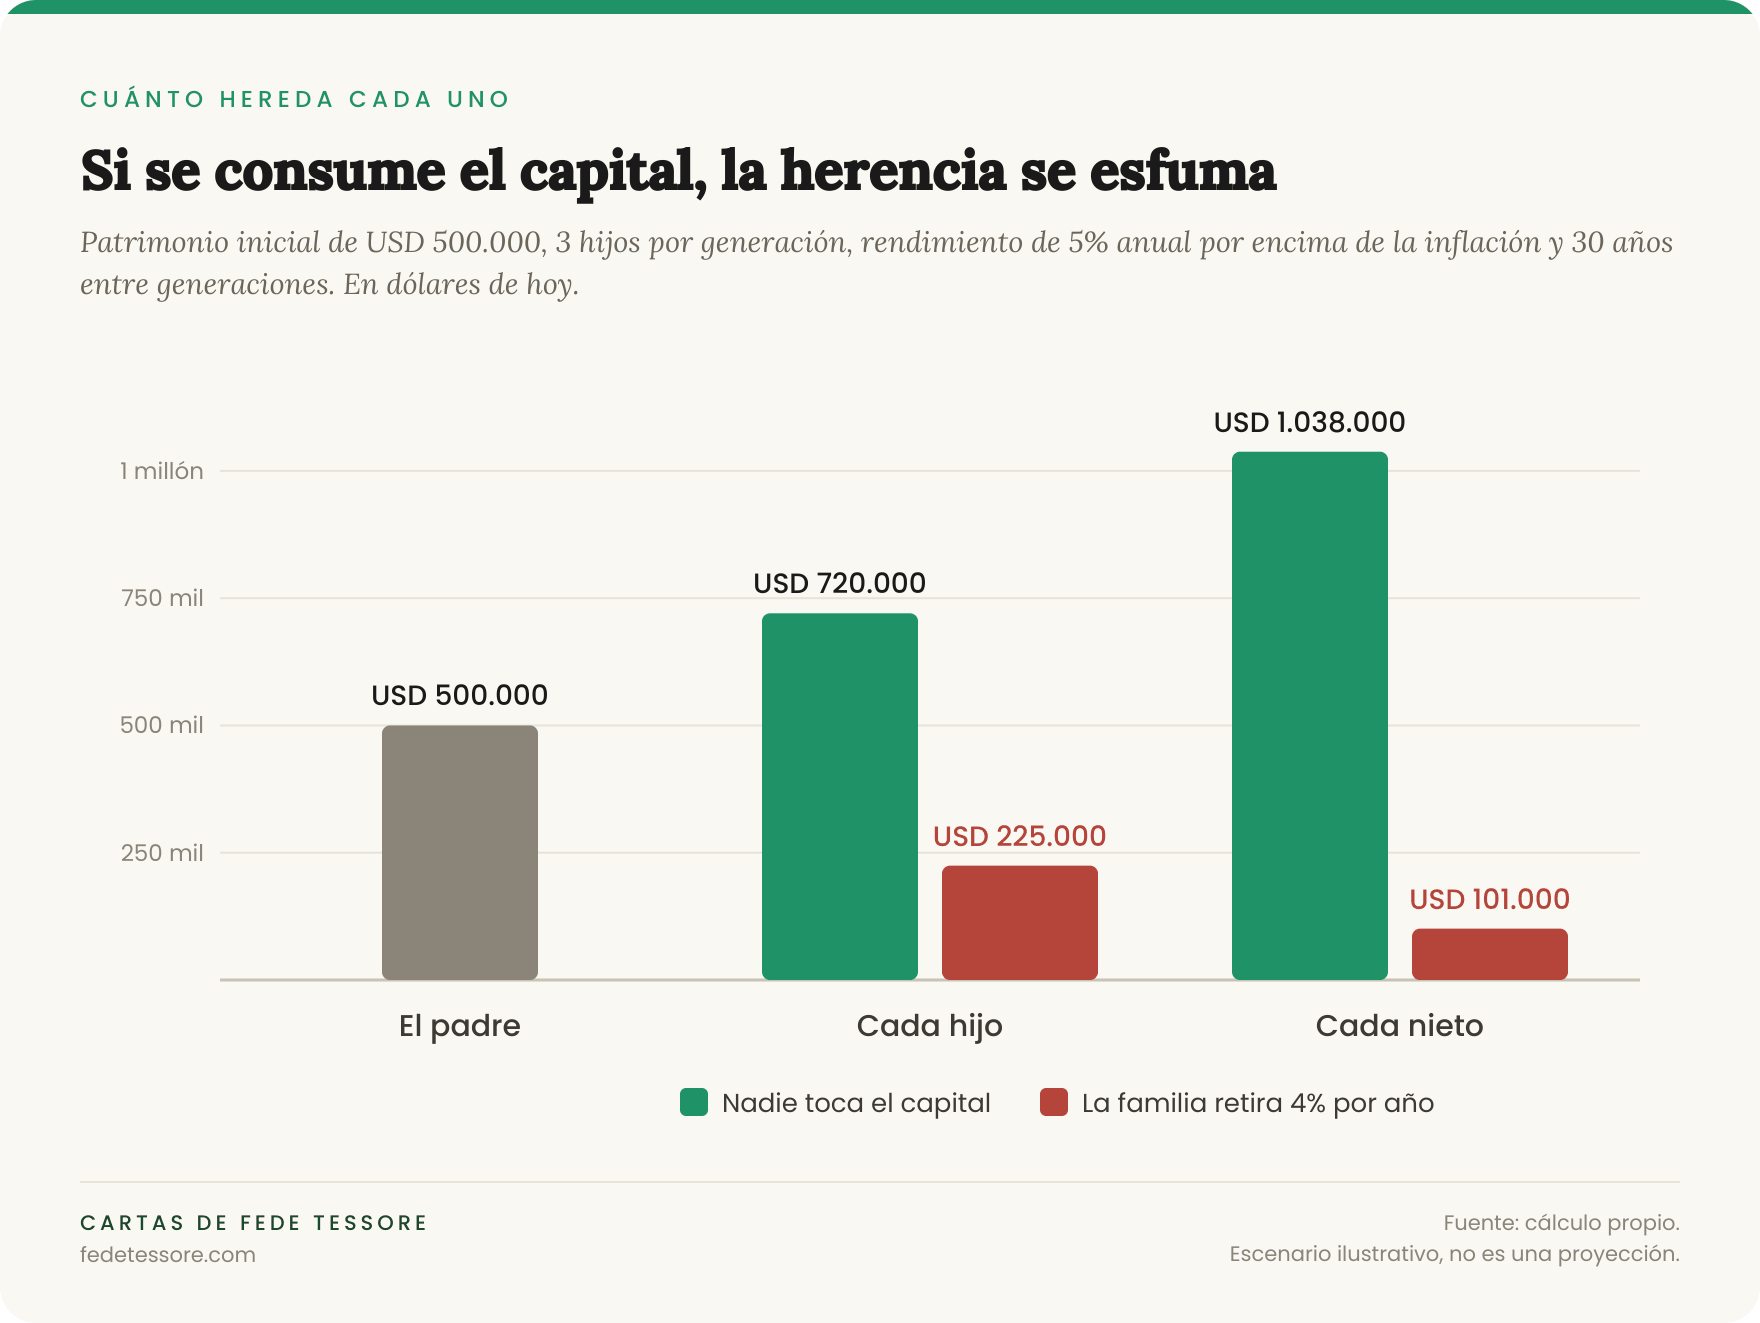
Es la misma familia, con la misma plata y la misma cantidad de hijos. La diferencia entre multiplicar el patrimonio y hacerlo desaparecer está en el consumo, no en la división. Es lo que les pasó a los Vanderbilt: no se fundieron por ser muchos, sino porque vivieron del capital como si fuera renta.
La semana pasada te dije que no hace falta morirte con tu capital intacto, y lo sigo pensando. Si tu objetivo es vivir bien tu retiro, retirar el 4% por año es un plan razonable. Pero conviene saber lo que implica: es una decisión de consumir el patrimonio, no de transmitirlo.
Ninguna de las dos opciones está mal. Lo que conviene es elegir una a conciencia, y no descubrir cuál elegiste cuando ya es tarde.
IV. Lo que hacen las familias que no la pierden
En 1934, John D. Rockefeller Jr., el hijo del fundador de la Standard Oil, tomó una decisión muy distinta a la de los Vanderbilt. En lugar de dejarles la fortuna a sus hijos para que hicieran lo que quisieran, puso los activos dentro de fideicomisos.
En un fideicomiso así, los herederos no son dueños directos del capital. Reciben lo que el capital produce, según reglas escritas de antemano sobre cuánto se reparte y para qué. Y la administración queda en manos profesionales, no del heredero que ese año tiene ganas de comprarse un yate.
Casi 100 años después, el apellido Rockefeller sigue asociado a la riqueza. El de Vanderbilt, a la decadencia.
En Family Fortunes, Bill y Will ordenan esto en dos tipos de herramientas. Las duras son las legales: testamentos, fideicomisos, sociedades, planificación impositiva. Las blandas son las que no se firman ante un escribano: los valores de la familia, la forma en que se toman las decisiones, la educación de los que vienen.
La idea que más me quedó del libro es que hacen falta las dos. Una estructura legal perfecta con herederos que no entienden la plata termina mal. Una familia con muy buenos valores pero sin papeles en orden también.
El libro también distingue entre la riqueza personal y la riqueza familiar. La personal es tuya y la gastás como quieras. La familiar no es de nadie en particular y es de todos a la vez. El que la recibe la tiene en custodia, y su trabajo es pasarla a la generación siguiente en mejor estado del que la recibió.
Bill organizó lo suyo de esa manera. Tiene un consejo con sus hijos, donde se toman las decisiones importantes, y un manual que dice qué se puede hacer con la plata de la familia y qué no.
Las reglas son muy concretas. Ninguno de sus hijos iba a trabajar en el negocio familiar automáticamente, por llevar el apellido. La familia no les compraba una casa por el solo hecho de ser hijos. Si alguno quería lanzar un negocio, podía pedir capital, pero el proyecto tenía que aprobarlo el consejo. Y la carrera universitaria se financiaba, pero bajo ciertas condiciones.
Casi todas son condiciones más que prohibiciones. La plata de la familia está disponible para construir algo, y eso es la cuenta de la sección III llevada a la vida real.
De eso hablamos muchas noches en Courtoumer. La estructura de Bill es sofisticada, pero la idea de fondo es muy simple: las reglas se escriben cuando todos están tranquilos, para que funcionen cuando nadie lo está.
V. La versión de USD 100.000
Un fideicomiso como el de los Rockefeller o un consejo familiar como el de los Bonner no tienen sentido para un patrimonio de USD 100.000. Pero la lógica que hay detrás sí, y se puede llevar a escala chica con muy poca plata y una tarde de trabajo.
El inventario. La pregunta más simple es también la más importante: si mañana no estás, ¿tu familia sabe qué tenés y dónde está? No me refiero a una idea general. Me refiero a un documento concreto: qué cuentas hay, en qué bancos y brokers, en qué países, qué propiedades, qué seguros, qué deudas. Dónde están las claves de las billeteras de cripto. Y a quién llamar: tu contador, tu asesor, tu escribano.
Parece obvio. En la práctica, casi todas las familias que conozco tienen una persona que sabe todo y otras que no saben casi nada. Mientras esa persona está, no pasa nada. Cuando falta, empieza el problema. Hay plata en el mundo que no se perdió por una mala inversión, sino porque nadie sabía que existía.
Los papeles. Un testamento sencillo ordena las cosas y evita discusiones entre hermanos que pueden durar años. En muchos brokers del exterior también podés designar beneficiarios para tus cuentas, de forma que la plata pase directamente a quien vos elijas.
Y hay un dato que, por lo que veo, mucha gente que invierte afuera desconoce. Si no sos residente de Estados Unidos y tenés más de USD 60.000 en acciones o fondos norteamericanos, al momento de tu muerte tus herederos pueden tener que pagarle al fisco de ese país un impuesto a la herencia de hasta 40% sobre lo que supere ese monto. Para un norteamericano, el mínimo no imponible supera los USD 10 millones. Para un extranjero, son USD 60.000.
Pensalo con un ejemplo. Si tenés USD 300.000 en un broker de Estados Unidos invertidos en acciones norteamericanas, tu familia podría tener que pagar unos USD 75.000 en impuestos antes de recibir un dólar, y además pasar por un trámite largo en otro país y en otro idioma.
Esto se puede resolver con herramientas bastante conocidas. Por ejemplo, invertir en el mercado norteamericano a través de fondos registrados fuera de Estados Unidos, como los de Irlanda, o tener las inversiones a nombre de una sociedad. Cada alternativa tiene sus costos y su letra chica, y depende de tu situación, así que es una conversación para tener con un especialista. Pero conviene tenerla mientras estás, y no dejársela a tus hijos.
La conversación. En la mayoría de las familias, de la plata no se habla. Se considera de mal gusto, o se teme que los hijos se acomoden. Pero los Vanderbilt no perdieron su fortuna por saber demasiado sobre ella. Hablar de plata con tu pareja y, cuando tengan edad, con tus hijos, es la herramienta blanda más barata que existe.
La educación. El libro de los Bonner insiste en algo que me parece clave: el capital más importante de una familia es el humano. Hijos que saben trabajar, que entienden cómo funciona el interés compuesto y que pueden ganarse la vida solos valen más que cualquier herencia. Un hijo bien preparado puede construir su propio patrimonio aunque no herede nada, y uno mal preparado puede perder una herencia en pocos años.
La regla. Y por último, la lección de la sección III. Si querés que algo de tu patrimonio pase a la próxima generación, tiene que haber una parte que no se consuma. No hace falta que sea todo, pero esa parte necesita una regla clara: se vive de lo que produce, nunca del capital. Y conviene que esté invertida de forma que no dependa de que alguien esté mirando la pantalla todos los días. Con esa idea está armado Capital Antifrágil: una cartera pensada para durar, que no necesita a un experto atrás para funcionar.
Nada de esto requiere tener mucha plata. Lo que sí requiere es sentarse una tarde a mirar algo que casi todos preferimos postergar.
Lo que todavía no hice
Mis hijos más grandes tienen 15 años. Hasta ahora, lo que les enseñé sobre la plata fue casi todo con el ejemplo: cómo me comporto con el dinero, en qué lo gasto y en qué no, verme salir a trabajar todos los días aunque podría no hacerlo.
Creo que el ejemplo es la base, y que ninguna charla lo reemplaza. Pero también sé que no alcanza. Pronto voy a tener que sentarme con ellos y bajarles algo más concreto: qué es un patrimonio, cómo se cuida, qué se espera de ellos.
Cuando pienso en cómo encarar esa charla, vuelvo a Courtoumer. Bill no les entregó un manual a sus hijos de un día para el otro. Cuando lo armó ya eran grandes, y fue hablando las condiciones con ellos de a poco. Pero nunca dejó de enseñar con el ejemplo. El gran pasatiempo de la familia Bonner es arreglar las casas que tienen y las que van comprando. Nada de pasar el día mirando el teléfono: afuera, trabajando con las manos, todos juntos.
Bill hizo las dos cosas: dio el ejemplo todos los días y puso las reglas por escrito. El ejemplo enseña cómo se cuida la plata. Las reglas hacen que se siga cuidando cuando uno ya no está.
Yo tengo lo primero. Me falta lo segundo, y escribir esta carta me lo puso en la agenda.
Que nadie se imagine a Bill como un hombre que vive contando monedas. Disfruta mucho de lo que construyó, y esas noches en Courtoumer, con vino y quesos, no tenían nada de austeras. Pero lo disfruta con una idea clara: una parte de lo que tiene no es solo suya, es de los que vienen.
Esa es, creo, la respuesta a la pregunta de la sección III. No hace falta elegir entre disfrutar la plata y dejar algo. Se pueden hacer las dos cosas, siempre que cada una tenga su parte y sus reglas.
La plata se hereda. Lo que hace que dure, no. Eso hay que enseñarlo.
Si mañana no estás, ¿tu familia sabría dónde está tu plata? Sí o no. Contestame a cartas@fedetessore.com, te leo.
Un abrazo y buenas inversiones,
Fede Tessore
¿Te sirvió esta nota?
Cada jueves te mando una carta como esta a tu email. Es gratis.