
Carta # 34
Invertí mucho en ladrillos. Nunca en uno solo.
Buenos Aires, 15 de octubre de 2026
Por Fede Tessore
En 2012 compramos con Totallia nuestro primer edificio de departamentos en Estados Unidos. Estaba en Tallahassee, la capital de Florida, y tenía cerca de 100 inquilinos. Pagamos USD 2,2 millones junto a un grupo de inversores.
Habíamos empezado a invertir en 2008, en plena crisis inmobiliaria norteamericana, cuando casi nadie quería comprar. En los años siguientes sumamos de todo: edificios de departamentos, depósitos logísticos, oficinas y locales comerciales.
Y sin embargo, nunca compré un departamento para alquilar.
Sé que suena raro. En nuestros países, el departamento es la inversión natural del que ahorra. Se puede tocar, no aparece en rojo en ninguna pantalla y se supone que siempre vale.
No te voy a decir que vendas el tuyo. Te voy a mostrar la cuenta que hice yo, y por qué me llevó a otro tipo de ladrillo.
I. Del aviso a tu bolsillo
Según Zonaprop, un departamento de 2 ambientes y 50 m² en la Ciudad de Buenos Aires vale hoy unos USD 131.000 y se alquila con una renta bruta del 5,7% anual. Hacen falta 17,5 años de alquiler para recuperar lo que pagaste.
En el resto de la región los números son parecidos. La renta bruta ronda el 6% en Ciudad de México, el 5,5% en Lima y Montevideo, el 4,8% en Santiago, y llega a casi 8% en Bogotá.
Pero ese es el número del aviso. En la Carta 31 hice una cuenta rápida para pasarlo a neto. Ahora la hago completa, línea por línea, con ese mismo departamento:
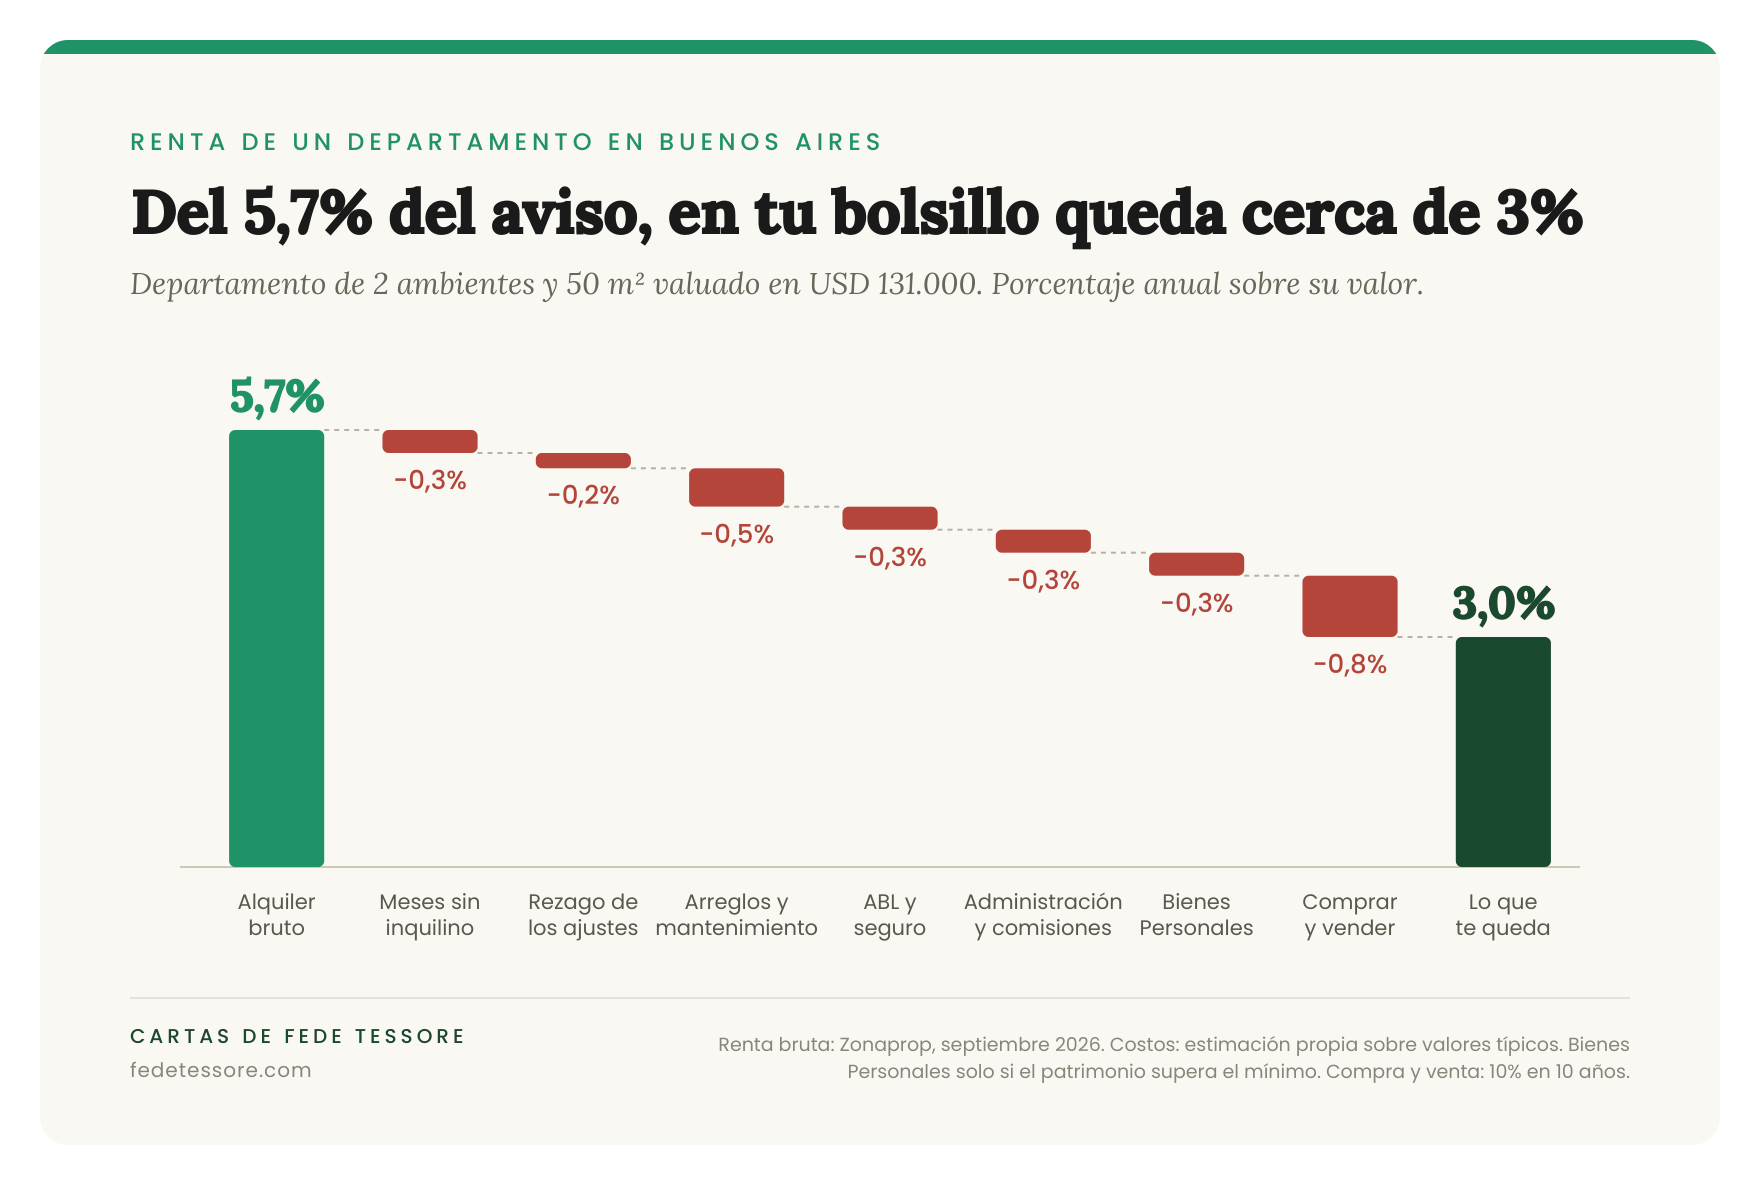
La línea del rezago es la que menos gente tiene en cuenta. En los últimos 12 meses la inflación en Argentina fue de 33%. Si el alquiler se ajusta cada 6 meses, el día del ajuste cobrás un precio de mercado, pero cada mes que pasa ese peso compra un poco menos. Cuando llega el ajuste siguiente, venías cobrando bastante menos que un contrato nuevo.
Las dos últimas líneas casi nunca entran en la cuenta. Bienes Personales lo pagás si tu patrimonio supera el mínimo, y depende de cuánto tengas. Y entre escritura, impuestos y comisiones, comprar y después vender un departamento se lleva cerca de 10% de su valor. Si lo tenés 10 años, es casi 1% por año que no ves, porque lo pagás el día que firmás.
Del 5,7% del aviso, en tu bolsillo queda cerca de 3%.
Para comparar, un bono del Tesoro de Estados Unidos a 10 años paga hoy cerca de 4,8%, sin inquilino, sin expensas y sin escribano.
Con la renta sola, el departamento pierde. Su argumento a favor es otro: que el precio suba con el tiempo. Ahí está la otra mitad de la cuenta.
II. Lo que pasó con el precio
Zonaprop mide el precio del metro cuadrado en la Ciudad desde fines de 2011. En ese momento valía USD 2.053. Subió hasta USD 2.800 en 2018 y 2019, bajó a USD 2.151 en 2023, y hoy está en USD 2.484.
En casi 15 años subió 21% en dólares. En ese mismo período, la inflación de Estados Unidos fue de 48%. Medido en poder de compra, un departamento en Buenos Aires vale hoy cerca de 18% menos que en 2011.
Hagamos la cuenta con USD 100.000 invertidos a fines de 2011:
- En un departamento: hoy valdría unos USD 121.000, y en estos años habrías cobrado unos USD 55.000 de alquileres netos. En total, unos USD 175.000. Si le descontás lo que costó comprarlo, lo que costaría venderlo y Bienes Personales, quedan unos USD 155.000.
- En el S&P 500: el índice pasó de 1.258 puntos a cerca de 7.800. Esos USD 100.000 valdrían hoy más de USD 600.000, sin contar los dividendos.
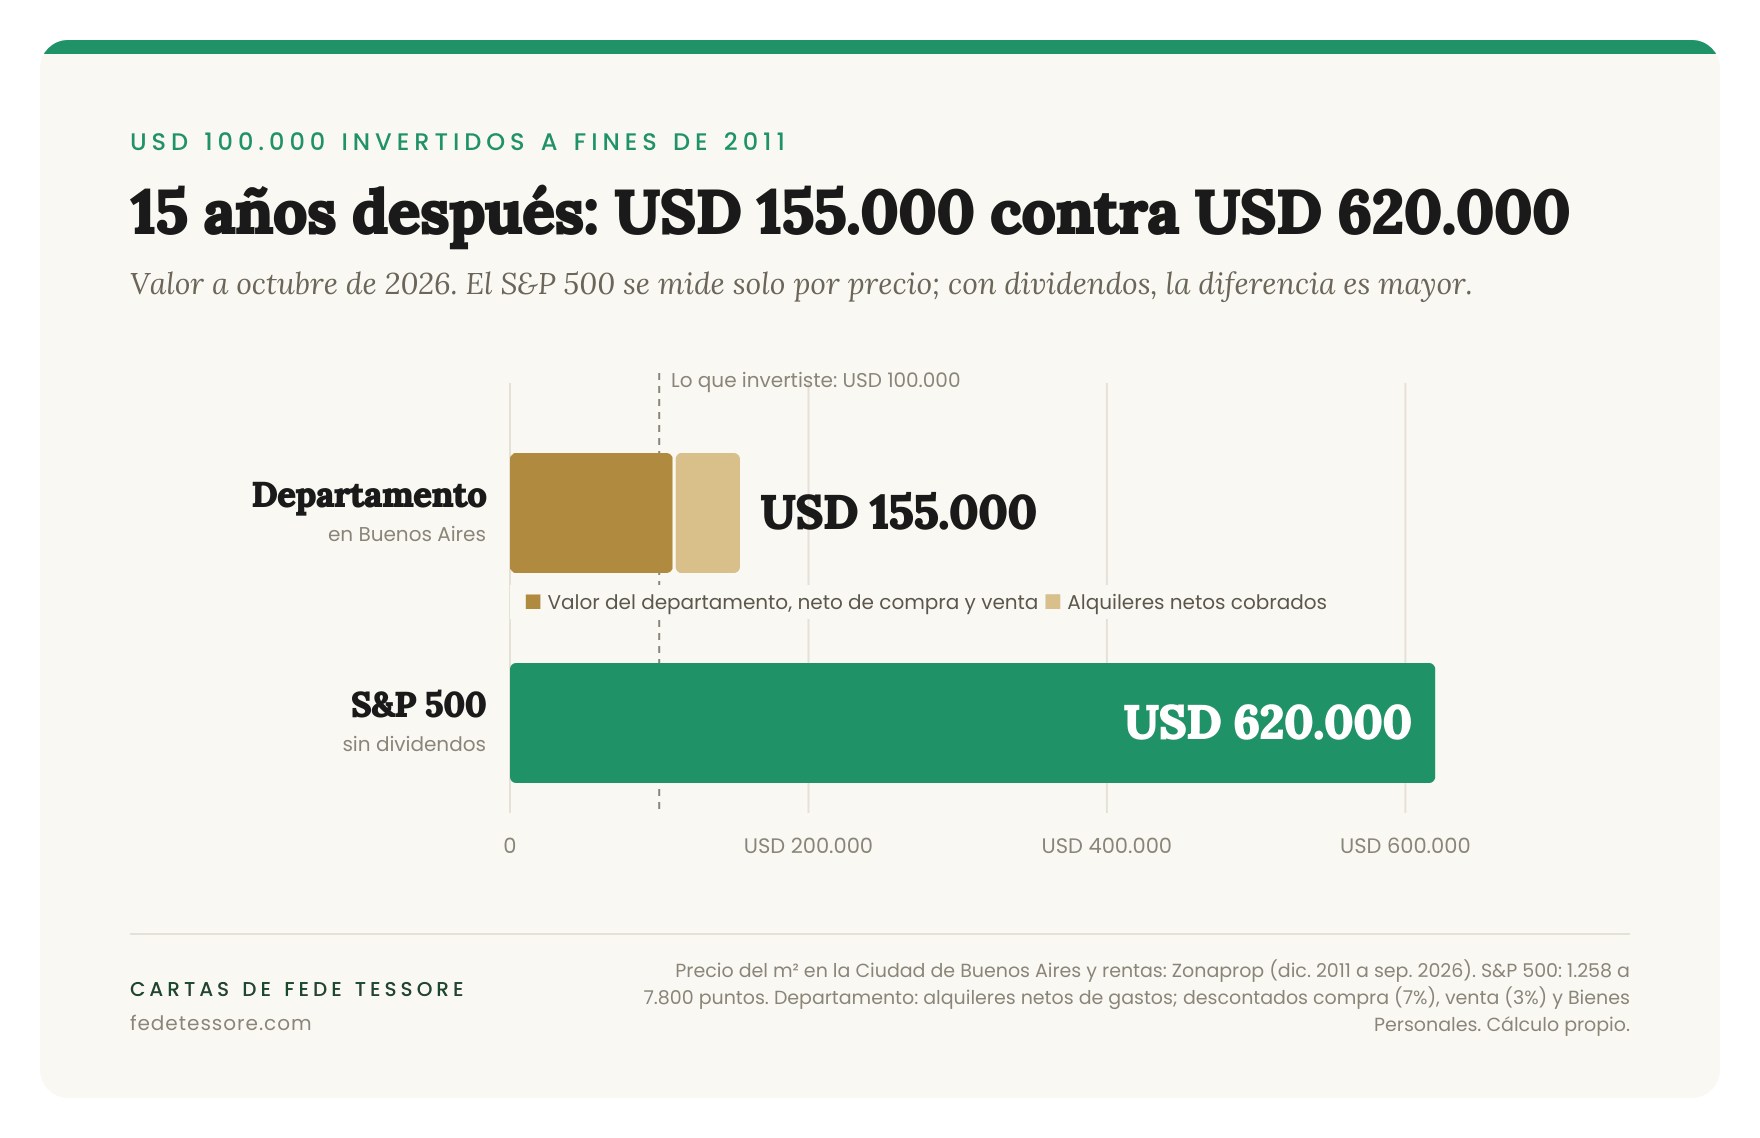
La comparación tiene algo de injusta. Estos 15 años fueron excepcionales para las acciones de Estados Unidos, y en el camino el S&P cayó 34% en 2020 y 25% en 2022. El departamento nunca te mostró una caída así en una pantalla, y eso le permitió a mucha gente quedarse quieta. Pero aunque las acciones hubiesen rendido la mitad, la diferencia seguiría siendo enorme.
Si vivís fuera de Buenos Aires, los precios de tu ciudad hicieron otro camino, pero la cuenta es la misma: renta neta, más lo que cambió el precio en una moneda fuerte, comparado con lo que habría hecho esa plata en otro lado.
III. El riesgo que no figura en el aviso
Hay un costo más que no entra en ninguna planilla: que cambien las reglas.
En julio de 2020 entró en vigencia en Argentina una nueva ley de alquileres. Los contratos pasaron a durar 3 años, con un solo ajuste por año según un índice oficial. La intención era proteger al inquilino.
Pasó lo contrario. Con una inflación cada vez más alta, que en 2023 superó el 100% anual, los dueños no querían quedar atados 12 meses a un precio que se derretía. Muchos sacaron sus departamentos del mercado, los vendieron o los pasaron a alquiler temporario. En febrero de 2023, la oferta de alquileres en la Ciudad tocó su mínimo histórico. Los que conseguían algo pagaban más: en marzo de ese año, los contratos nuevos subían 118,6% interanual, por encima de la inflación. Y para el dueño, la renta bruta llegó a caer cerca de 2%.
A fines de 2023 la ley se derogó. En enero de 2024, la oferta de departamentos en alquiler subió 62% en un solo mes, y hoy es 3,6 veces la de aquel mínimo. Ya hay más de 16.000 departamentos disponibles para alquilar en la Ciudad, contra unos 4.000 mientras regía la ley. Con más oferta, los inquilinos tienen dónde elegir, y la renta del dueño volvió a niveles normales.
Por eso me cuesta entender a Pedro Sánchez. Desde 2023, la ley española permite poner topes a los alquileres. En Cataluña, donde se aplicaron, la oferta de viviendas en alquiler cayó más de un tercio: de unas 154.000 en 2023 a menos de 97.000 a principios de este año. En Madrid, sin topes, la oferta creció.
Con esos números a la vista, Sánchez decidió ir por más. El 2 de octubre el Congreso le rechazó sus decretos de vivienda. Cuatro días después, con elecciones ya convocadas para el 29 de noviembre, los volvió a firmar casi iguales, esta vez sin pasar por el Congreso: prorrogan por 2 años los contratos que vencen, limitan los aumentos y proponen que, al terminar, los contratos se renueven solos. “Es imperioso intervenir el mercado de la vivienda”, dijo.
Es la ley argentina de 2020 con otro acento, y huele más a campaña que a política de vivienda. El propio Sánchez admitió que estas medidas, por sí solas, no van a resolver el problema. Lo que sí van a hacer es que menos dueños pongan su departamento en alquiler. Y eso lo terminan pagando los que buscan alquilar y no encuentran.
Lo conozco de cerca. Alrededor de 2014 estuve muy metido en el mercado de Madrid. Armé una sociedad allá, visité la ciudad varias veces e hice un par de ofertas agresivas. Por suerte nunca terminé invirtiendo. Siempre me generó desconfianza una burocracia mayor que la de muchos países latinoamericanos, y una regulación que podía cambiar las reglas a mitad del partido.
La lección sirve para cualquier país. Un departamento te ata a las reglas de un solo lugar, y esas reglas las puede cambiar un gobierno de un día para el otro.
IV. Otro tipo de ladrillo
Cuando empecé a mirar inmuebles en Estados Unidos, encontré tres diferencias con el departamento.
La primera es el inquilino único. Con un departamento, si el inquilino se va, tu ingreso pasa de 100 a cero y las expensas siguen llegando. En el edificio de Tallahassee, si se iba un inquilino, el ingreso bajaba 1%.
La segunda es que podés hacer crecer el valor. Un departamento vale lo que pagan por otros parecidos, y vos no podés hacer mucho para cambiarlo. Un edificio de renta en Estados Unidos se valúa por el flujo de fondos que genera.
Con números redondos: si un edificio deja USD 150.000 netos por año y el mercado paga 14 veces eso, vale USD 2,1 millones. Si lo administrás mejor y subís el neto a USD 200.000, al mismo múltiplo vale USD 2,8 millones. Cada dólar extra de renta neta sube el valor de todo el edificio. Ese múltiplo se expresa al revés, como una tasa: en el ejemplo, pagar 14 veces la renta neta equivale a comprar con una renta de 7%. Los que invierten en este mercado la llaman tasa de capitalización.
Eso hicimos en Tallahassee. El edificio estaba muy mal administrado. Cambiamos la administradora, renovamos el complejo y terminamos sacándole alrededor de 12% anual. No estuvo nada mal.
Lo interesante es de dónde salió esa ganancia. Más que de una suba del mercado de Florida, salió de cosas que podíamos controlar: quién cobraba los alquileres, cuánto tardaba en ocuparse una unidad vacía, en qué estado estaban los departamentos. Con un solo departamento, casi nada de eso está en tus manos.
La tercera es el ciclo. Empezamos a comprar en 2008 porque los precios estaban en el piso. Y el año pasado dejamos de invertir, porque con las tasas subiendo el mercado se puso muy raro.
Esto no quiere decir que sea una inversión sin riesgo. Tiene más riesgo que un departamento, porque estos edificios se compran con deuda, y la deuda multiplica las pérdidas cuando algo sale mal.
Nos pasó. Nuestro modelo siempre fue asociarnos con administradores profesionales que manejaban cada propiedad. En los pocos casos que salieron mal, esos administradores resultaron malos, o directamente delincuentes, y algunos incluso terminaron presos. La justicia de Estados Unidos suele ser más rápida y eficaz que la nuestra, pero eso no te devuelve la plata. Esas propiedades las habíamos comprado en un punto alto del ciclo y con mucha deuda. Los errores de los administradores, sumados a la deuda, hicieron que no pudiéramos pagarla, y las perdimos.
Fueron muy pocas, alrededor del 2% de todas las propiedades que compramos. Con el diario del lunes es fácil verlo, pero me dejaron dos aprendizajes que sigo aplicando: diversificar entre muchas propiedades, y mirar el ciclo antes que la propiedad.
Lo que miraría antes de comprar
Para la mayoría, comprar un edificio de 100 departamentos no es una opción. Pero las preguntas sirven para cualquier inmueble:
- ¿Cuánto te queda neto, después de todos los costos?
- ¿De cuántos inquilinos depende tu renta?
- ¿Podés hacer algo para que rinda más, o solo esperar que suba?
- ¿Qué parte de tu patrimonio queda atada a las reglas de un solo país?
- ¿En qué momento del ciclo estás comprando?
También hay formas de tener ladrillo repartido entre cientos de inquilinos sin comprar un edificio, como los fondos inmobiliarios que cotizan en bolsa, los REITs de Estados Unidos. Su precio se mueve todos los días como el de una acción, pero resuelven el problema del inquilino único.
¿Y el departamento? Tiene sentido para vivir. También para quien sabe que, si no compra ladrillos, se gasta la plata: para mucha gente funcionó como ahorro forzado, y eso vale. Y como vimos en la Carta 31, con un patrimonio grande puede ser una buena pieza del lado que protege. Lo que no conviene es comprarlo en piloto automático, mirando solo el número del aviso.
Con el ladrillo gané y también perdí. En los dos casos, lo que más pesó fue la cuenta que hicimos antes de comprar y el momento en que compramos.
¿Hiciste alguna vez la cuenta completa de tu departamento, sumando los alquileres y lo que vale hoy en dólares? Contame a cartas@fedetessore.com, te leo.
Un abrazo y buenas inversiones,
Fede Tessore
¿Te sirvió esta nota?
Cada semana escribo una carta como esta sobre inversiones, economía y cómo cuidar tu patrimonio. Es gratis y llega a tu email.