
Carta # 32
SpaceX, Anthropic y OpenAI hacen fila para salir a bolsa. En 2000 vi de cerca cómo termina esta película, y la pregunta que importa no es si la tecnología va a cambiar el mundo.
Buenos Aires, jueves 1 de octubre de 2026
Por Fede Tessore
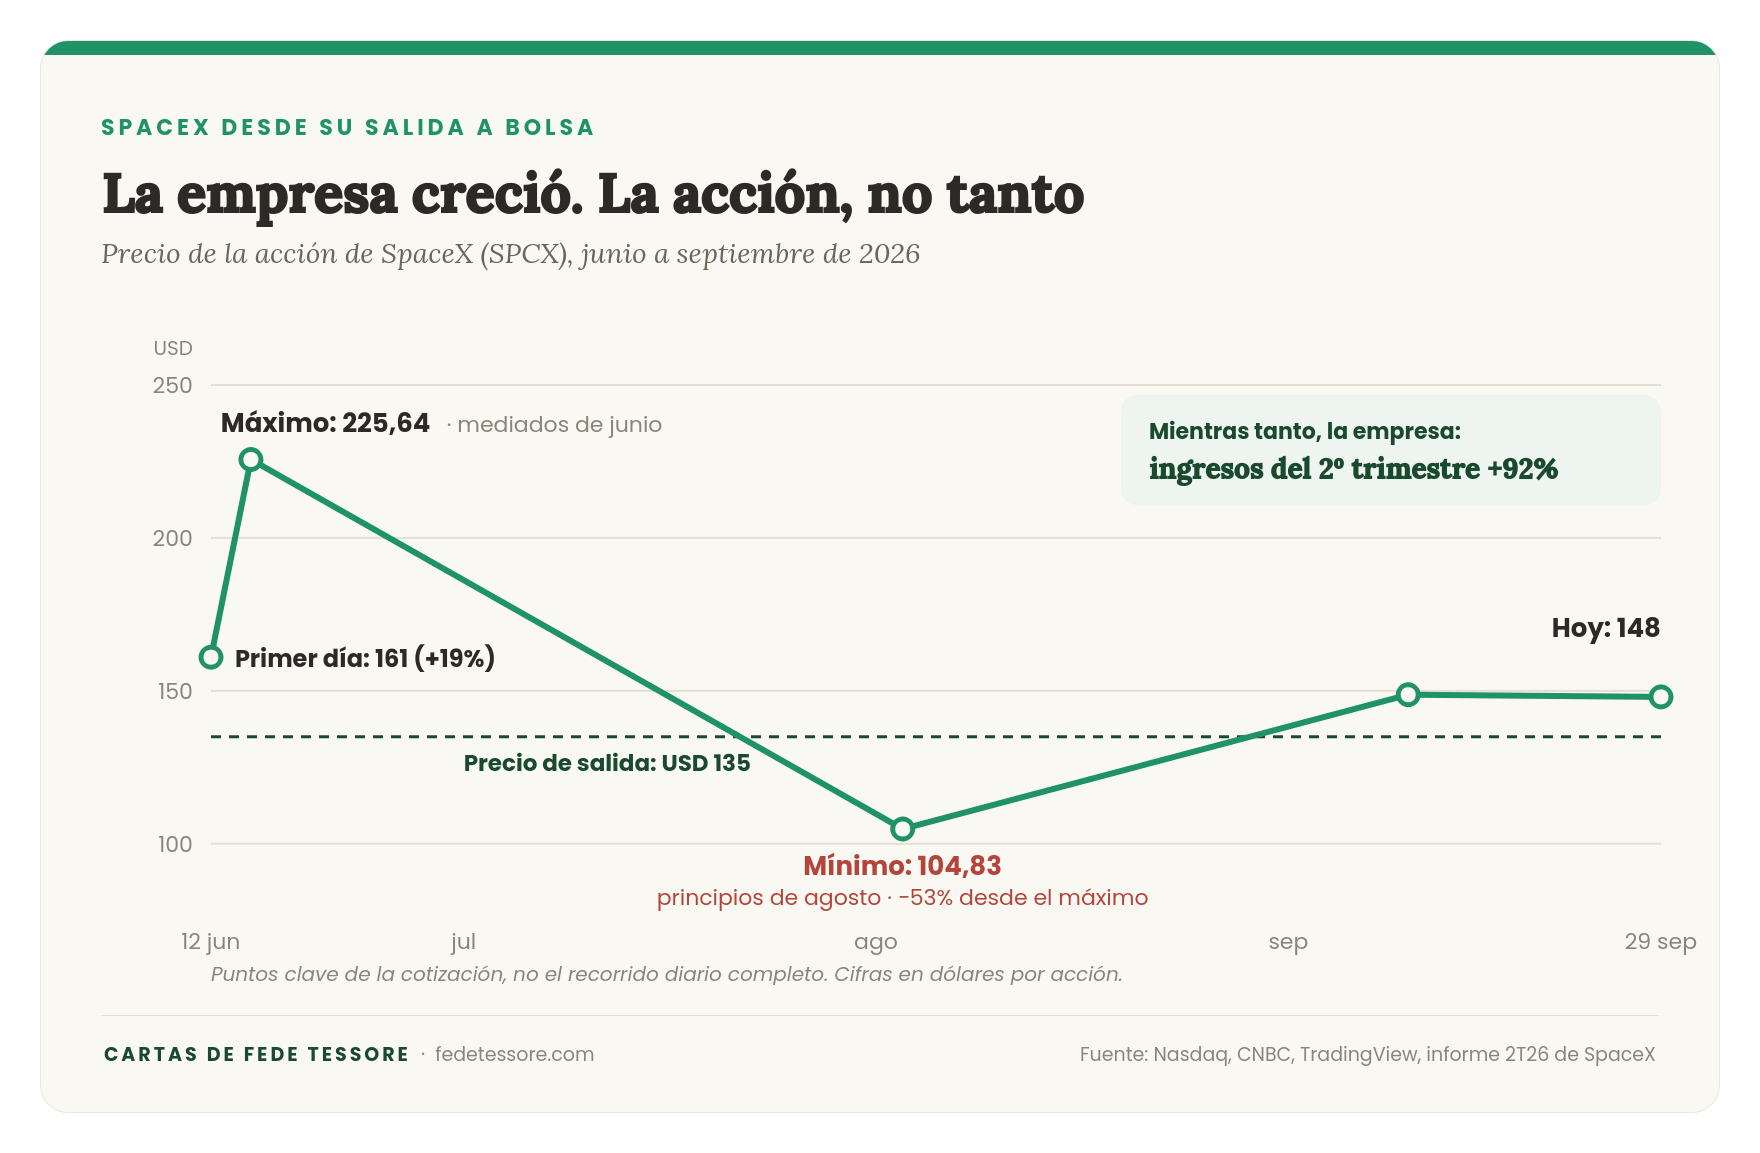
El 12 de junio, SpaceX salió a bolsa a 135 dólares por acción. Fue la salida a bolsa más grande de la historia: recaudó 85.700 millones de dólares y la empresa quedó valuada en 1,77 billones.
Ese mismo día la acción cerró cerca de 161 dólares, un 19% arriba. A los pocos días tocó 225,64. Los que compraron en esa primera semana sentían que estaban entrando a la empresa del siglo.
A principios de agosto, la acción tocó 104,83 dólares. Más de 53% abajo del máximo, en 7 semanas.
Y mientras tanto, a la empresa le iba muy bien. En el segundo trimestre facturó 7.800 millones de dólares, un 92% más que un año antes. Creció más de lo que esperaban los analistas, y la acción se desplomó igual.
Ese gráfico yo ya lo había visto. Tenía otro nombre y otra fecha: marzo de 2000.
I. Marzo de 2000
A fines de los 90 yo trabajaba en Citibank, atendiendo clientes de alto patrimonio. Y una vez por mes me juntaba con un grupo de amigos en la casa de alguno para pensar qué proyecto íbamos a lanzar.
Era una época en la que todo parecía posible. Cada semana aparecía una empresa de internet nueva, con fundadores de 25 años y valuaciones de cientos de millones. Y uno, que iba todos los días a trabajar a un banco, se sentía un poco tarado.
Fuimos lentos. Discutimos mucho y lanzamos poco. Y cuando finalmente teníamos algo más o menos armado, todo explotó.
En ese mismo mundo había una empresa argentina que sí había sido rápida: Patagon. Empezó como un sitio de información financiera y terminó siendo un broker y un banco online. Uno de sus fundadores era Constancio Larguía, a quien conocía por amigos en común. Teníamos más o menos la misma edad. Mientras yo discutía ideas en un living, él ya había armado una empresa. Seguí su historia de cerca, y años después, alrededor de 2015, coincidimos viviendo en Miami.
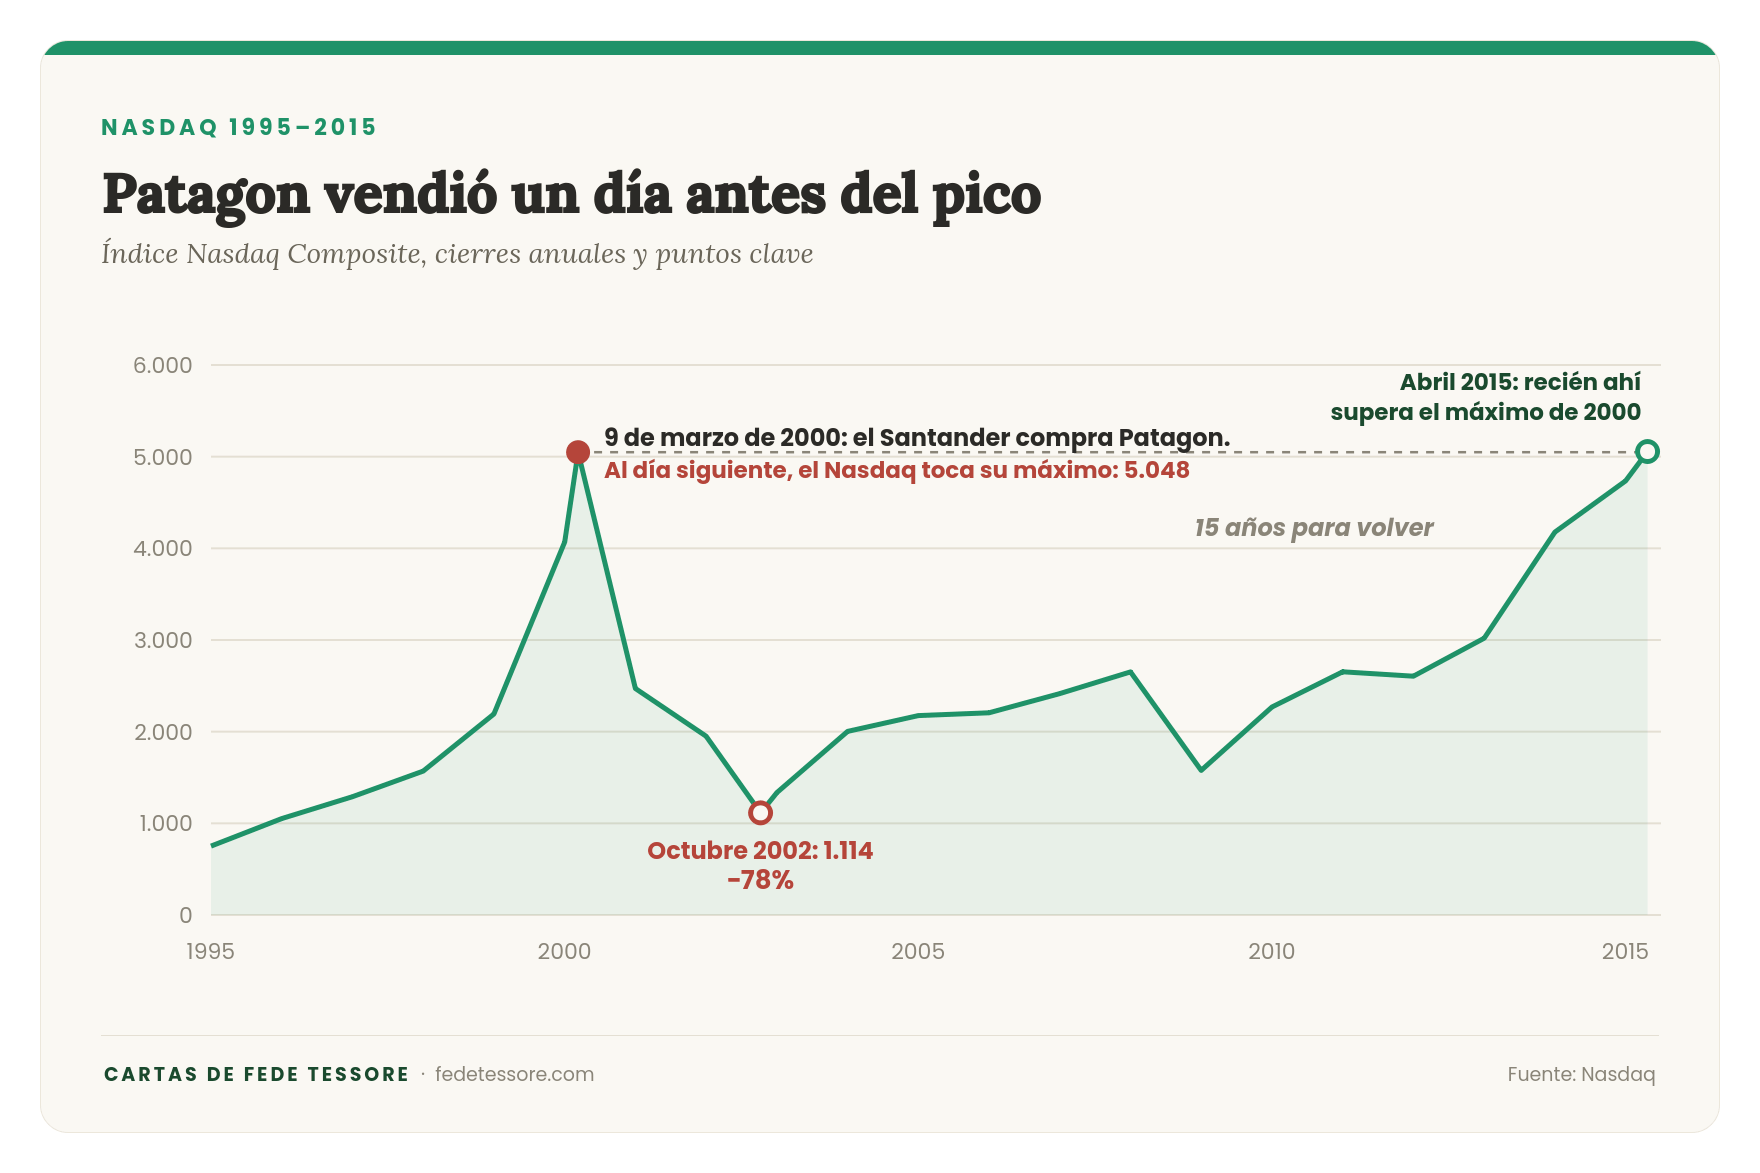
En agosto de 1999, Patagon recibió 8 millones de dólares de inversión, y en diciembre otros 53 millones. El 9 de marzo de 2000, el Banco Santander anunció que compraba el 75% de la empresa por 528 millones de dólares. Después de algunos litigios, la operación total llegó a unos 750 millones.
Al día siguiente, el 10 de marzo de 2000, el Nasdaq tocó su máximo histórico: 5.048 puntos.
Lo que vino después ya lo conocemos. El Nasdaq cayó 78% hasta octubre de 2002 y tardó 15 años en volver a ese nivel. Patagon perdió 61 millones de dólares en 2001, y en 2005 el Santander dejó de usar la marca.
El timing de los fundadores fue envidiable. Wenceslao Casares, su socio, dijo en ese momento que no había que verlo como haberse ganado la lotería, y tenía razón: tenían un buen producto y trabajaron muchísimo. Pero también sabían algo que el resto del mercado no veía tan claro: cuánto valía de verdad lo que habían construido, y cuánto les estaban pagando por eso.
Esa historia me dejó una idea que hoy vuelvo a tener muy presente: en los auges tecnológicos, acertar con la tecnología no alcanza. El que gana es el que sabe cuándo vender. Y el que mejor lo sabe suele ser el que está adentro.
II. Tres gigantes en fila
Hoy está pasando algo parecido, pero a una escala mucho mayor.
SpaceX ya salió. Anthropic, la empresa de inteligencia artificial detrás de Claude, presentó sus papeles en forma confidencial en junio, y esta semana Reuters y el Financial Times publicaron los detalles de su prospecto. Busca una valuación de más de 2 billones de dólares. OpenAI también presentó sus papeles en junio, aunque Sam Altman descartó salir este año. Mientras tanto, busca levantar al menos 30.000 millones de dólares a una valuación cercana a 1,4 billones.
Las tres están más conectadas de lo que parece. SpaceX es dueña de xAI, la empresa de inteligencia artificial de Elon Musk, desde febrero. Y según los reportes sobre el prospecto de Anthropic, tiene contratos de cómputo con SpaceX por 84.500 millones de dólares. En el fondo, las tres son parte de la misma apuesta.
Y alrededor de ellas, todo el mercado hace fila. Hasta mediados de septiembre, 109 empresas salieron a bolsa en Estados Unidos y recaudaron 146.500 millones de dólares, según Renaissance Capital. Son un 30% menos operaciones que el año pasado, pero casi 400% más plata. Hay tanta oferta que algunas empresas prefieren esperar: el CEO de Databricks, una de las compañías privadas más valiosas del sector, dijo que no va a salir en 2026 porque la agenda está saturada de ofertas gigantes.
Y hay que recordar cómo funciona una salida a bolsa. Del otro lado del mostrador hay fundadores, empleados y fondos que invirtieron hace años y que ahora eligen cuándo venderle una parte al público. Igual que los fundadores de Patagon en marzo de 2000.
III. El boom es real, y por eso es peligroso
Muchos dicen que todo esto es una burbuja. Yo no lo veo tan simple, porque estas empresas crecen de verdad, y a una velocidad que no tiene antecedentes.
Anthropic pasó de unos 1.000 millones de dólares de ingresos anualizados a principios de 2025 a 65.000 millones en julio de este año. En el segundo trimestre facturó más de 11.500 millones, 14 veces más que un año antes. Nvidia, la empresa que vende los chips para todo esto, facturó 96.200 millones de dólares en su último trimestre, más del doble que un año antes.
En 2000, muchas empresas de internet no facturaban nada. La IA factura, y mucho.
Pero internet también era real. Cambió el mundo tal como prometían sus defensores en 1999. Y aun así, el que compró en el pico perdió plata.
El mejor ejemplo es Cisco, la empresa que vendía los equipos que hacían funcionar internet. Era la Nvidia de esa época: le iba bien sin importar qué empresa de internet sobreviviera. Su negocio siguió creciendo durante años. Pero su acción cayó 88% hasta 2002, y estuvo más de 20 años por debajo de su máximo ajustado por inflación.
O sea, Cisco tenía razón sobre el futuro. Los que compraron sus acciones en 2000 igual perdieron, porque pagaron un precio que ya descontaba ese futuro, y bastante más.
Esto te afecta aunque nunca pienses comprar una de estas salidas a bolsa. Las 7 magníficas pesan hoy el 33,9% del S&P 500, y Nvidia sola, el 7,9%. Si se suman todas las empresas ligadas a la IA, Goldman Sachs y Deutsche Bank las ubicaban en abril entre el 40% y el 45% del índice. En el pico del año 2000, las 10 empresas más grandes pesaban alrededor del 27%.
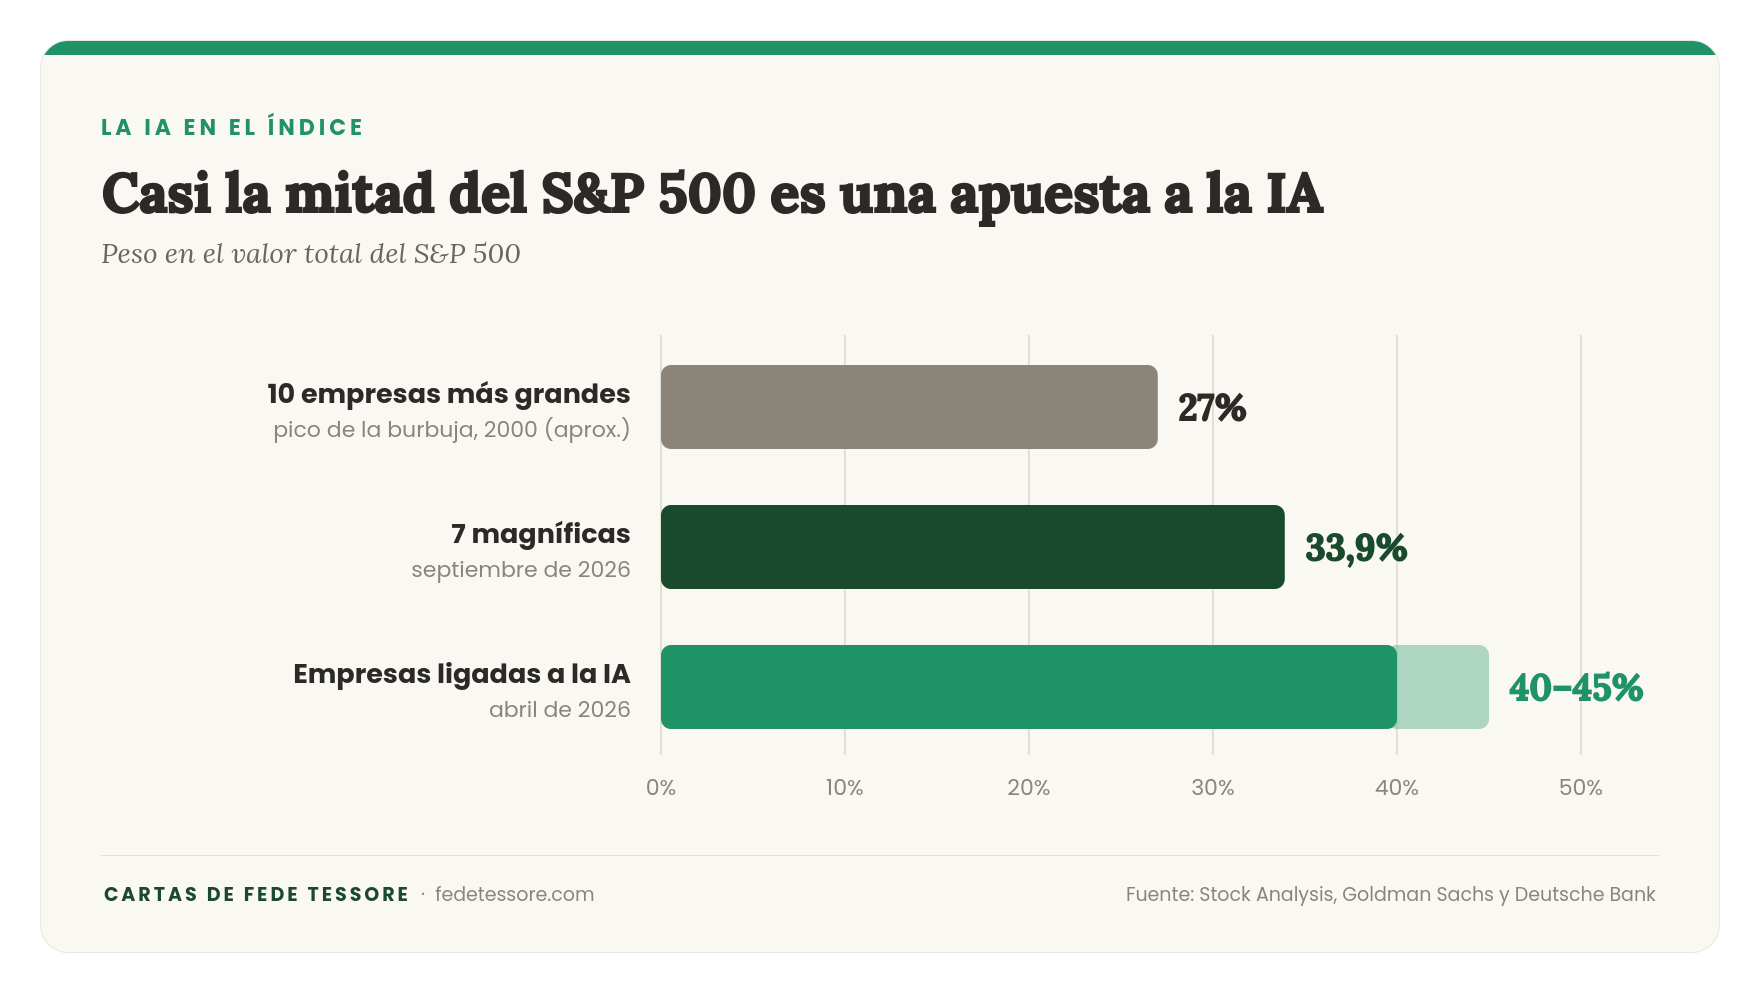
Si tenés un fondo que replica el S&P 500 porque querías diversificar, hoy casi la mitad de tu plata está apostando a lo mismo. Y cuando salgan Anthropic y OpenAI, esa apuesta va a ser todavía más grande.
IV. Lo que dice la historia de las salidas a bolsa
Jay Ritter, profesor de la Universidad de Florida, es probablemente quien más estudió las salidas a bolsa. Lleva más de 30 años juntando datos de miles de empresas.
Su conclusión central es la misma que viví en 2000: las empresas salen a bolsa cuando el mercado está dispuesto a pagar más por ellas. Estudió las salidas de 1975 a 1984 y encontró que en los años siguientes rindieron 34,5%, contra 61,9% de empresas comparables que ya cotizaban. Y el peor resultado se concentró en empresas jóvenes que salieron en los años de más entusiasmo. Según Ritter, los inversores se entusiasman de más con ciertas industrias, y las empresas aprovechan esas ventanas para vender.
Hay otro dato suyo que sirve para lo que viene. Analizó miles de salidas a bolsa entre 2001 y 2016. El primer día, las empresas que ganaban plata y las que perdían subieron casi lo mismo. Pero en los 3 años siguientes, las rentables le ganaron a las que perdían plata por unos 6 puntos por año. Y lo mismo había pasado en los 80 y los 90.
En el año 2000, el 81% de las empresas que salieron a bolsa perdían plata. Anthropic perdió plata en 2025: según el prospecto, unos 8.000 millones de dólares de pérdida operativa.
No digo que Anthropic vaya a terminar como Patagon. Su negocio crece a un ritmo que ninguna empresa de 2000 tenía. Lo que digo es que el momento de la salida lo eligen ellos, y lo eligen cuando les conviene a ellos.
V. Las 4 preguntas antes de comprar cualquier salida a bolsa
Toda empresa que sale a bolsa tiene que publicar un prospecto. Es el documento donde está obligada por ley a contarte lo bueno y lo malo.
El de Anthropic todavía no es público. Lo que sabemos viene de lo que publicaron Reuters y el Financial Times. El prospecto oficial tiene que publicarse al menos 15 días antes de que la empresa salga a presentárselo a los inversores, y los reportes hablan de una salida a bolsa en noviembre, aunque no hay fecha confirmada. O sea, va a haber tiempo de leerlo antes de decidir.
Estas son las 4 preguntas que me hago con cualquier prospecto. Uso el de Anthropic como ejemplo.
1. ¿Cuánto estoy pagando, comparado con otras empresas?
La forma más simple de empezar es dividir lo que vale la empresa por lo que factura. Eso te dice cuántos años de ventas estás pagando.
Según el prospecto, Anthropic facturó 4.600 millones de dólares en 2025. A 2 billones de valuación, sería pagar unas 435 veces sus ventas. Pero ese número ya quedó viejo, porque la empresa crece demasiado rápido. En el segundo trimestre de 2026 facturó 11.500 millones. Si multiplicás eso por 4, da unos 46.000 millones por año, y la cuenta baja a unas 43 veces. Y si tomás su ingreso anualizado de julio, 65.000 millones, baja a unas 31 veces. Ojo con este último número: es lo que facturó el último mes multiplicado por 12. Es la foto de su mejor momento, no un año completo.
Para comparar con otras empresas, hay que medirlas a todas con la misma vara. Tomemos lo que facturó cada una en su último trimestre y multipliquémoslo por 4:
- SpaceX vale hoy alrededor de 1,9 billones de dólares y facturó 7.800 millones en el trimestre, o sea unos 31.000 millones por año. Cotiza a unas 62 veces sus ventas, y todavía pierde plata: 541 millones en el último trimestre.
- Anthropic, a los 2 billones que busca, cotizaría a unas 43 veces.
- Nvidia vale unos 5,5 billones y facturó 96.200 millones en el trimestre, o sea unos 385.000 millones por año. Cotiza a unas 14 veces sus ventas, con márgenes brutos de 75% y ganancias concretas: su acción cotiza a unas 29 veces lo que gana.
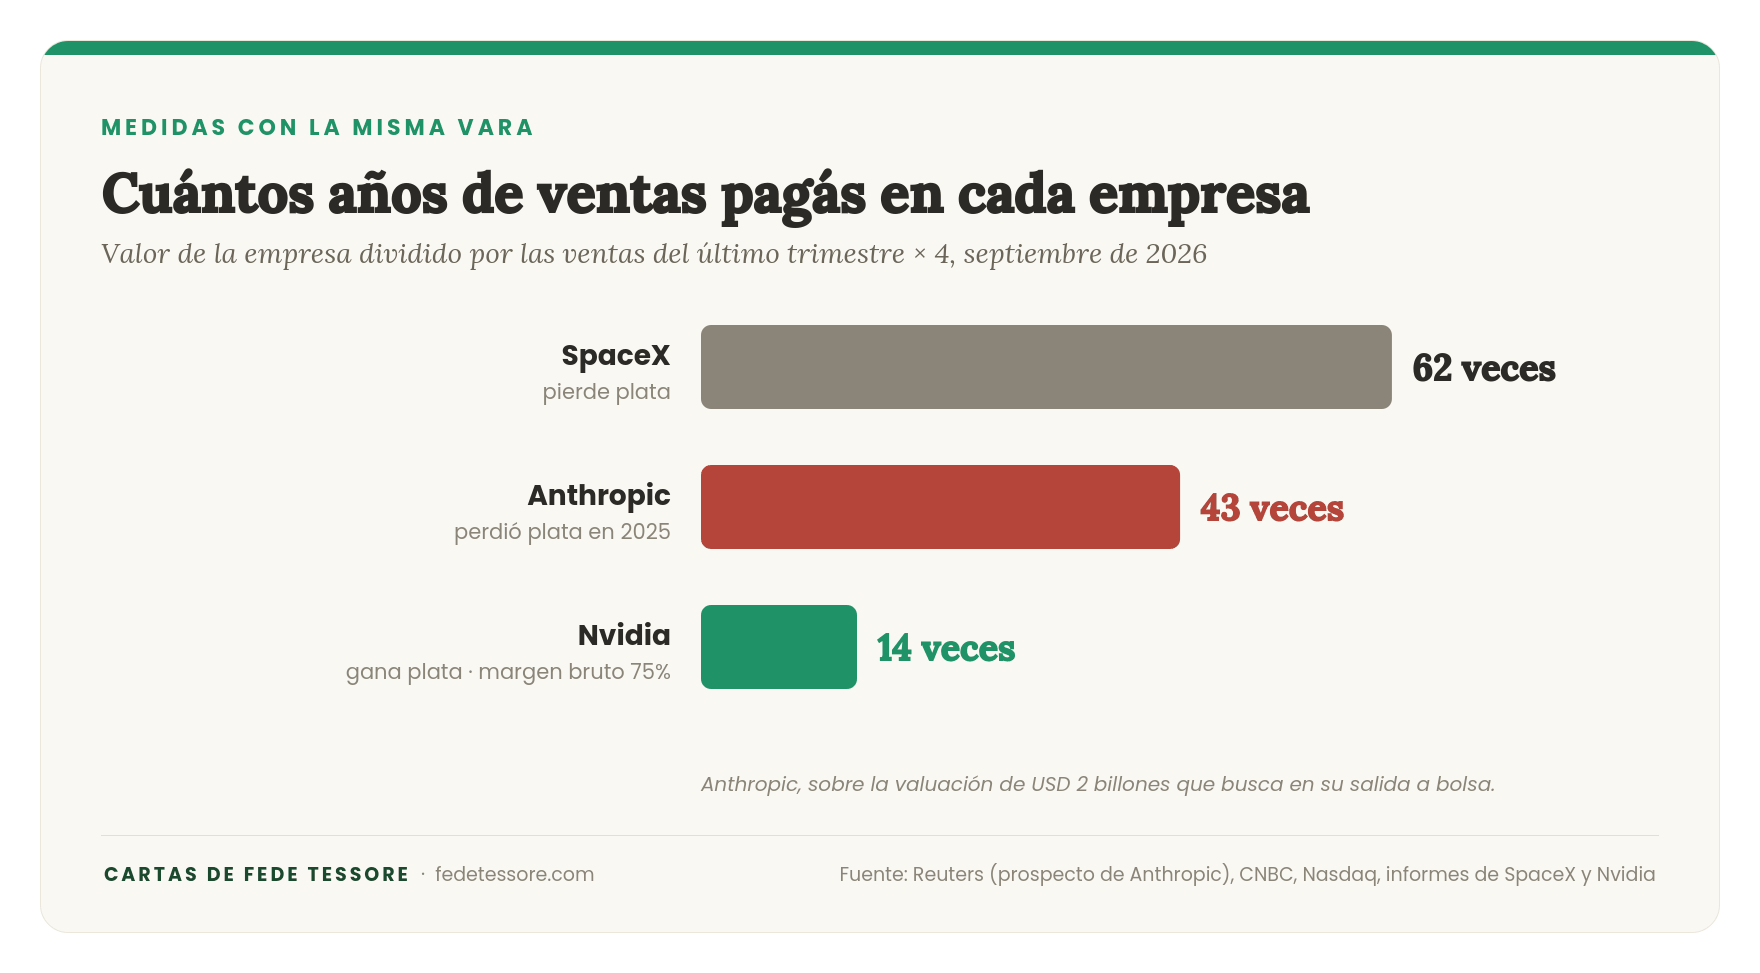
Medida así, Anthropic sale más barata que SpaceX. Pero paga 3 veces más que Nvidia por cada dólar que factura, y Nvidia ya gana plata. El que compre Anthropic a 2 billones va a estar pagando hoy varios años de crecimiento que todavía no pasaron.
2. ¿De dónde sale la plata, y adónde va?
Esta es la parte del prospecto que más me llamó la atención.
Anthropic levantó 30.000 millones de dólares en febrero a una valuación de 380.000 millones, y 65.000 millones más en mayo a 965.000 millones. Entre sus principales inversores están Amazon y Google, que pusieron miles de millones.
Pero Amazon y Google también son sus principales proveedores: Anthropic les paga para usar sus centros de datos y entrenar sus modelos. Y además son sus principales canales de venta. En 2025, casi la mitad de los ingresos de Anthropic entró a través de las plataformas de nube de Amazon y Google, contra 11% en 2023.
Pensalo así: Amazon y Google invierten en Anthropic, Anthropic les paga por cómputo, y una parte de lo que vende Anthropic pasa por ellos. No tiene nada de ilegal. Pero hace más difícil saber cuánto de este crecimiento viene de clientes finales. Y no pasa solo con Anthropic: en la última ronda de OpenAI pusieron plata Amazon y Nvidia, que también le venden servicios o chips.
¿Y adónde va la plata? Anthropic se comprometió a gastar 518.000 millones de dólares en nube, cómputo e infraestructura en los próximos años, y la mayor parte la tiene que pagar la use o no. A fin de 2025 tenía 20.300 millones en caja. Para que las cuentas cierren, necesita que los ingresos sigan creciendo muy rápido, o seguir levantando plata. La salida a bolsa es, en buena parte, para eso.
Esto se conecta con lo que vimos en la Carta 30. Toda esta infraestructura se financia en parte con deuda: las emisiones de deuda ligadas a la IA podrían sumar entre 300.000 y 570.000 millones de dólares este año. Esa deuda compite con la del Tesoro de Estados Unidos por los mismos inversores, y es una de las razones por las que las tasas largas están en máximos desde 2007.
3. ¿De quién depende?
Según Reuters, 2 clientes generaron cada uno el 12% de los ingresos de 2025. Juntos, casi un cuarto de lo que facturó: unos 1.100 millones de dólares. El prospecto no dice quiénes son. Algunos analistas creen que podrían ser empresas de herramientas de programación, como Cursor o GitHub Copilot, que el año pasado explicaban una parte grande de sus ventas. Pero es una suposición, no un dato.
Lo que sí es un dato: la propia Anthropic advierte que muchos de sus clientes más grandes no tienen contratos de largo plazo y podrían gastar menos o dejar de gastar. Y de los 4.600 millones que facturó en 2025, unos 3.800 millones vinieron de clientes que pagan según lo que usan, no de suscripciones fijas.
Ese modelo permite crecer muy rápido. Pero si los clientes usan menos, los ingresos pueden caer igual de rápido.
4. ¿Qué dice la empresa que puede salir mal?
El prospecto de Anthropic le dedica unas 80 páginas a los riesgos y 48 a describir el negocio. Para comparar, el de SpaceX le dedicó 38 páginas a los riesgos, sobre un total de 277.
Si una empresa escribe casi el doble sobre sus riesgos que sobre su negocio, yo empezaría a leer por ahí.
Y hay un criterio más, que sirve para cualquier salida a bolsa: fijate cuándo vence el período de bloqueo, que es cuando los fundadores y los primeros inversores pueden empezar a vender. Si lo que aprendí con Patagon es que el que está adentro sabe cuándo vender, ese es el día en que empiezan a hacerlo. En SpaceX, eso pasa en diciembre.
VI. Por qué estas empresas no pasan nuestro filtro
En Capital Antifrágil analizamos y seguimos de cerca a Anthropic, SpaceX y al resto de las empresas de esta ola. Pero en general no invertimos en ellas.
Creemos que la IA va a cambiar el mundo. Pero buscamos otro tipo de empresa: empresas de calidad que ya demostraron que ganan plata, que generan caja todos los años, que obtienen más de 15% de rentabilidad sobre el capital que invierten, y que no necesitan cantidades enormes de capital para seguir creciendo. Empresas que puedan hacer crecer su valor durante décadas con el interés compuesto a favor.
Anthropic hoy no cumple casi ninguna de esas condiciones. Pierde plata, necesita más de 500.000 millones de dólares en infraestructura, depende de pocos clientes, y como negocio tiene apenas un par de años de historia. Puede terminar siendo una de las empresas más importantes del siglo. Pero para nuestro filtro, todavía no lo demostró.
La paciencia no significa quedarse afuera. Significa tener el análisis hecho antes, para poder actuar cuando la empresa demuestre lo que promete, o cuando el precio acompañe. Qué empresas pasan hoy nuestro filtro, y a qué precio estaría dispuesto a comprarlas, lo reservo para los miembros.
Los que saben cuándo vender
Muchas veces pensé qué hubiera pasado si en esas reuniones de 2000 hubiéramos sido más rápidos. Hoy creo que en esa época la diferencia entre los que ganaron y los que perdieron no fue tanto quién tuvo la mejor idea, sino quién vendió a tiempo.
Los fundadores de Patagon vendieron un día antes del pico. Los que compraron Cisco en marzo de 2000 tenían razón sobre internet, y tuvieron que esperar más de 20 años.
Hoy los que están adentro de las empresas de IA eligen cuándo vender. Vos elegís cuándo comprar, y eso juega a tu favor si no te apurás.
Si hoy fueras uno de los fundadores de Anthropic, con todo lo que sabés, ¿venderías tus acciones en esta salida a bolsa o te quedarías adentro?
Un abrazo y buenas inversiones,
Fede Tessore
¿Te sirvió esta nota?
Cada semana escribo una carta como esta sobre cómo invertir mejor a largo plazo. Es gratis y llega directo a tu correo.