
Carta # 37
Tres escenarios para los próximos 3 años y las señales que van a decidir cuál se da
Buenos Aires, 5 de noviembre de 2026
Por Fede Tessore
Después de la primera vuelta en Brasil, cuando Flávio Bolsonaro salió primero, me llamó un cliente. Quería poner una parte importante de su plata en acciones brasileras antes de la segunda vuelta. Estaba convencido de que la elección ya estaba definida y de que había que entrar antes de que subiera todo.
Le dije que no. Que era muy arriesgado, que estaba apostando a un resultado y no comprando empresas. Insistió. Al final lo hizo, porque es su plata y tenía todo el derecho. Tres semanas después ganó Lula y perdió una parte importante de lo que había puesto.
Las apuestas a cara o ceca casi nunca terminan bien. Pero en Brasil hay algo más que una apuesta, y de eso se trata esta carta.
Desde ese lunes, la pregunta que más me llega por mail es la misma, con distintas palabras: “¿Salgo de Brasil o me quedo?”. La escriben los que tienen acciones brasileras, los que tienen el EWZ (el ETF que sigue a las principales acciones de Brasil y que se compra en dólares desde cualquier broker) y los que estaban por entrar y ahora no saben si es el mejor momento o el peor.
No te voy a decir qué hacer. Lo que sí puedo hacer es mostrarte lo que estoy mirando yo: qué pasó, qué dice la historia, qué piensan dos de los inversores brasileros que más respeto y cuáles son los tres caminos que puede tomar este mercado hasta 2029.
I. Dos lunes, tres semanas
El lunes 5 de octubre, el día después de la primera vuelta, el Ibovespa saltó cerca de 9% y superó por primera vez los 209.000 puntos. El EWZ subió casi 13% en un día, algo que pasó apenas cinco veces en toda su historia. En las cuatro semanas siguientes entraron unos US$4.000 millones al EWZ. Mi cliente no estaba solo: el mercado entero ya había elegido presidente.
El lunes 26, el día después de la segunda vuelta, el Ibovespa cayó 13,9%, su peor día desde la pandemia. El real tuvo su peor día desde enero de 1999. El EWZ cayó cerca de 20%. Hoy el Ibovespa anda por los 167.500 puntos y el EWZ, que llegó a superar los US$42, está en torno a los US$32.
Entre un lunes y el otro, las ganancias de Itaú, de Petrobras o de Vale no cambiaron en nada. Cambió la apuesta.
Ahora mirá cómo jugó un profesional. Luis Stuhlberger, que maneja el fondo Verde y es probablemente el gestor más respetado de Brasil, también creía que la bolsa podía subir mucho si ganaba Flávio. Pero a fines de septiembre contó que tenía apenas 13% del fondo en acciones brasileras, menos que lo habitual. Y gran parte la había armado con opciones, un contrato que funciona como una entrada: pagás un monto fijo y, si la apuesta sale mal, lo máximo que perdés es lo que pagaste. Apostó al mismo resultado que mi cliente, pero con poca plata y sabiendo de antemano cuánto podía perder. Esa es toda la diferencia.
II. Por qué en Brasil la política sí llega a tu bolsillo
En la Carta 36 te conté que en Estados Unidos las elecciones mueven los titulares pero casi nunca el valor de las empresas. En Brasil es distinto, porque lo que se vota cambia tres cosas que pegan directo en las acciones.
El gasto público. Si el gobierno gasta más de lo que recauda, se endeuda, y la deuda brasilera ya es alta para un país emergente.
La tasa de interés. Con un Estado que gasta de más, el Banco Central tiene que mantener la Selic alta para contener la inflación. Ayer la dejó en 13,75% por unanimidad y cortó una racha de cinco bajas seguidas, porque la inflación está por encima del techo de la meta. Con una tasa de casi 14%, un brasilero cobra en el banco mucho más que la inflación sin correr riesgos. ¿Para qué va a comprar acciones? Y un tercio del EWZ son bancos y financieras, los primeros en sufrir cuando el crédito se complica.
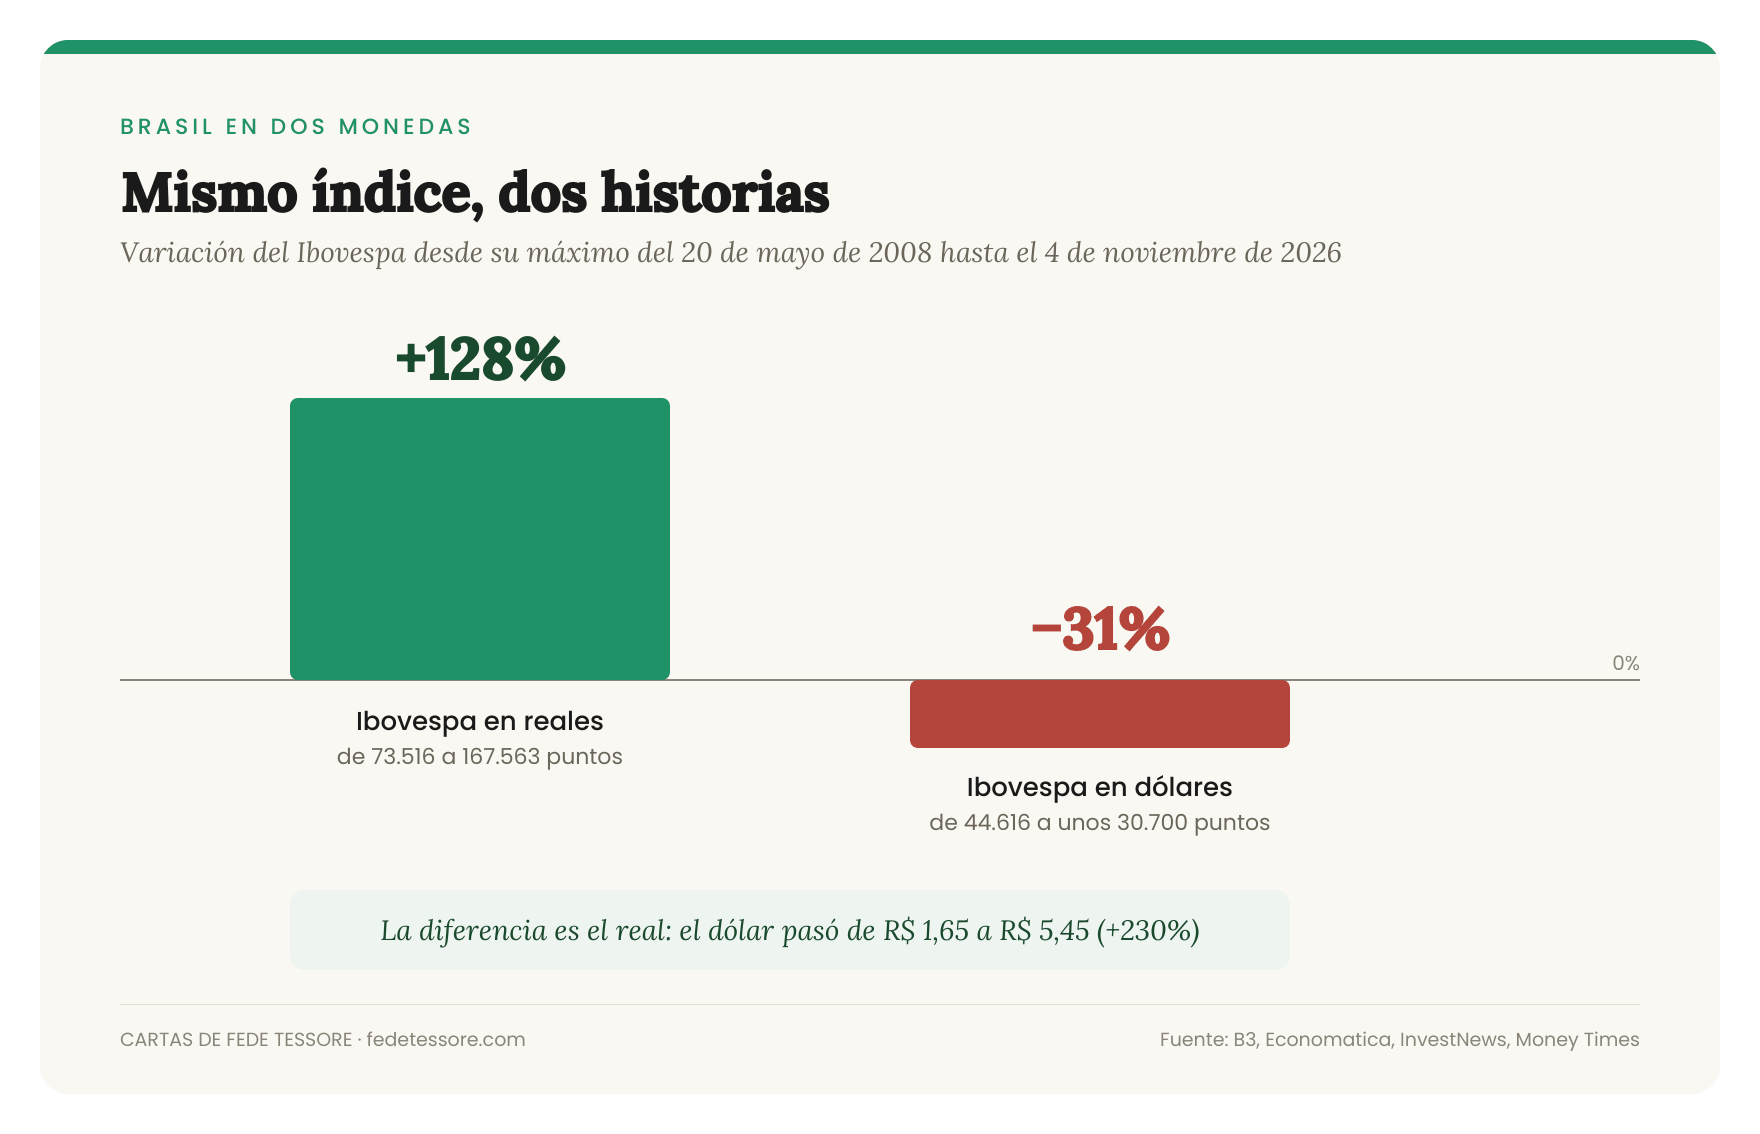
La moneda. Esta es la que más le importa a quien invierte en dólares. El Ibovespa en reales marcó récords este mismo año. El EWZ, en cambio, hizo su máximo en mayo de 2008, en US$100,5, y nunca volvió. Aun sumando los dividendos, desde el año 2000 rindió 6,1% anual y todavía está 25% por debajo de aquel máximo. La diferencia entre las dos historias es el real.
III. El mismo Lula, dos resultados
En 2002, antes de la primera victoria de Lula, pasó algo muy parecido a lo de este mes: el real se fue cerca de 4 por dólar y los inversores daban por hecho un desastre. Después, Lula nombró un equipo económico ortodoxo, ordenó las cuentas y se encontró con el mejor contexto global que tuvo Brasil en décadas, con China comprando todo el hierro y la soja que había y un dólar débil en el mundo. Como conté en Brasil no se juega en octubre, entre 2002 y 2008 la bolsa brasilera multiplicó su valor como pocas en el mundo.
Después vino la otra cara. Con Dilma Rousseff, desde 2011, el gobierno gastó más, intervino en Petrobras y en las tarifas eléctricas y forzó la baja de la tasa. Terminó en la peor recesión de la historia de Brasil, y en enero de 2016 el EWZ llegó a estar 82,8% por debajo de su máximo de 2008.
El nombre del presidente no alcanza para saber qué va a pasar. Lo que decidió cada ciclo fue quién manejó la economía y qué pasaba en el mundo.
IV. Las primeras pistas del cuarto mandato
Lula asume el 5 de enero de 2027. Todavía no hay nada definido, pero hay pistas.
El ministro de Hacienda. Es la señal más importante y todavía no tiene nombre. El más mencionado es Rafael Fonteles, gobernador reelecto de Piauí, y es una pista intermedia. Es un matemático del PT con fama de moderado: fue secretario de Hacienda de su estado durante 7 años, hizo concesiones y asociaciones con privados y defiende en público el equilibrio fiscal. Pero las cuentas de Piauí no fueron impecables, y los analistas esperan que, si llega, defienda la regla fiscal actual más que un ajuste fuerte. Si es él, el peor escenario se aleja, aunque eso no garantiza el mejor. Lula definiría el gabinete después de un viaje a Turquía y Filipinas, del 9 al 16 de noviembre. El presidente del PT adelantó que será alguien “de extrema confianza” de Lula y que se mantendrá el compromiso de cerrar las cuentas con superávit.
El discurso. Después de la primera vuelta, Lula dijo dos frases que conviene leer juntas: “sabemos que no podemos gastar lo que no tenemos” y “no habrá corte fiscal que perjudique a los pobres”. Cumplir las dos a la vez es difícil. Esa tensión es, en el fondo, el partido de los próximos 3 años.
Lo que dicen en Brasil. Stuhlberger venía avisando que el riesgo de un cuarto mandato puede tardar en aparecer. Su frase antes de la elección fue que el mercado no iba a reaccionar tan mal al principio, pero que la chance de que algo salga muy mal en uno o dos años es grande. Su preocupación es que una economía que se frena, con familias endeudadas, empuje al gobierno a lanzar más estímulos y patear el costo para adelante.
Felipe Miranda tiene una mirada parecida. Lo conozco hace años; lo invitamos a un congreso que hicimos en Colonia cuando lideraba Empiricus, la empresa hermana de Inversor Global en Brasil. El mismo lunes 26 dijo que no vendería en pánico, pero que tampoco ve la caída como una oportunidad de compra generalizada. Cree que algún ajuste fiscal es inevitable, y tiene una frase que me gustó: los gobiernos dejan de entrar en pánico cuando entran en pánico los mercados.
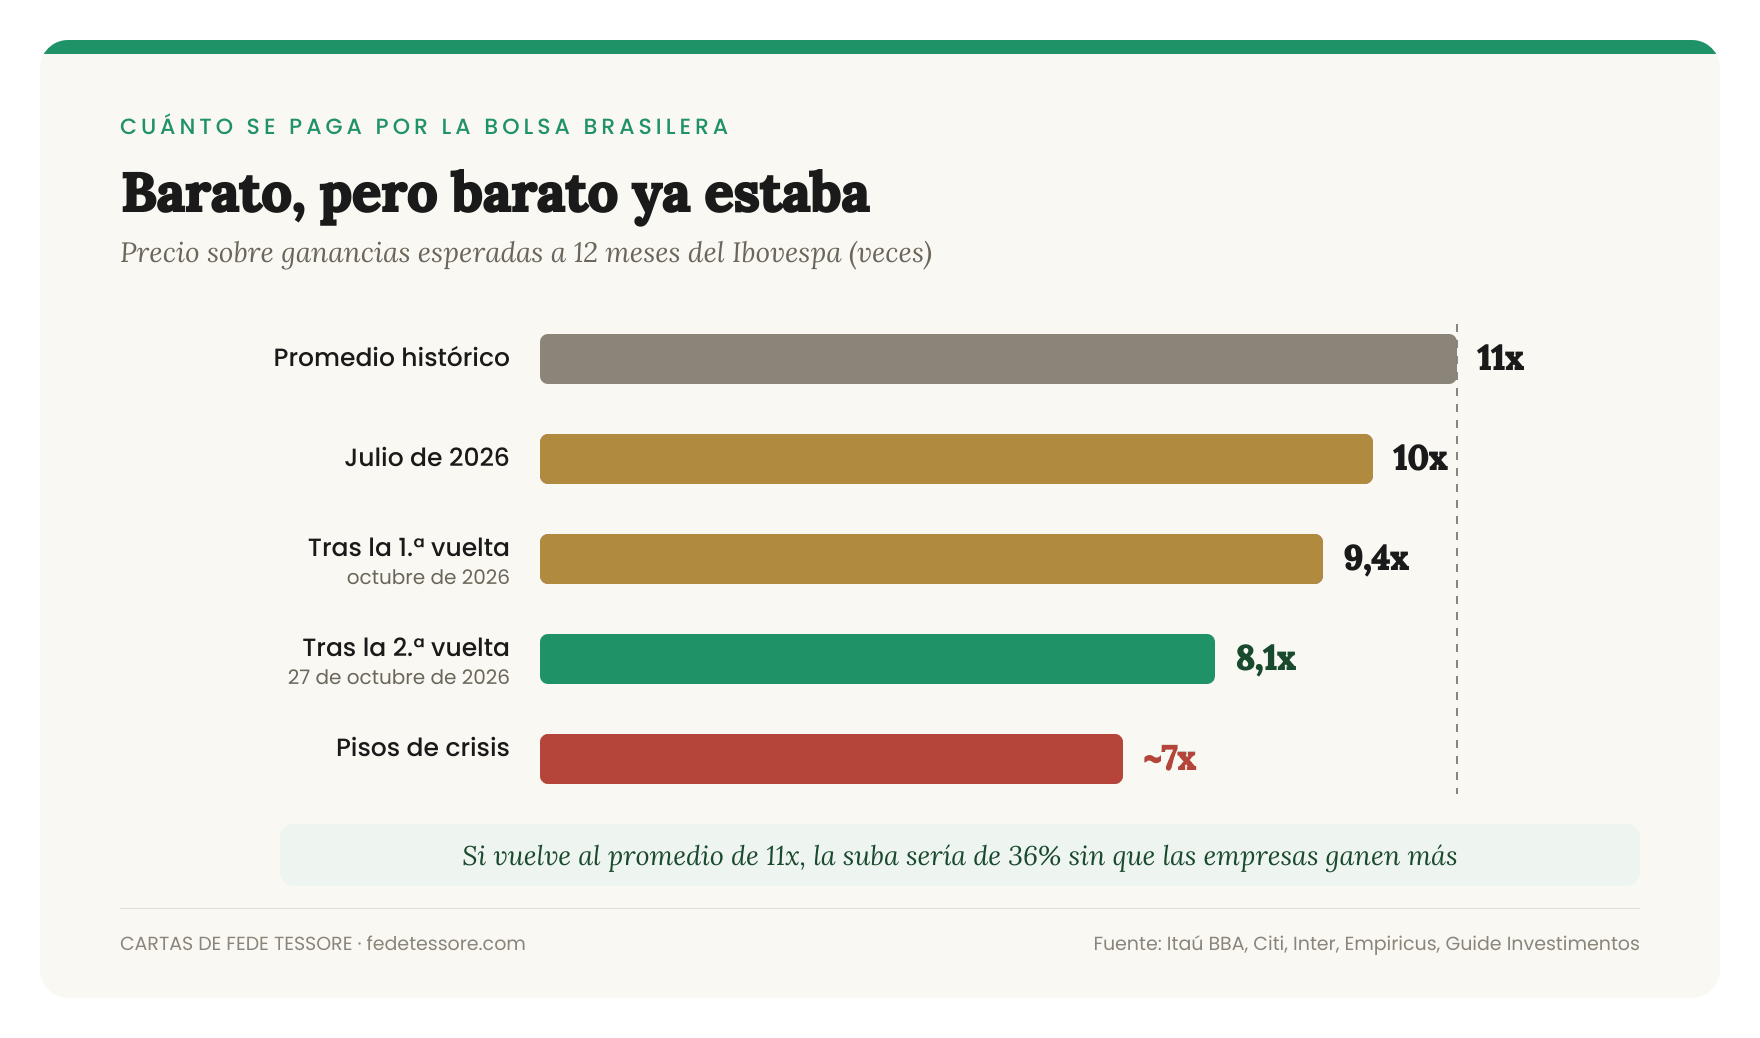
El precio. Después de la caída, el Ibovespa cotiza a unas 8,1 veces las ganancias esperadas para los próximos 12 meses, según Itaú BBA, contra un promedio histórico de alrededor de 11 veces. Es barato. El problema es que Brasil lleva muchos años siendo barato, y lo barato puede seguir barato mucho tiempo.
V. Tres escenarios hasta 2029
Veo tres caminos. No les voy a poner probabilidades porque nadie las sabe, pero sí las señales que indicarían hacia cuál vamos.
Escenario 1: el susto que ordena.
Lula repite algo parecido a 2003. El propio golpe del mercado lo empuja a nombrar en Hacienda a alguien respetado, el presupuesto de 2027 trae recortes de verdad y el Banco Central retoma las bajas de tasa. Si además el dólar sigue débil en el mundo (ayer bajó cuando los demócratas ganaron el Congreso en Estados Unidos) y la plata vuelve a los emergentes, Brasil tiene mucho para recuperar. Solo con que el múltiplo vuelva de 8,1 a 11 veces, las acciones suben 36% sin que las empresas ganen un peso más.
Señales: un ministro ortodoxo, un presupuesto creíble, la Selic bajando en 2027 y el real por debajo de 5,30.
Escenario 2: la mediocridad conocida.
Ni ajuste ni ruptura. El gobierno hace lo mínimo, la tasa queda alta y el mercado sigue barato. Las acciones rinden lo que ganan las empresas más los dividendos, y en dólares el resultado depende del real. No es un desastre, pero tampoco la gran oportunidad que muchos esperaban.
Señales: un ministro sin definiciones claras, metas fiscales cumplidas con maquillaje y una tasa que baja muy despacio.
Escenario 3: la repetición de Dilma.
El gobierno gasta para sostener el crecimiento, cambia las reglas fiscales, interviene en las estatales, la inflación sube y el Banco Central vuelve a subir la tasa. El real se debilita fuerte. En 2015 ya vimos hasta dónde puede caer un mercado que parecía barato.
Señales: un ministro heterodoxo, cambios en la regla fiscal, cambios en la conducción de Petrobras o de los bancos públicos, la Selic subiendo y el dólar por encima de 6 reales.
Mi lectura es que el precio de hoy descuenta algo entre el escenario 2 y el 3. Si se diera el 1, la suba podría ser grande. Si se da el 3, todavía hay espacio para caer.
VI. Cómo decidir sin adivinar
Si tenés Brasil en tu cartera, estas son las preguntas que yo me haría.
¿Por qué compraste? Si la tesis era “gana Flávio”, se rompió. Si compraste porque Brasil estaba barato y el ciclo global lo favorecía, la tesis sigue en pie, pero ahora depende más de las señales fiscales que de lo que pase afuera.
¿Cuánto pesa? Es la pregunta más importante. Si Brasil es un 3% o un 5% de lo que tenés, el escenario 3 duele pero no te cambia la vida, y podés darte el lujo de esperar. Si es un 25%, tu decisión no es sobre Brasil sino sobre el tamaño de la posición. Fue exactamente el error de mi cliente.
¿Qué vas a mirar y hasta cuándo? En vez de decidir en caliente, ponete una lista y una fecha. Los próximos 100 días traen casi todas las respuestas: el nombre del ministro de Hacienda, la reunión del Banco Central del 9 de diciembre, el presupuesto de 2027 y las primeras medidas después del 5 de enero.
¿Índice o empresas? El EWZ es, en buena parte, bancos, Petrobras y Vale, justo lo que más depende del gobierno y de la tasa. No es lo mismo una empresa que exporta y cobra en dólares que un banco que vive del crédito local. Elegí negocios, no países.
En Capital Antifrágil tenemos una posición chica en Brasil, de alrededor de 2% de la cartera. Qué hacemos con ella lo explico en el informe para miembros.
El 5 y el 26 de octubre, las empresas brasileras eran exactamente las mismas. Lo que cambió fue el humor del mercado. Y si tu decisión depende del humor, tarde o temprano te toca el lunes equivocado.
¿Tenés Brasil en tu cartera? ¿Qué señal vas a esperar antes de decidir si te quedás o te vas? Escribime a cartas@fedetessore.com, te leo.
Fede Tessore
¿Te sirvió esta nota?
Si querés recibir cada semana mis Cartas sobre inversiones, economía y tecnología, sumate gratis.