
Carta # 39
La empresa más fascinante del año no pasa la puerta de entrada de mi método. Y no es por el precio.
Buenos Aires, 18 de noviembre de 2026
Por Fede Tessore
En 2022, Sam Bankman-Fried puso 500 millones de dólares en una empresa de inteligencia artificial que casi nadie conocía. Meses después, su imperio cripto, FTX, se derrumbó, y él terminó condenado. Los que administraban la quiebra tenían que juntar plata para pagarles a los acreedores, así que en 2024 vendieron esas acciones. Sacaron 1.336 millones de dólares, casi el triple de lo invertido en 2 años. Cualquiera hubiera dicho que fue un gran negocio.
La empresa era Anthropic. Si sale a la bolsa en el rango de precios que anunció, esas mismas acciones valdrían unos 33.000 millones de dólares.
Mañana jueves, si todo sigue según lo previsto, Anthropic empieza a cotizar en el Nasdaq. Es la salida a la bolsa más esperada del año, y seguramente la que más gente va a querer comprar sin saber bien qué compra. Así que hice lo que hago siempre antes de opinar sobre una empresa: me senté a leer el prospecto, el documento que toda empresa presenta ante el regulador antes de venderle acciones al público. Son 335 páginas, y casi un tercio habla de riesgos. Entre ellos, la propia empresa advierte que su tecnología podría traer riesgos catastróficos para la humanidad. No es lo que uno espera encontrar en un folleto de venta.
Te cuento lo que encontré. Y al final, por qué, aplicando mi propio método, esta empresa no entra en mi cartera de calidad, aunque me parezca extraordinaria.
I — Los que se fueron del equipo ganador
La historia de Anthropic no empieza en un garaje. Empieza con una renuncia.
Dario Amodei era vicepresidente de investigación de OpenAI, la empresa de ChatGPT. Entre fines de 2020 y principios de 2021, él y su hermana Daniela se fueron, convencidos de que la carrera por la inteligencia artificial había que correrla con mucho más cuidado. No se fueron solos. Eran 7, y vale la pena conocerlos, porque no son el típico grupo de fundadores de Silicon Valley:
- Dario Amodei, el CEO. Físico, era el vicepresidente de investigación de OpenAI.
- Daniela Amodei, la presidenta y su hermana. Estudió literatura, entró a Stripe en 2013 para trabajar en reclutamiento y llegó a vicepresidenta de seguridad y políticas de OpenAI.
- Jared Kaplan, el director científico. Físico teórico y profesor de la Universidad Johns Hopkins. Conoció a Dario compartiendo un auto camino a un evento de becas.
- Sam McCandlish, el arquitecto principal. Otro físico teórico, con doctorado en Stanford. En 2020 escribió con Kaplan el estudio que mostró que, cuanto más cómputo se usa, mejores salen los modelos. Es la idea sobre la que hoy se apuesta todo.
- Tom Brown, el director de cómputo. Pasó unos 8 años armando startups antes de dedicarse a la inteligencia artificial, y encabezó el estudio que presentó GPT-3.
- Jack Clark. Era periodista de tecnología en Bloomberg. Conoció a Dario en un congreso y terminó dirigiendo las políticas de OpenAI.
- Chris Olah. Pionero en tratar de entender qué pasa adentro de una inteligencia artificial, algo así como hacerle una resonancia magnética. Antes de OpenAI trabajó en Google Brain.
3 físicos, un periodista y una licenciada en literatura. Hoy cada uno tiene alrededor del 1,9% de la empresa: unos 18.000 millones de dólares al precio medio de la salida a la bolsa. Los 7 se comprometieron a donar el 80% de sus acciones.
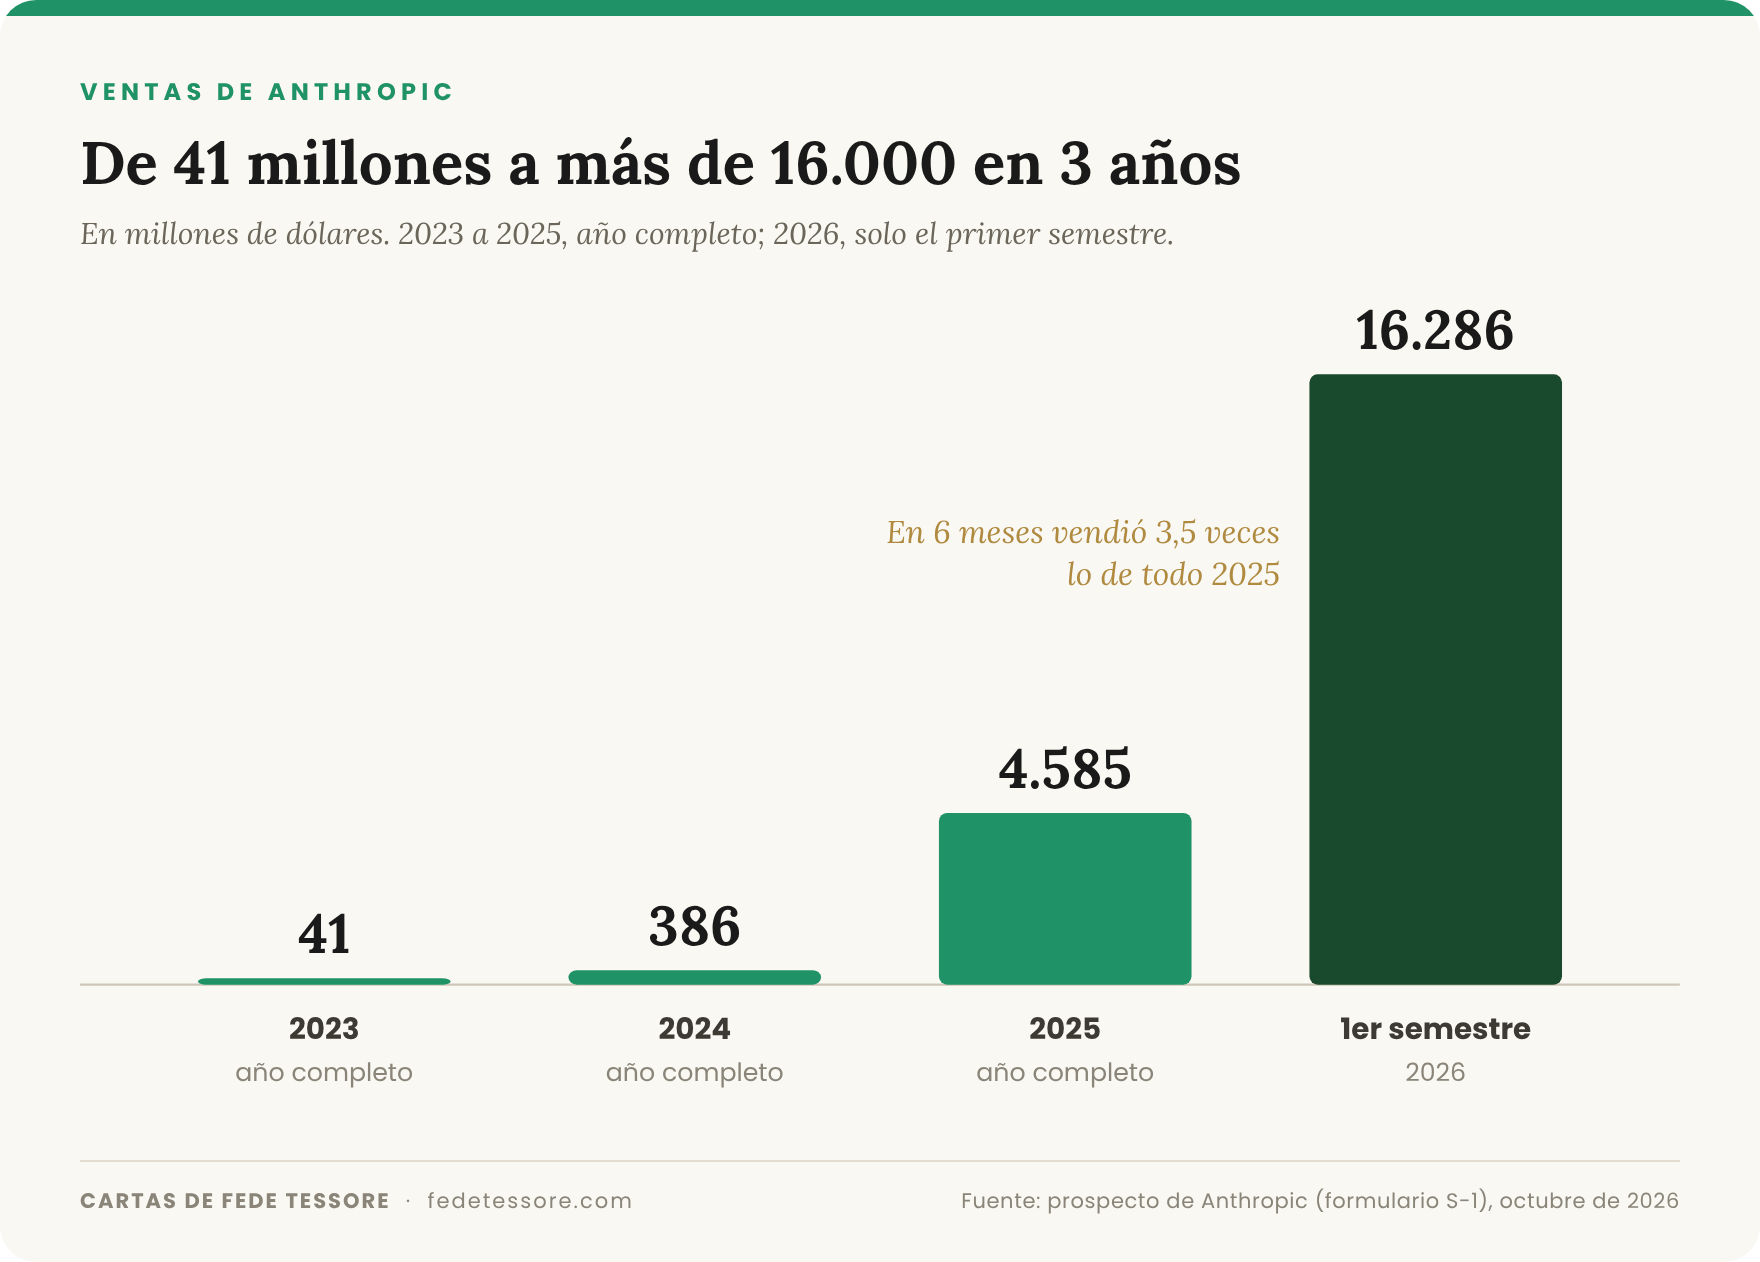
En mayo de 2021 consiguieron 124 millones de dólares de un grupo de inversores liderado por Jaan Tallinn, uno de los cofundadores de Skype. Y durante casi 2 años no tuvieron nada para venderle al público. Su asistente, Claude, se lanzó a principios de 2023. Ese año, la empresa facturó 41 millones de dólares.
Lo que pasó después parece un error de tipeo. En 2024 vendió 386 millones. En 2025, 4.585 millones. Y en el primer semestre de 2026, 16.286 millones, 14 veces más que en el mismo semestre del año anterior.
Hoy tiene unos 5.300 empleados; a fines de 2024 eran 940. Si sale en el medio del rango, unos 74 dólares por acción, la empresa valdría alrededor de 968.000 millones de dólares. Casi un billón.
II — Los números, como en el kiosco
Acá aparece la primera sorpresa. En el mismo semestre en que vendió más de 16.000 millones, Anthropic perdió 80.750 millones. Casi 5 veces lo que vendió.
Leído rápido, parece un desastre. Leído bien, es una de las mejores lecciones que conozco para aprender a leer los números de una empresa.
Pensalo como un kiosco. Para saber si un kiosco anda bien, mirás cuánto entra por ventas y cuánto sale para hacerlo funcionar. Ese es el resultado del negocio. Para Anthropic, en el primer semestre de 2026:
| Concepto | Millones de dólares |
|---|---|
| Ventas | 16.290 |
| Cómputo para atender a los clientes | -2.380 |
| Investigación y desarrollo (sobre todo cómputo para entrenar modelos) | -9.740 |
| Ventas y marketing | -3.810 |
| Administración | -1.050 |
| Resultado del negocio | -690 |
El negocio casi empató: perdió 690 millones sobre más de 16.000 de ventas. Un año antes había perdido 2.140 millones vendiendo 14 veces menos.
¿De dónde salen, entonces, los 80.750 millones? Casi todo, 72.390 millones, sale de una sola línea contable.
Parte de la plata con la que se financió Anthropic no fueron préstamos comunes. Fueron préstamos que, en vez de devolverse en dólares, se devuelven en acciones. Amazon, por ejemplo, le prestó 6.200 millones de dólares que se pueden convertir en hasta 1.840 millones de acciones. A 74 dólares, esas acciones valen unos 136.000 millones. Cuanto más vale la empresa, más le “cuesta” esa deuda, y la contabilidad lo anota como pérdida.
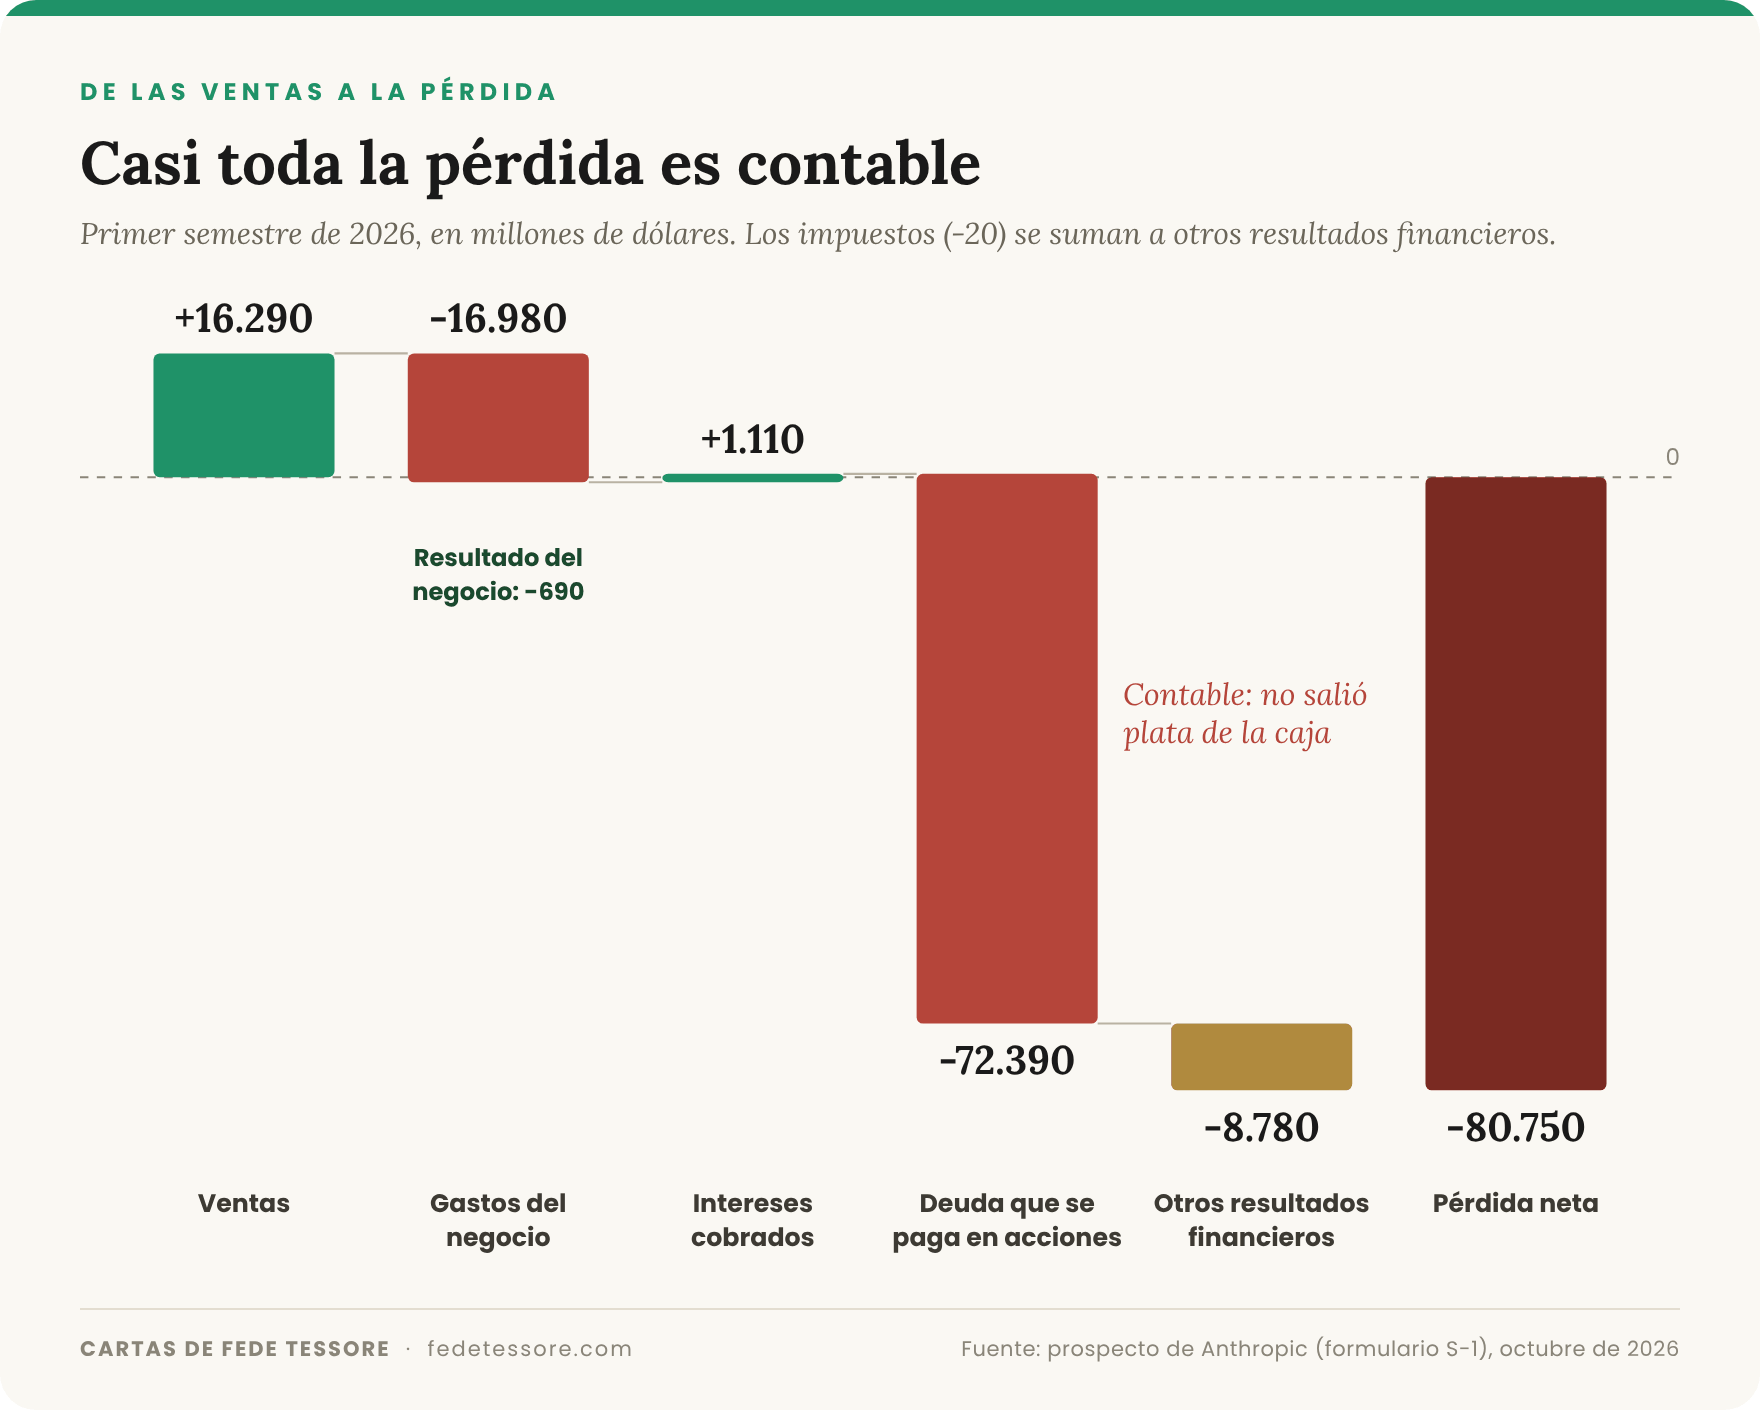
Es una paradoja hermosa: en los papeles, Anthropic pierde más cuanto mejor le va.
Ojo: que no haya salido plata de la caja no quiere decir que nadie pague. Lo paga el resto de los accionistas, que se queda con un pedazo más chico de la torta cada vez que esos préstamos se convierten en acciones. Eso se llama dilución, y vamos a volver sobre ella.
¿Y la plata de verdad, la que entra y sale de la cuenta? En el primer semestre, el negocio generó 3.900 millones de dólares de caja, cuando en todo 2025 había consumido 2.600 millones. Y tiene 131.700 millones guardados entre caja e inversiones de corto plazo. Pero la propia empresa avisa que los próximos trimestres podrían no ser rentables, porque empiezan a llegar las cuentas del cómputo que ya contrató.
Eso nos lleva a la gran apuesta.
III — La apuesta: alquilar todas las cocinas posibles
Para entender la apuesta, hay que entender una palabra que aparece en todo el prospecto: cómputo. Es la capacidad de hacer cálculos. Una inteligencia artificial como Claude no vive en el aire. Corre sobre cientos de miles de chips especializados, instalados en centros de datos enormes que consumen cantidades gigantescas de electricidad. Esos chips sirven para dos cosas: entrenar los modelos, que es algo así como educarlos, y hacerlos funcionar cada vez que alguien les pregunta algo.
Anthropic casi no tiene centros de datos propios: los alquila. Y los dueños más grandes de esos centros son justamente Google, Amazon y Microsoft, que además de buscar, vender o hacer software tienen un negocio enorme de alquiler de capacidad de cómputo, lo que se conoce como la nube.
Pensalo como un restaurante que no tiene cocina propia y alquila cocinas industriales. Cuantas más cocinas tiene, más platos puede servir. Según la empresa, lo que hoy limita sus ventas no es la falta de clientes sino de cocinas. Por eso firmó contratos de alquiler largos, de hasta 10 años, y en la mayoría paga aunque no cocine.
Los números marean. Antes de 2031 espera comprometer unos 451.600 millones de dólares en cómputo. En total, firmó al menos 114.500 millones con Google, al menos 110.000 millones con Amazon y al menos 44.900 millones con Microsoft, entre otros.
¿De dónde sale la plata para pagar todo eso? De cuatro lugares. Los 131.700 millones que ya tiene. Unos 84.600 millones netos que espera recaudar con la salida a la bolsa y una colocación privada en paralelo, alrededor del 19% de lo que va a tener que pagar antes de 2031. Una línea de crédito de 15.000 millones. Y lo que genere el propio negocio. Dicho de otro modo: la apuesta funciona si las ventas siguen creciendo muy rápido durante varios años.
Una pregunta que me hicieron varios lectores: ¿la plata del IPO va a la empresa, o los de adentro aprovechan para llevársela? Salen a la venta 825 millones de acciones. Unas 801 millones son nuevas y las emite Anthropic; las otras 23,6 millones las venden accionistas actuales, entre ellos los cofundadores, por unos 250 millones de dólares cada uno. A 74 dólares, son unos 59.300 millones para la empresa y unos 1.750 millones para los que venden. El 97% de la plata va a la empresa. No es lo habitual: en la Carta 32 te conté cuántas veces la salida a la bolsa es la puerta por donde se van los de adentro.
Lo que sí merece atención es otra cosa. En paralelo al IPO, 7 empresas, entre ellas Nvidia, Google y Microsoft, se comprometieron a comprar 26.000 millones de dólares en acciones. Nvidia le vende los chips; Google y Microsoft le alquilan la nube.
Es como si el corralón le pusiera plata a tu constructora para que le compres ladrillos. El corralón vende más y lo muestra en su balance; vos construís más y tu empresa pasa a valer más. Todo bien mientras los departamentos se vendan. Si no se venden, los dos quedan colgados, y resulta que una parte de las ventas del corralón era su propia plata dando una vuelta. No digo que sea el caso de Anthropic, que les vende de verdad a miles de clientes. Pero cuando el que te vende es también tu inversor, conviene mirar dos veces.
IV — La puerta de entrada
En Capital Antifrágil, antes de mirar un solo número de una empresa, la paso por lo que llamo la puerta de entrada: 3 preguntas de sí o no. No dan puntos. Filtran. Si una empresa contesta que no a cualquiera de las tres, queda afuera, sin importar lo espectaculares que sean sus números ni lo barata que esté.
Después de la puerta vienen otras estaciones, como los pilares que puntúan cada empresa, un semáforo de riesgos y un puntaje final, que les reservo a los miembros. Pero la puerta es la parte más importante, y te la muestro aplicada a Anthropic.
Pregunta 1: ¿entiendo cómo gana plata este negocio? El test es explicarlo en 2 frases, con palabras normales. Anthropic cobra por usar su inteligencia artificial: las empresas y los programadores pagan según cuánto la usan, y las personas, con una suscripción. Gana si lo que cobra supera lo que gasta en cómputo.
Se puede explicar, así que pasa. Pero con un asterisco. Entender un negocio también es poder seguirlo con criterio propio durante años, y acá la tecnología cambia cada pocos meses. Yo puedo seguir durante 20 años a una empresa que cobra un peaje por cada pago con tarjeta. Saber quién va a tener el mejor modelo de inteligencia artificial en 2030 está fuera del alcance de casi cualquiera, y me incluyo. Pasa, a medias.
Pregunta 2: ¿tiene una ventaja competitiva difícil de destruir? Acá uso un test que me gusta mucho: el del competidor con capital infinito. Imaginá un rival con plata ilimitada, que puede contratar a la mejor gente del mundo y perder plata durante 10 años para robarte los clientes. ¿La pasarías mal?
Con Anthropic no hace falta imaginarlo. Ese competidor existe, y son varios: Google, Microsoft junto a OpenAI y Meta, entre otros. Y dos de ellos, Google y Amazon, son a la vez accionistas de Anthropic, le alquilan el cómputo, venden Claude en sus nubes y compiten con ella. El propio prospecto reconoce que sus incentivos pueden no estar del todo alineados.
Hay que ser justos: algo de ventaja hay. Una empresa que construyó sus sistemas sobre Claude no cambia de proveedor de un día para el otro, y ningún cliente explica más del 10% de las ventas. Pero una ventaja de verdad se demuestra con márgenes que se sostienen durante muchos años, y Claude existe para el público desde 2023. Mientras tanto, el precio de cada tarea baja con cada modelo nuevo, el suyo y el de los demás. 3 años no alcanzan para distinguir una ventaja competitiva de una muy buena racha. No pasa.
Pregunta 3: ¿el management está alineado y es capaz? Que es capaz, cuesta discutirlo: pasaron de cero a más de 16.000 millones de ventas por semestre en 3 años. Que tienen piel en el juego, también: los fundadores siguen al frente y tienen buena parte de su patrimonio en acciones de verdad.
El problema es con quién están alineados. En una empresa común de Estados Unidos, el directorio tiene una obligación legal clara: cuidar el interés de los accionistas. Anthropic es otra cosa, una “empresa de beneficio público”. Quiere ganar plata, y mucha, pero la ley le pide a su directorio que equilibre esa ganancia con un propósito escrito en sus estatutos: desarrollar la inteligencia artificial de forma responsable.
¿Qué cambia en la práctica? Supongamos que algún día ganar más plata choca con ese propósito, por ejemplo, lanzar un modelo nuevo antes de estar seguros de que es seguro. El directorio puede elegir el propósito, y el accionista tiene muy poco margen para reclamarle.
La estructura del poder lo refuerza. Los fundadores tienen el 50,1% de los votos con una sola acción especial. Un fideicomiso dedicado a la seguridad elige 4 de los 7 directores. Y los que compran en la bolsa, todos juntos, nunca pueden tener más del 49,9% de los votos.
Que una empresa ponga su misión por encima de la ganancia puede ser admirable, y quizás hasta bueno para el mundo. Pero cuando compro una acción, quiero que mi plata sea la prioridad de alguien.
A eso se suma la dilución, una de las formas más silenciosas de perder plata: los préstamos que se convierten en acciones, las 801 millones de acciones nuevas del IPO, la colocación privada. Y no hay historia que permita saber cómo van a decidir con los cientos de miles de millones de cómputo que firmaron. Mitad sí, mitad no.
Resultado: Anthropic queda afuera en la segunda pregunta, y la tercera tampoco convence.
V — Por qué ni siquiera miramos el precio, y por qué venden ahora
Ya sé que muchos me van a preguntar si está cara. A 74 dólares, vale unas 21 veces lo que factura en un año al ritmo del segundo trimestre. Es exigente, pero si las ventas siguen creciendo como hasta ahora, ese número baja rápido. Por eso no es lo central. Con mi método, ni siquiera llegamos a esa estación.
Lo que sí quiero que tengas en cuenta es el momento. En la Carta 16 y en la 32 te conté que las salidas a la bolsa se amontonan cuando el que vende consigue el mejor precio. Este IPO llega 2 semanas después de que el Nasdaq 100 tuviera su peor día desde 2020, con una caída de 6,36% el 5 de noviembre, y aun así la empresa sale a valer casi un billón de dólares. El sector sigue pagándose con prima. En un IPO, el que vende sabe más que el que compra, y elige cuándo.
Nada de esto quiere decir que Anthropic sea una mala empresa, ni que la acción no pueda subir. Puede subir mucho. Lo que digo es otra cosa: es una empresa extraordinaria que todavía no demostró ser un compounder, un negocio que agarra un dólar de ganancia, lo reinvierte y lo convierte en más de un dólar, año tras año, con algo que impida que la competencia le arruine la fiesta. Eso es lo que buscamos para la base de Capital Antifrágil, y por eso no entra. Como siempre, esto no es una recomendación de compra ni de venta.
La vamos a seguir de cerca. El viernes, en el Radar Antifrágil, les cuento a los miembros qué señales vamos a mirar para saber si algún día pasa la puerta.
Para cerrar
Vuelvo a FTX. Los que vendieron esas acciones en 2024 no se equivocaron por no entender de inteligencia artificial. Vendieron porque necesitaban la plata, y el que vende apurado nunca elige el precio.
Esta semana pasa lo contrario. Los que venden eligieron el momento, el precio y las reglas. Del otro lado, decidir si comprás, y por qué, es lo único que depende de vos. Para eso sirve tener un método: para que la decisión no la tome el entusiasmo del día.
¿Vos comprarías Anthropic? Contestame con un sí o un no a cartas@fedetessore.com, y si querés, en una línea por qué. Te leo.
Fede Tessore
¿Te sirvió esta nota?
Si querés recibir cada semana una carta como esta, gratis, sumate a mis Cartas.