
Carta # 38
Hoy la parte segura de una cartera paga como no pagaba hace casi 20 años. Pero hay dos clases de crisis, y casi nada de lo que llamamos “seguro” aguanta las dos.
Buenos Aires, 12 de noviembre de 2026
Por Fede Tessore
Hace tres semanas hice un encuentro en vivo para los lectores de estas Cartas. Antes de arrancar, les pedí que me mandaran sus preguntas por email. Llegaron 43.
Las leí todas y las fui agrupando por tema. Había preguntas sobre bitcoin, sobre departamentos, sobre cómo empezar con poco. Pero el grupo más grande, lejos, era otro. Cada uno lo escribía con sus palabras, pero en el fondo era la misma pregunta:
Tengo dólares ahorrados. No los quiero perder. ¿Dónde los pongo?
Es la pregunta que menos espacio ocupa en los medios. Todo el mundo quiere hablar de la acción que se va a multiplicar por 10. Se habla mucho menos de la plata que no tiene que multiplicarse, sino estar ahí cuando la necesitás.
En la forma en que yo invierto, esa plata es la mitad de la estrategia. No la mitad del dinero, la mitad de la estrategia. Es lo que me permite tomar riesgo con el resto.
Y hoy esa pregunta tiene una respuesta distinta a la de hace pocos años.
I. Por qué hoy la parte segura vale más que antes
Desde 1926, las acciones de Estados Unidos rindieron alrededor de 10% por año, con los dividendos reinvertidos y antes de descontar la inflación. Hoy un bono del Tesoro a 10 años paga cerca de 5%. A primera vista, la comparación parece obvia: las acciones ganan por lejos.
Pero ese 10% depende de algo que se suele pasar por alto: el precio que pagaste para entrar.
Imaginá un kiosco que gana US$10.000 por año, limpios. Si lo comprás a US$170.000, esa ganancia te da casi 6% anual sobre lo que pusiste. Si después el kiosco crece, ganás más todavía. Si te piden US$300.000 por el mismo kiosco, te rinde 3,3%. El negocio es el mismo. Lo que cambia es cuánto pagaste.
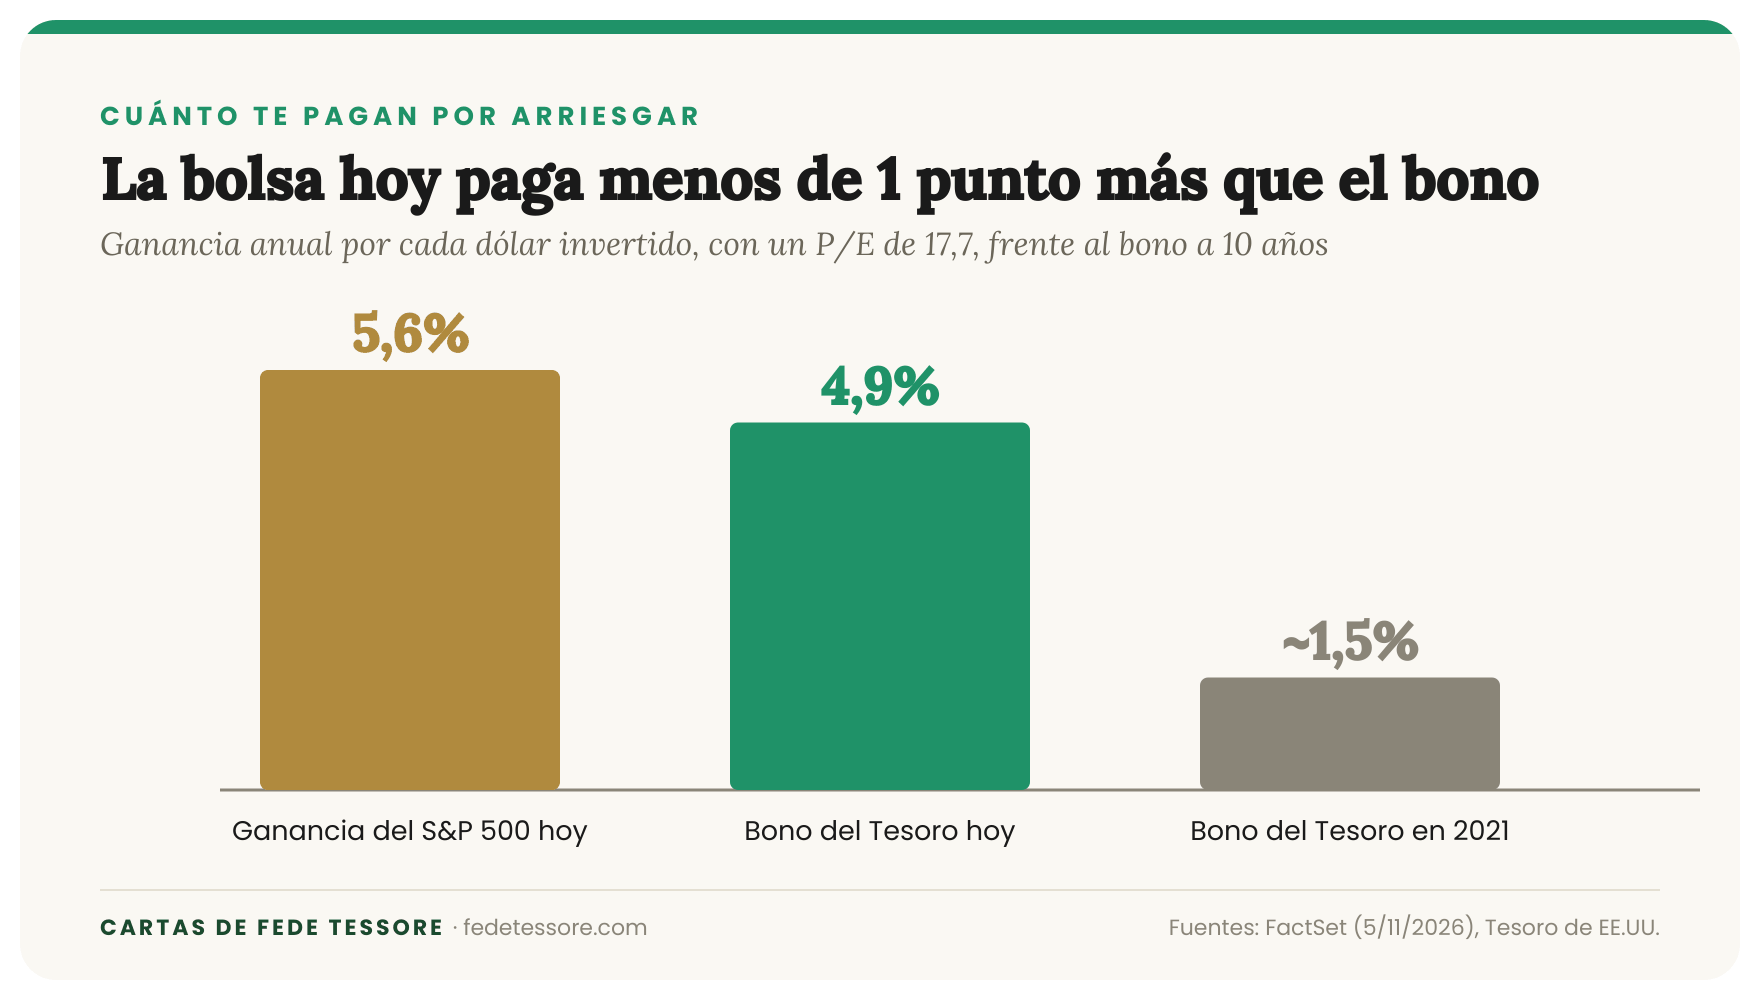
Con la bolsa pasa lo mismo. En los últimos 25 años, el S&P 500 se pagó en promedio unas 16 veces las ganancias que se esperaban para el año siguiente. Hoy se paga unas 18 veces. Es un poco más que el promedio, pero lejos de una locura, en parte porque las ganancias de las empresas crecieron mucho este año. Con ese precio, cada dólar que ponés en el índice te da algo más de 5,5 centavos de ganancia por año.
Lo que cambió fue el otro lado. Hace cinco años, el bono del Tesoro a 10 años pagaba 1% o 2%. Hoy paga casi 5%, garantizado.
Entonces, la bolsa hoy te paga menos de 1 punto más por año que no arriesgar nada. No es que las acciones vayan a rendir lo mismo que un bono: las ganancias de las empresas crecen, y el interés del bono no. Pero el colchón que tenés a favor de arranque es mucho más chico que el que tuviste casi siempre. Según el economista Robert Shiller, que hace este cálculo todos los meses con su propia medida, está en su nivel más bajo desde marzo de 2002.
Y no es una mala noticia para todos. Para el que quiere proteger una parte de su plata, es la mejor en casi 20 años.
Estados Unidos tiene un bono que se ajusta solo por la inflación. Se llama TIPS. En octubre, el de 10 años llegó a pagar 2,9% por año por encima de la inflación, el nivel más alto desde 2008. Hoy ronda el 2,6%. Si lo comprás y lo tenés hasta el vencimiento, ya sabés que cada año vas a ganarle a la inflación de Estados Unidos por esa diferencia, sea la inflación de 2% o de 8%. Hace cinco años, ese mismo bono pagaba menos que la inflación.
Una aclaración importante: nada de esto quiere decir que haya que vender las acciones. Esperar el momento perfecto suele costar más que comprar caro, lo conté en la Carta 25. Lo que quiere decir es otra cosa: hoy, tener una buena parte segura cuesta mucho menos que antes.
Pero para que funcione, esa parte tiene que ser segura de verdad. Y eso es menos obvio de lo que parece.
II. Las dos clases de crisis
Con los años aprendí algo que hoy es la base de cómo armo la reserva: no hay una sola clase de crisis. Hay dos, y se comportan al revés.
La primera es la crisis de miedo. Es la de 2008. La economía se frena, las empresas quiebran y todo el mundo corre hacia lo más seguro.
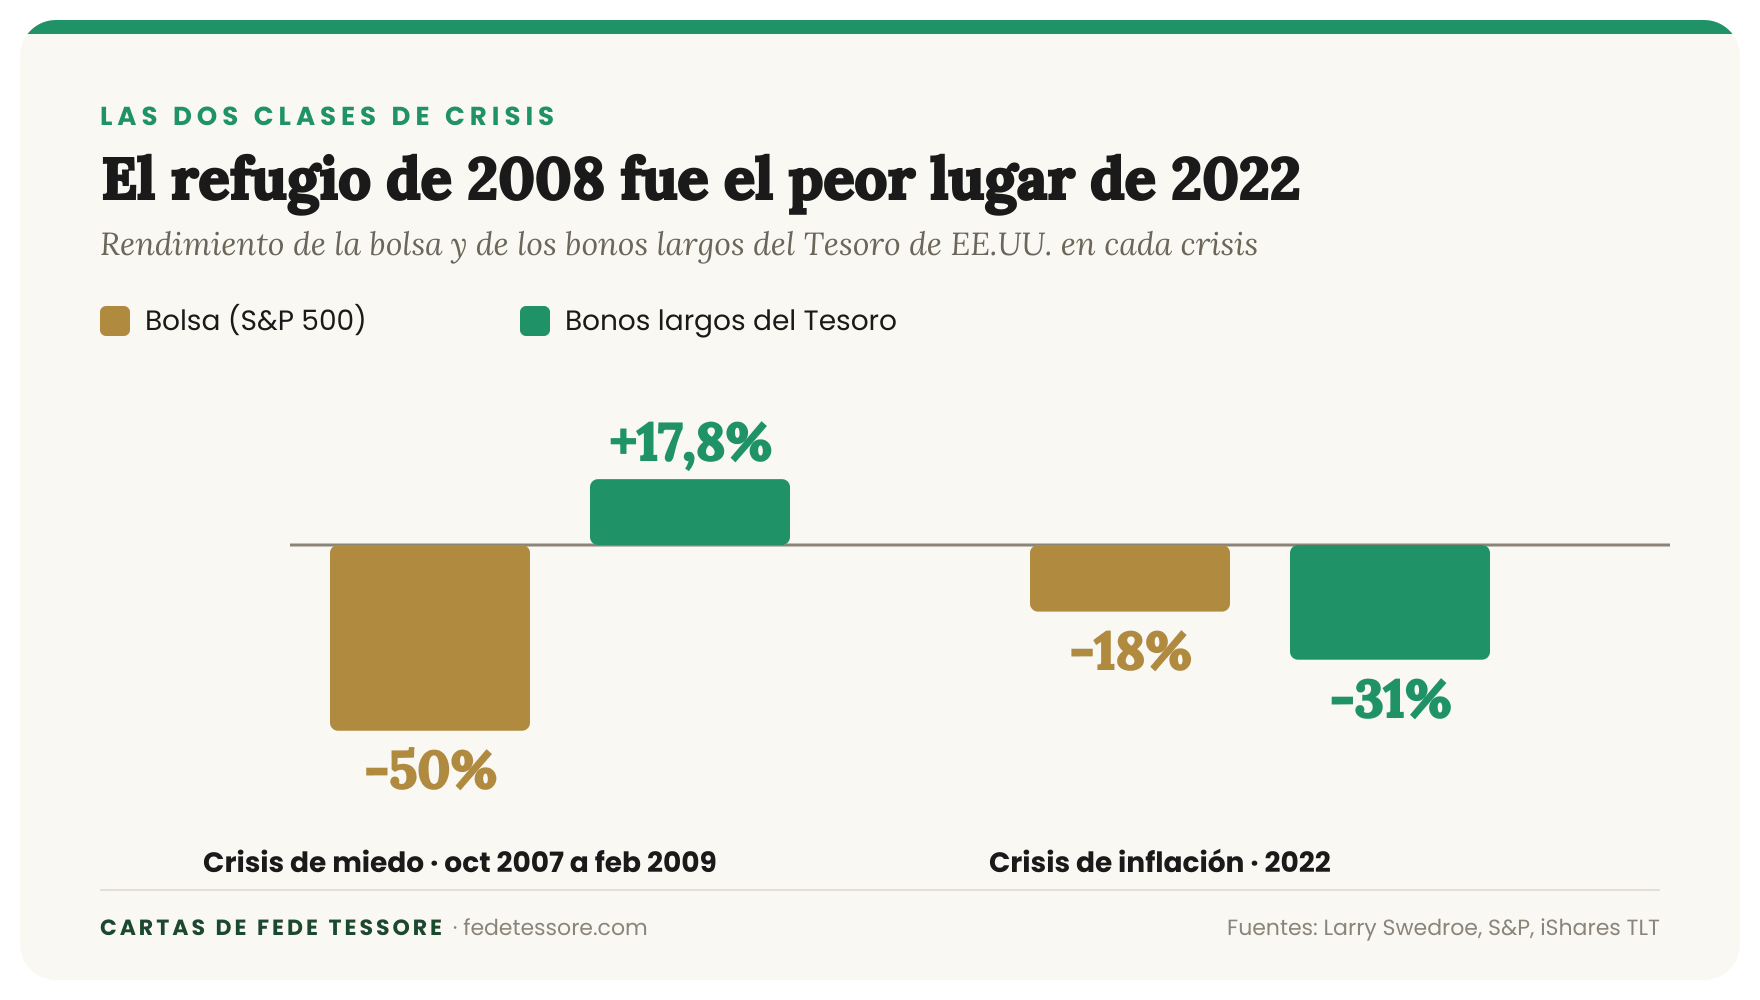
Entre octubre de 2007 y febrero de 2009, el S&P 500 cayó 50%. Y los bonos largos del Tesoro subieron 17,8%. En esa crisis, el bono largo fue el héroe.
Pero en esa misma crisis pasó otra cosa, menos recordada. El día después de la quiebra de Lehman Brothers, el fondo money market más antiguo de Estados Unidos anunció que cada dólar invertido valía 97 centavos. Solo 1,2% de su cartera estaba en deuda de Lehman, pero alcanzó. Al día siguiente sus clientes habían pedido retirar más de la mitad, y la salida de la plata quedó demorada.
Era plata que la gente consideraba igual que tener efectivo. Desde entonces las reglas cambiaron, y un fondo que invierte solo en letras del Tesoro es muy distinto de uno que le presta a bancos y empresas. Pero la lección queda: en una crisis de miedo, importa mucho quién te tiene que devolver la plata.
La segunda es la crisis de inflación. Es la de 2022. Los precios suben, los bancos centrales suben la tasa a la fuerza y todo lo que paga un interés fijo pierde valor.
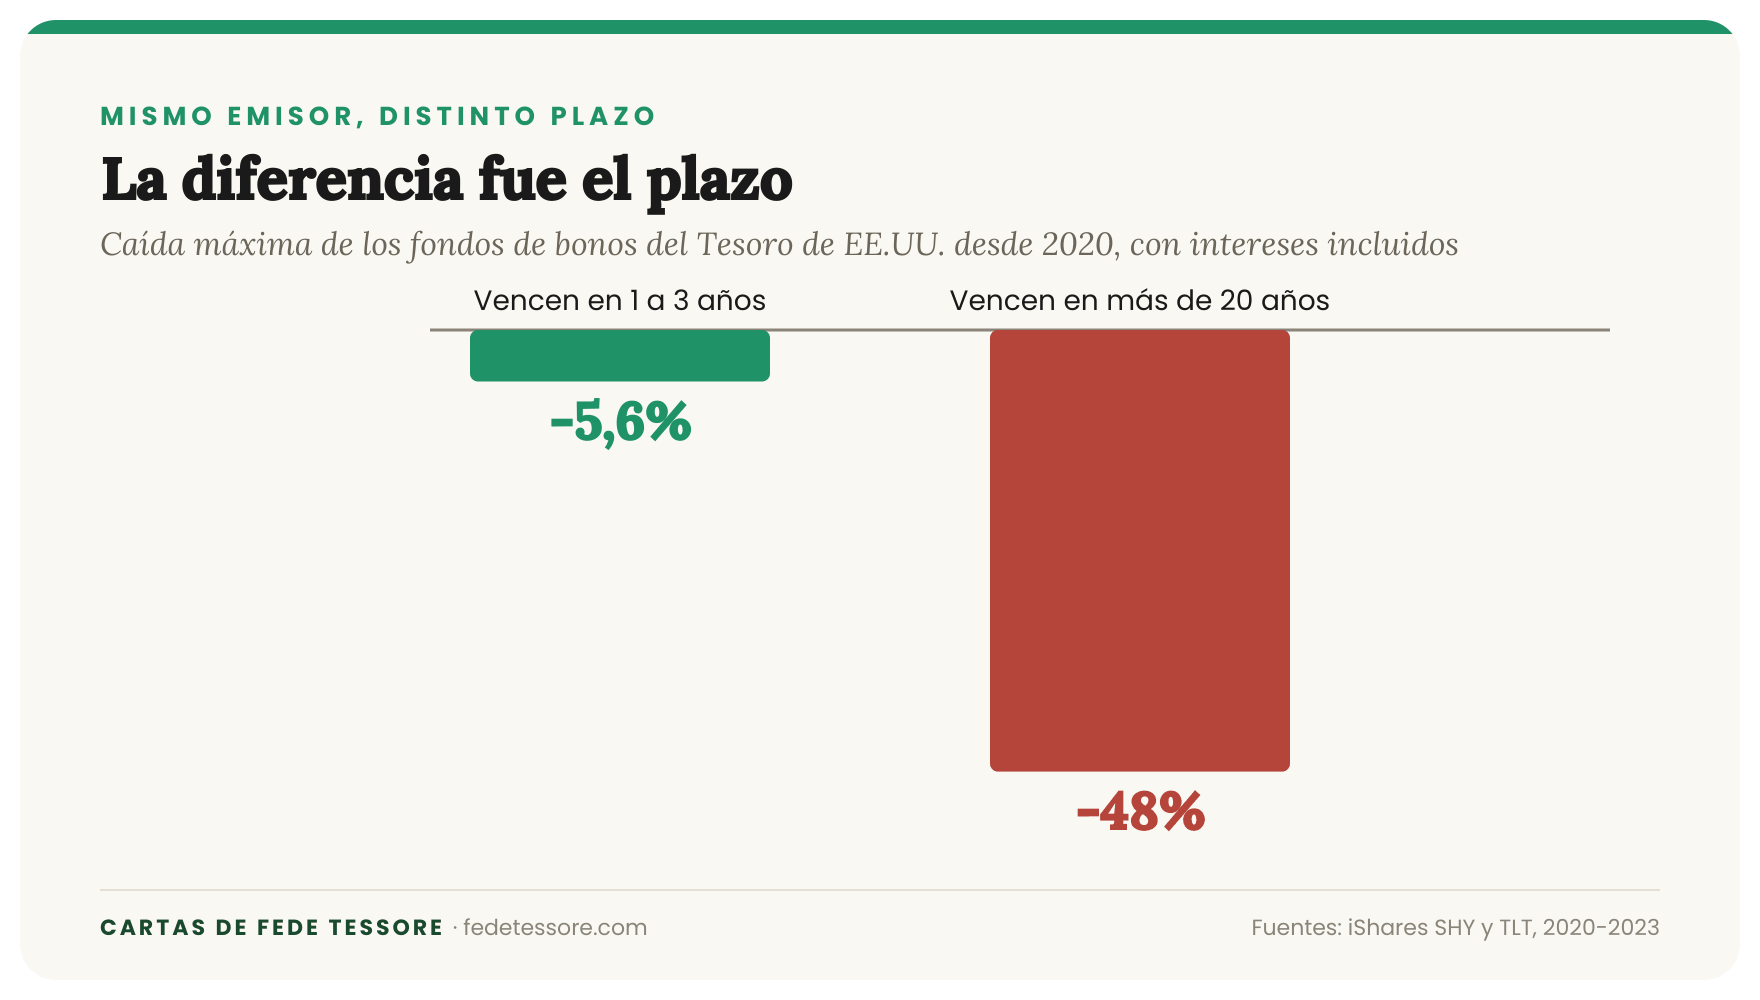
En marzo de 2020, en plena pandemia, el fondo más popular de bonos largos del Tesoro de Estados Unidos (se llama TLT) tocó su máximo histórico. La gente lo compraba porque era el refugio. Para octubre de 2023 había caído 48%, con los intereses incluidos. Solo en 2022, mientras el S&P 500 caía 18%, ese fondo cayó más de 30%. Cayeron juntos. El refugio de 2008 fue el peor lugar de 2022.
El gobierno de Estados Unidos pagó todo, en tiempo y forma. Lo que pasó es que las tasas subieron de menos de 1% a más de 5%. Si tenés un bono que paga 1% por 20 años y de repente salen bonos nuevos que pagan 5%, nadie te va a comprar el tuyo al mismo precio. Para venderlo, tenés que bajarlo. Y cuantos más años le quedan, más lo tenés que bajar.
En esos mismos años, el fondo de bonos del Tesoro que vencen en 1 a 3 años cayó como máximo 5,6%. Mismo emisor, mismo período: 48% contra 5,6%. La única diferencia fue el plazo. Que el emisor sea seguro te protege de que no te paguen. No te protege de que tu bono valga mucho menos si lo tenés que vender antes.
Y el dólar guardado tampoco se salva. Entre 2020 y hoy, los precios en Estados Unidos subieron cerca de 29%, sobre todo en 2021 y 2022. Así, un dólar de 2020 hoy compra lo mismo que 77 centavos de entonces. Sobre US$100.000 ahorrados, son US$23.000 de poder de compra que se fueron en silencio, en seis años, sin que nadie los tocara.
Si ponés todo junto, el dólar en efectivo aguanta la crisis de miedo pero pierde con la inflación. El bono largo es el héroe de una crisis y el villano de la otra. El bono corto aguanta bien las dos, pero rinde menos cuando las tasas bajan. Y el bono que se ajusta por inflación te protege de la segunda.
No existe el instrumento seguro en cualquier crisis. Existe la reserva armada para no depender de cuál de las dos te toque.
III. Las tres preguntas que me hago
La idea de la barra con pesas de Nassim Taleb, sobre la que construí Capital Antifrágil, es simple: en un extremo, una parte muy segura; en el otro, una parte que puede crecer mucho.
No te voy a dar la composición exacta de mi reserva. Depende de cuánto gasta cada uno, de su edad y de qué otros ingresos tiene, y lo que tengo armado en concreto lo comparto con los miembros de Capital Antifrágil. Pero sí te puedo contar las tres preguntas que me hago, porque son las que más me sirvieron.
1. ¿Para qué es esta plata?
La reserva no está para ganarle al mercado. Tiene dos trabajos.
El primero es que nada me saque del juego. Que si la bolsa cae 40% y se queda ahí tres años, yo no tenga que vender nada para vivir.
El segundo es darme munición. En cada caída grande que viví, la oportunidad estuvo ahí para el que tenía liquidez y la cabeza fría. La reserva no es plata quieta. Es la posibilidad de comprar barato cuando todos venden.
Por eso no la juzgo por cuánto rindió en un año bueno, sino por cómo se comportó en el peor.
2. ¿Qué le pasa en un 2008 y qué le pasa en un 2022?
Mirá tu parte segura y hacete esa pregunta. Si en los dos casos la respuesta es “pierde”, no tenés una reserva. Tenés una apuesta disfrazada.
Una reserva robusta combina piezas que fallan en momentos distintos, con plazos que vayan venciendo de a partes, como conté en la Carta 36, para no depender del precio de un solo día.
3. ¿Quién me la devuelve?
No es lo mismo una letra del Tesoro a tu nombre, custodiada en tu cuenta, que un fondo que invierte en “instrumentos de corto plazo”, un depósito en un banco o una obligación negociable de una empresa. En la pantalla podés ver la misma tasa. Lo que cambia es quién tiene que pagarte si algo sale mal, y qué tan rápido.
En nuestros países lo aprendimos más de una vez: la tasa no te dice nada del riesgo de no poder sacar tu plata.
Lo que te dice este momento
Volvamos a la pregunta de los lectores: ¿dónde pongo los dólares que no quiero perder?
Mi respuesta es que primero hay que cambiar la pregunta. No es dónde los pongo. Es contra qué los quiero proteger y quién me los tiene que devolver.
Lo que sí te puedo decir es que hacía casi 20 años que la parte segura de una cartera no pagaba tanto por hacer bien su trabajo. Y en un momento en que arriesgar te paga tan poco extra, tener la reserva bien armada no es ser conservador. Es lo que te va a permitir ser valiente cuando llegue el momento.
Un último detalle sobre el precio del índice. Es un promedio, y como todo promedio, esconde cosas. Adentro hay empresas que se pagan muy caro y otras de calidad que se pagan bastante más barato. Por eso, hoy importa menos si comprás acciones y mucho más cuáles comprás.
Si mañana la bolsa cayera 40% y se quedara ahí tres años, ¿de qué parte de tu cartera vivirías?
Escribime a cartas@fedetessore.com, te leo.
Un abrazo y buenas inversiones,
Fede Tessore
¿Te sirvió esta nota?
Todas las semanas escribo una carta gratuita sobre inversiones, economía y cómo cuidar y hacer crecer tus ahorros. Sumate para recibirla en tu email.